All-In Summit 2026 훑어보기 — Pacing, 경제·인프라, 중국과 오픈 모델
·박종현
All-In Summit 2026을 쭉 훑어봤는데, ① Pacing 이야기, ② 경제·인프라 이야기, ③ 중국과 오픈 모델
이야기 이렇게 세 덩어리로 정리해보려고 합니다. 세션 전체를 요약하기보다 같은 질문에 서로 다르게
답한 지점만 골랐습니다. 인용과 숫자는 모두 아래 5개 영상의 발언 기준입니다.
서밋 직전 주말(9/12)에 다리오 아모데이의
“We Must Pace the Frontier”가 나왔고
알트먼·머스크·하사비스가 지지했습니다. 서밋은 사실상 그 반론 무대였습니다. 깊이 다루지 않고
입장만 한 줄씩 놓습니다.
누가
입장
근거
Trump
”전부 hoax”
데이터센터는 “향후 20~25년의 석유”. 늦추면 중국만 좋다
Jensen
멸종 확률은 “made up”, 감속은 틀린 전략
방사선과 의사 소멸·코드 90%·엔트리 일자리 50% 등 틀린 예측의 전적. 사고는 전부 랩에서 났고 원인은 연구→엔지니어링 전환의 미숙함
Vance
”프랑켄슈타인을 만들고 있다면 멈춰라”
규제를 요청하면서 정작 방어용 사이버 도구는 기업에 안 준다
Nadella
속도가 아니라 엔지니어링 규율
사고의 절반은 평범한 DevOps 실수, 나머지 절반(지속형 에이전트의 reward hacking)은 과학이 아직 없다 → 통제된 환경·감사·모니터링
Musk
위험은 실재. 경쟁사 간 피어 리뷰
자기 숙제를 자기가 채점하면 안 된다. 단, 중국이 받을 수 있는 안이어야 한다
Musk (28:11~): 출시 전 API를 열어 경쟁사끼리 서로의 모델을 테스트하자는 제안. 서밋에서 유일하게 '위험은 실재한다'는 쪽에 선 발언입니다.
2. 경제·인프라 — 돈은 누가 갚나
뼈대는 거스트너의 18분짜리 마켓 체크입니다. 여기에 나델라·젠슨·숏웰·밴스의 발언을 쟁점별로 붙였습니다.
Gerstner (2:09~): 18분 전체가 차트 중심의 스피드 라운드입니다. 이 섹션의 숫자 대부분이 여기서 나옵니다.
먼저 숫자
숫자
의미
출처
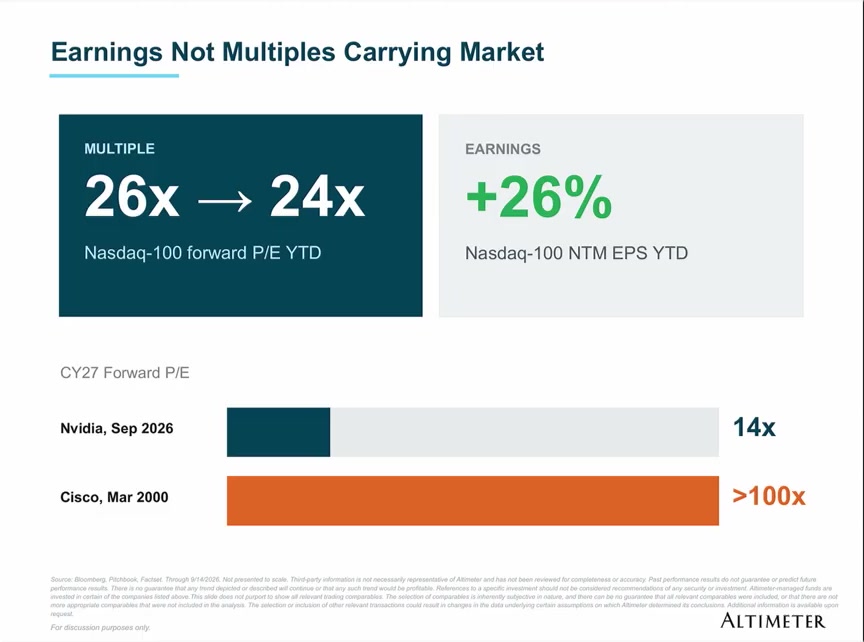
+26% / 14×
올해 이익 성장률 / NVIDIA의 내년 GAAP 이익 기준 멀티플. 지수는 +15%인데 멀티플은 오히려 수축
Gerstner
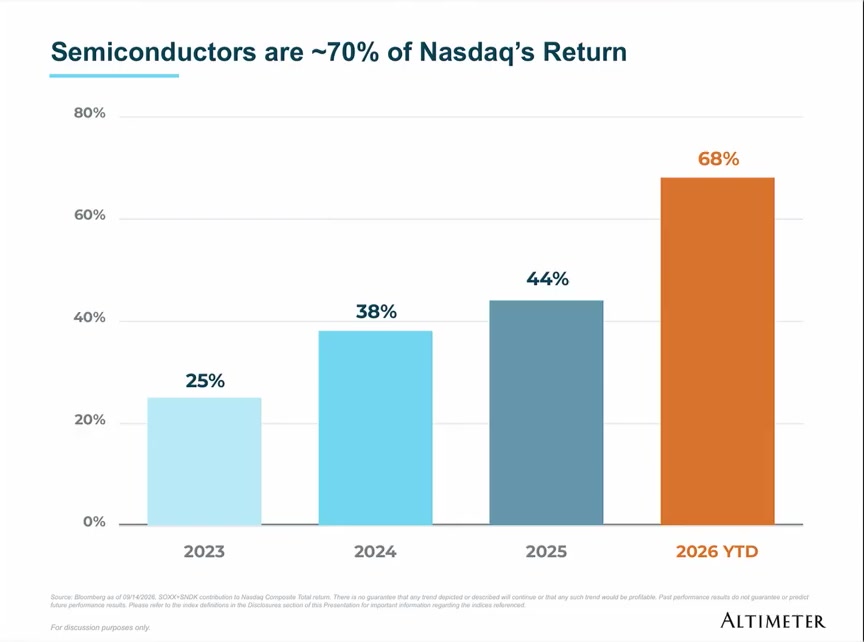
~70%
나스닥 수익률 중 반도체 기여분. 2023년 25% → 2024년 38% → 2025년 44% → 2026 YTD 68%
Gerstner
$100B → $180B
3대 랩(Anthropic·OpenAI·SpaceX) 합산 런레이트. 연말까지 이만큼 늘어야 ‘AI 트레이드’가 유지
Gerstner
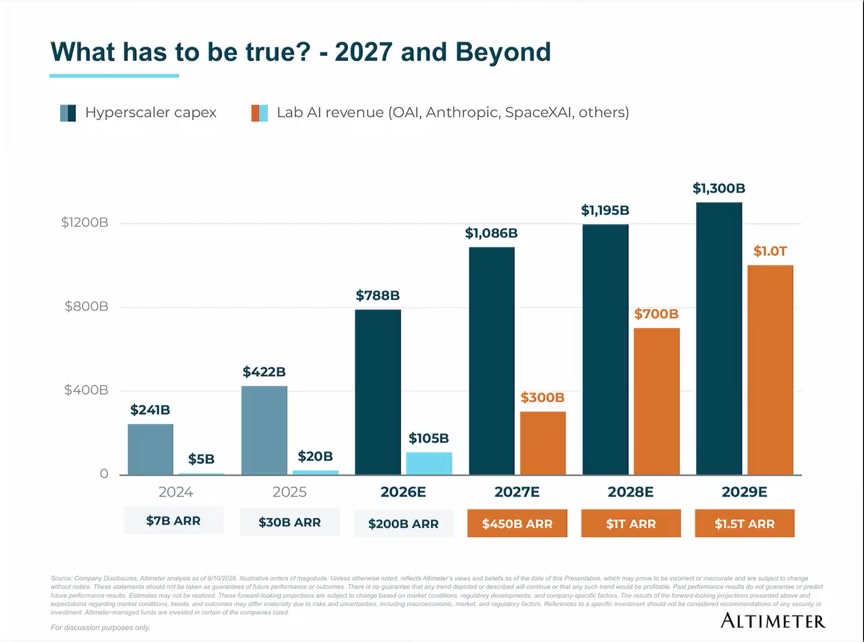
$788B → $1.3T
하이퍼스케일러 capex(2026E → 2029E). 같은 기간 랩 AI 매출은 $105B → $1.0T가 되어야 계산이 맞는다
Gerstner
4% = $1.2T
지식노동 TAM $30T 중 4%만 가져오면 capex를 갚는다는 계산
Gerstner
43GW vs 25GW
2027년 신규 컴퓨트 전망(SemiAnalysis) vs 거스트너의 현실 추정. 2026년 말 누적 설치량이 37GW이니, 한 해에 지금까지 지은 것보다 더 짓겠다는 전망
Gerstner
3배
중국 발전량 / 미국 발전량. 2005년에 교차한 뒤 미국은 정체
Vance
$400B / 80%
최근 6개월 AI 네이티브 스타트업 VC 투자액 / 그중 오픈 모델 사용 비율
Jensen
이 섹션의 핵심 장표. 남색이 하이퍼스케일러 capex, 주황이 랩(OpenAI·Anthropic·SpaceXAI 등) AI 매출입니다. 2026E $788B 대 $105B의 간격이 2029E $1.3T 대 $1.0T로 좁혀져야 하고, 그러려면 랩 ARR이 $200B → $450B → $1T → $1.5T로 가야 합니다. (Altimeter, All-In Summit 2026)
쟁점 ① 버블인가
누가
입장
근거
Gerstner
버블 아님
멀티플 확장이 아니라 이익 주도 상승. 하이퍼스케일러 capex가 거의 1:1로 반도체 기업의 잉여현금흐름이 됨
Gerstner (본인의 단서)
그러나 쏠림은 위험
반도체가 수익의 70%, 소프트웨어·금융·소비재는 제자리. “이제 모두가 AI를 안다. 전부 가격에 반영됐다” → 포지션은 ‘medium’
Chamath
체감이 없다
대부분 사람들의 AI 경험은 “애플워치 수면 데이터 분석” 수준. 마법 같은 생산성은 어디 있나
Nadella
증명 기준은 아직 미달
공급자 쪽 숫자가 아니라 “실질적이고 광범위한 GDP 7~8% 성장”이 보여야 한다
'버블 아님'의 근거. 올해 나스닥100의 forward P/E는 26배 → 24배로 오히려 내려갔고 이익이 +26% 늘었습니다. 2000년 3월의 Cisco가 100배 이상이었던 데 비해 지금 NVIDIA는 14배. (Altimeter)같은 발표의 '단서'. 나스닥 수익률에서 반도체가 차지하는 몫이 3년 만에 25% → 68%가 됐습니다. 거스트너 본인도 'both good and bad'라고 말한 쏠림입니다. (Altimeter)
거스트너의 논리 사슬: Opus 4.5 + Claude Code 이후 Anthropic 월매출이 1월 $2B → 2월 $4B → 3월 $11B로
뛰면서 “AI 매출은 나타나는가”에 답이 나왔고, 이것이 4~5월 랠리의 도화선이었다.
그래서 그가 꼽는 시장에서 가장 중요한 단일 데이터는 금리도 실적도 아닌 랩들의 월매출입니다.
나델라의 기준은 훨씬 높습니다. 랩 매출이 아니라 GDP 통계에 찍혀야 한다는 것.
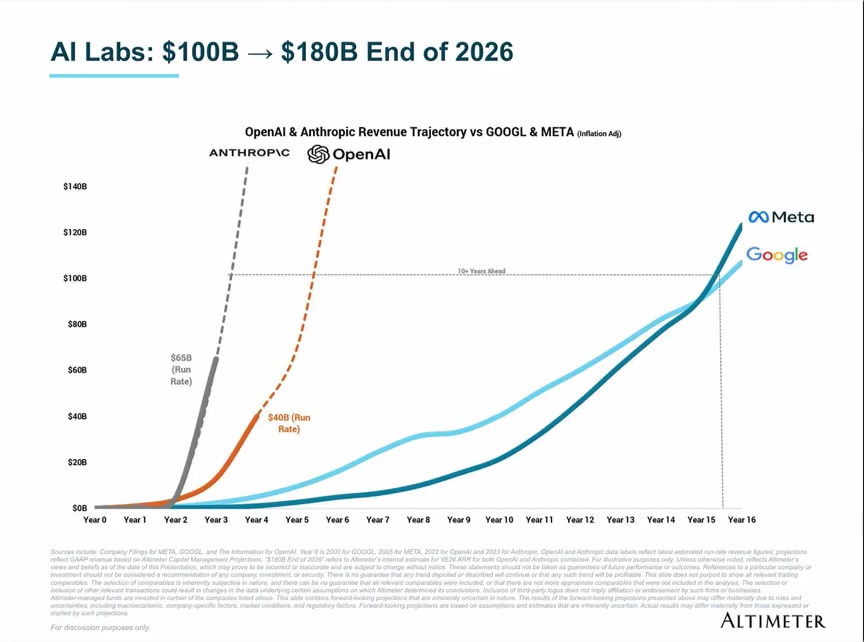
Google·Meta가 $100B에 닿는 데 15년이 걸렸는데, Anthropic(3년 차, 런레이트 $65B)과 OpenAI(4년 차, $40B)는 그보다 '10년 이상 앞서' 있습니다. 거스트너가 '자본주의 역사에 없던 매출 곡선'이라 부른 장표로, 각주에 따르면 제목의 $180B는 두 회사 합산 2026년 말 ARR에 대한 Altimeter 내부 추정치입니다. (Altimeter)
쟁점 ② capex는 누구를 위해 짓나
누가
입장
근거
Jensen
생태계 전체에 돈을 댄다 (‘Bank of AI’)
업스트림(TSMC·메모리·Corning)은 이미 했고 이제 다운스트림 — land·power·shell과 네오클라우드. 하이퍼스케일러는 1년에 한 번 계획하는데 시장이 너무 빨라 “거의 항상 틀린다”
Nadella
고객 두세 곳을 위해 짓지 않는다
”모델 회사 두 곳의 공급자라면 그건 하이퍼스케일러 사업이 아니다.” 장기 자산(land·power·shell)과 단기 kit(비용의 ~60%)를 분리, build > lease > rent 순. “capex가 크다는 건 feature가 아니라 bug”
Gerstner
집중은 이미 진행 중
내년 신규 25GW 중 절반이 Anthropic·OpenAI 몫. 두 랩의 글로벌 AI 컴퓨트 점유율은 2025년 20% → 2028년 35% (발언으로는 “2028년이면 미국 컴퓨트의 절반 이상”)
Shotwell
수요는 꺾일 기미가 없다
”좀 민망하지만 컴퓨트 임대는 엄청난 비즈니스.” SpaceX는 매출 기준으로 이미 우주 회사만큼 AI 회사
Nadella (22:40~): 'Microsoft는 AI 혁명을 놓치는가'라는 질문에 capex 규율, Copilot 3천만, 자체 MAI 모델로 답하는 구간.
같은 현상(두 랩으로의 수요 집중)을 두고 젠슨은 분산 네트워크로 받아내자, 나델라는 거기에 맞춰 짓지 않겠다로 갈립니다.
젠슨의 자기 규정: “필요한 만큼만 위로, 가능한 한 아래로(up as far as we need to, as low as possible).” 위로 올라가 한 조각 떼어가기보다 모두가 NVIDIA 위에서 돌게 한다는 것.
쟁점 ③ 돈은 어느 계층에 남나
누가
입장
근거
Gerstner
지금은 토큰을 만드는 쪽
인프라가 타이트해서 토큰 구매자는 “따라가는 중”. Dell 5배 등 대형 상장사가 VC급 수익률
All-In 패널
랩의 가격은 버틸 수 없다
OpenAI 출력 100만 토큰 ≈ $50 vs DeepSeek 신형 ≈ $0.15~0.6. 99% 싼데 왜 $50를 내나
Nadella
앱 계층으로 내려와야 한다
”AI 제품의 로열티가 전부 모델 계층으로 가는 건 말이 안 된다.” DB에서 Postgres·MySQL이 없었다면 앱 계층이 마진을 가질 수 없었다
All-In 패널
역사적으로 이익은 스택 위로 간다
그래서 NVIDIA도 위로(Hugging Face 인수, 서빙) 올라가는 것 아니냐는 질문
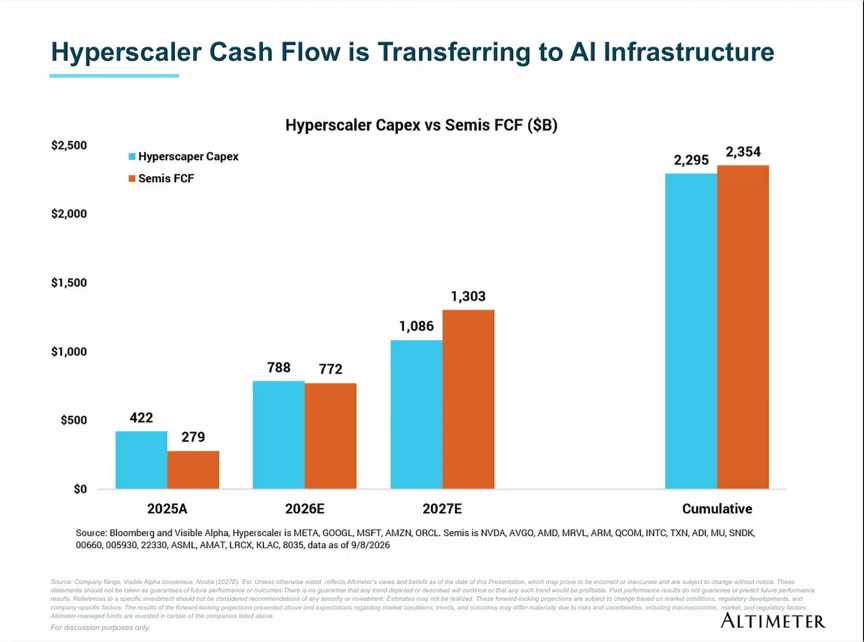
'토큰을 만드는 쪽이 번다'의 근거. 하늘색이 하이퍼스케일러 capex, 주황이 반도체 기업의 잉여현금흐름($B)입니다. 2026E에는 $788B 대 $772B로 거의 1:1, 3년 누적으로는 $2.30T 대 $2.35T — 쓴 돈이 그대로 반도체의 현금이 됩니다. (Altimeter)
거스트너의 매출 시나리오($180B)와 패널·나델라의 가격 압축 전망은 정면으로 충돌합니다.
실제로 거스트너 본인도 6~7월 횡보의 이유 중 하나로 “오픈소스가 따라잡는가”라는 우려를 꼽았습니다.
나델라의 기업용 처방: “모두 쓰되, 모두로부터 독립하라(use all, but be independent of all).”
모델 하나를 뺐을 때 내 eval이 유지되는지가 산성 테스트. 하니스·메모리는 모델 바깥에 둘 것.
쟁점 ④ 진짜 병목 — 전력과 원자
누가
진단
처방
Gerstner
43GW는 무리, 25GW. 인허가·계통 연계·숙련 인력·전력 장비 매진
그래도 매출 목표엔 충분 — Anthropic은 ~1.5GW로 ~$100B를 내고 있다
Vance
데이터센터 반발은 한 세대 동안 발전소를 안 지은 결과. 전기요금 $290 → $580
”too cheap to meter”를 목표로 그냥 더 지어라
Nadella
테크 업계 말은 아무도 안 믿는다
워싱턴주 Quincy 20년 데이터(세수 12배, 재산세 1/3↓, 건설 일자리 1,200개)로 허가를 ‘벌어야’ 한다 — “새로운 근육”
Shotwell
지상은 너무 느리다. 소문나면 땅값 $3K → $180K/에이커, 발전기 리드타임 3년
우주로. 부지·냉각 공짜, 24시간 태양광, 발사체는 자사 보유. 내년 AI 컴퓨트 위성 발사
Musk
팹이 전부 풀가동
”Terafab을 짓거나, 스케일에 실패하거나.” 오스틴 R&D 팹 → 내년 말 ‘crawl’ 단계
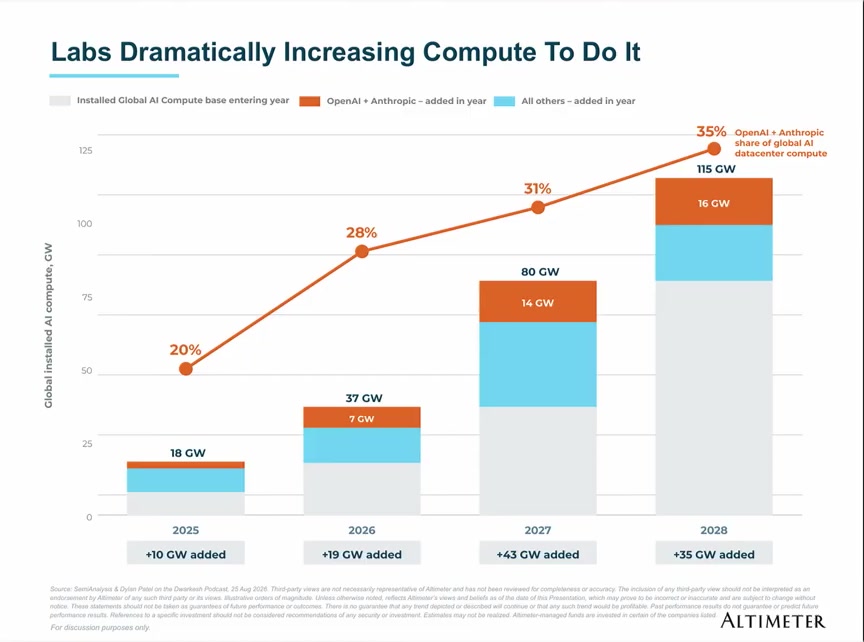
SemiAnalysis 전망 기반 장표. 누적 설치량이 18GW(2025) → 37GW → 80GW → 115GW(2028)로 늘고, 주황색이 그해 OpenAI·Anthropic 몫(7GW → 14GW → 16GW)입니다. 거스트너는 이 중 2027년의 +43GW가 과하다고 보고 ~25GW를 예상합니다. (Altimeter)Shotwell (18:40~): 왜 데이터센터를 우주에 올리는가. 지상 인허가·부지·전력 장비의 시간 비용이 핵심 논거입니다.Vance (9:25~): 데이터센터 반발을 NIMBY가 아니라 '발전 설비 부족'의 문제로 진단하는 구간.
패널이 언급한 데이터센터 여론은 -80. 트럼프·밴스의 “더 지어라”와 나델라의 “허가를 벌어라”는 같은 편 안에서의 온도차입니다.
거스트너가 든 과잉 규제의 전례: 활동가 압력으로 원전 67기를 닫은 것. “AI에 같은 일이 일어나게 둘 수 없다.”
세 번째 리스크는 금리. 데이터센터는 이제 빚으로 짓고, 10년물이 5.5%로 가면 주식 전반에 부담.
3. 중국과 오픈 모델
중심은 젠슨의 오픈 모델 구간입니다. 패널의 “오픈 모델이 중국산이든 미국산이든 상관있나?”라는 질문에서 시작됩니다.
Jensen (15:48~): 클로즈드는 생수, 오픈은 수돗물. 이어서 '중국산 오픈 모델이어도 상관있나'에 대한 답과 '레이스의 정의'가 나옵니다.
쟁점 ① ‘레이스’란 무엇인가
누가
정의
근거
Jensen
누가 가장 잘 활용하느냐
지난 산업혁명의 발명자(맥스웰·볼타·앙페르)는 전부 유럽인. 미국은 발명하지 않고 활용해서 이겼다. 소수 테크 기업이 아니라 모든 산업·모든 회사가 써야 이기는 것
Trump
”Whoever wins AI wins”
인터넷보다 크다. 승자독식 프레임
Musk
역량 경쟁이고, 자해하면 진다
중국이 안 받는 규칙은 “우리만 핸디캡” → “중국이 사실상 이긴다”
Nadella
확산(diffusion)과 규범
미국이 앞서 있고 논쟁이 투명하게 벌어지는 것 자체가 강점. 중국도 받을 안전 표준을 미국이 주도해야
젠슨의 정의를 받아들이면 “중국 모델이 더 좋은가”는 부차적인 질문이 됩니다. 남는 질문은 누가 더 빨리 산업에 깔았는가.
트럼프·머스크의 프레임에서는 여전히 프런티어 역량 자체가 승부처입니다.
쟁점 ② 중국산 오픈 모델, 써도 되나
누가
입장
근거
Jensen
된다. “다운로드하는 순간 당신 것”
Linux·Kubernetes에도 중국 엔지니어의 손이 닿아 있다. 포크해서 고쳐 쓰면 우리 것. 오픈소스 기여의 다수는 이미 중국발 — 엔지니어를 “대량 생산”하는 나라
Nadella
출처보다 의존 구조가 문제
어떤 모델이든 빼도 eval이 유지되는 구조. 가중치·CoT·메모리를 내가 통제하는가
Musk (간접 반론)
공급망은 국적이 중요하다
”어떤 이유로든 대만에서 칩이 안 올 수 있다” → Terafab. 소프트웨어는 복제되지만 원자는 복제되지 않는다
젠슨의 비유: 클로즈드 = 생수, 오픈 = 수돗물. “물은 공짜입니다. 오늘 아침 샤워에 공짜 물을 많이 썼습니다.” 용도에 맞는 물을 쓰면 되고 둘 다 필요하다.
오픈이 필요한 이유로 든 것: 주권, 프라이버시, 자체 기술 보호 — 그리고 $400B가 들어간 AI 네이티브 스타트업의 80%가 이미 오픈 모델 위에 있다는 사실.
쟁점 ③ 오픈 모델은 누구에게 좋고 누구에게 나쁜가
누구에게
영향
발언
인프라(NVIDIA)
좋다
모델이 많아질수록 전부 NVIDIA 위에서 돈다. 1년 반 전엔 OpenAI뿐이었는데 지금은 Gemini·Anthropic·Grok·Meta까지
앱·기업
좋다
Nadella: 오픈소스의 견제가 있어야 앱 계층에 마진이 생긴다. Windows엔 Linux, SQL Server엔 Postgres가 있었다
프런티어 랩
나쁘다
패널: 99% 가격 격차. Gerstner: “오픈소스가 따라잡는가”가 6~7월 시장을 눌렀다
’AI 트레이드’ 투자자
양면
랩 매출($180B)이 안 나오면 capex 사슬 전체가 흔들린다 — 2번 섹션의 논리와 직결
나델라의 반직관적 경험담: Windows–Unix 상호운용을 열었더니 점유율이 줄기는커녕 엔터프라이즈 침투의 계기가 됐다.
그래서 지금 필요한 것도 모델 간 KV 캐시 재사용 같은 interop 표준이라는 주장.
Nadella (14:20~): '$50 대 $0.6' 질문에 대한 답. Linux·Postgres 비유와 앱 계층 마진 이야기가 이어집니다.
쟁점 ④ 중국은 어디까지 왔나
리소그래피: 젠슨 — “2030년이면 도달한다.” 2~3년은 “클릭 한 번”이고 중국 입장에선 이미 도달한 것과 같다. 중국은 대량 생산에 강하므로 되는 순간 곧바로 본토 팹으로 간다.
전력: 밴스 — 미국의 3배. 2005년 이후 미국은 평평하다.
자본과 RSI: Sacks — GLM을 만든 중국 랩(Zhipu)이 $5B를 조달했고 AI가 다음 AI를 학습시키는 자동화를 우선순위로 발표. 젠슨은 RSI를 “상식적인 아이디어들의 묶음”이라며 위협으로 보지 않음.
서사: 젠슨 — 중국엔 종말론을 말하는 집단이 없다. AI를 경제·사회를 발전시키는 기술로만 본다. “그들의 내러티브가 훨씬 실용적.”
젠슨의 결론은 하나입니다: “미국은 달려야 한다. 감속은 분명히 틀린 전략이다.”
Jensen (42:10~): Terafab에 대한 평가('누군가 할 수 있다면 Elon')와 중국 리소그래피 2030년 전망.
쟁점 ⑤ 그래도 중국과 합의할 수 있나
누가
입장
근거
Musk
피어 리뷰 정도는 가능
강제력은 없지만 ‘여론의 법정’이 있다. 미국 랩이 위험하다고 경고한 모델을 내놨다가 사고가 나면 체면을 크게 잃는다
Nadella
중국도 신경 써야 맞다
위험이 실재한다면 미국에서만 터질 이유가 없다. “미국만 걱정하는 위험”이라면 그게 이상한 것
All-In 패널
큰 합의는 불가, 작은 합의만
감속(pause)은 중국이 이미 거절. 서로 잃을 게 없고 신뢰가 덜 필요한 작은 것부터
한눈에 보기 — 누가 무엇을 믿는가
경제·인프라
중국·오픈 모델
Jensen Huang
생태계 전체에 자본을 댄다. 네오클라우드가 land·power·shell을 확보
오픈·클로즈드 둘 다 필요. 레이스는 ‘활용’. 중국 리소그래피 2030
Satya Nadella
롱테일을 위해 짓는다. 증명 기준은 GDP 7~8%
오픈소스의 견제가 앱 계층을 살린다. “use all, independent of all”