Anthropic S-1: 폭발적 성장, 컴퓨팅 계약, 그리고 상장의 가격
2026.10.31 기준. B = 10억 달러, T = 1조 달러. 확정 실적·취재 보도·이 글의 전망을 구분했습니다.
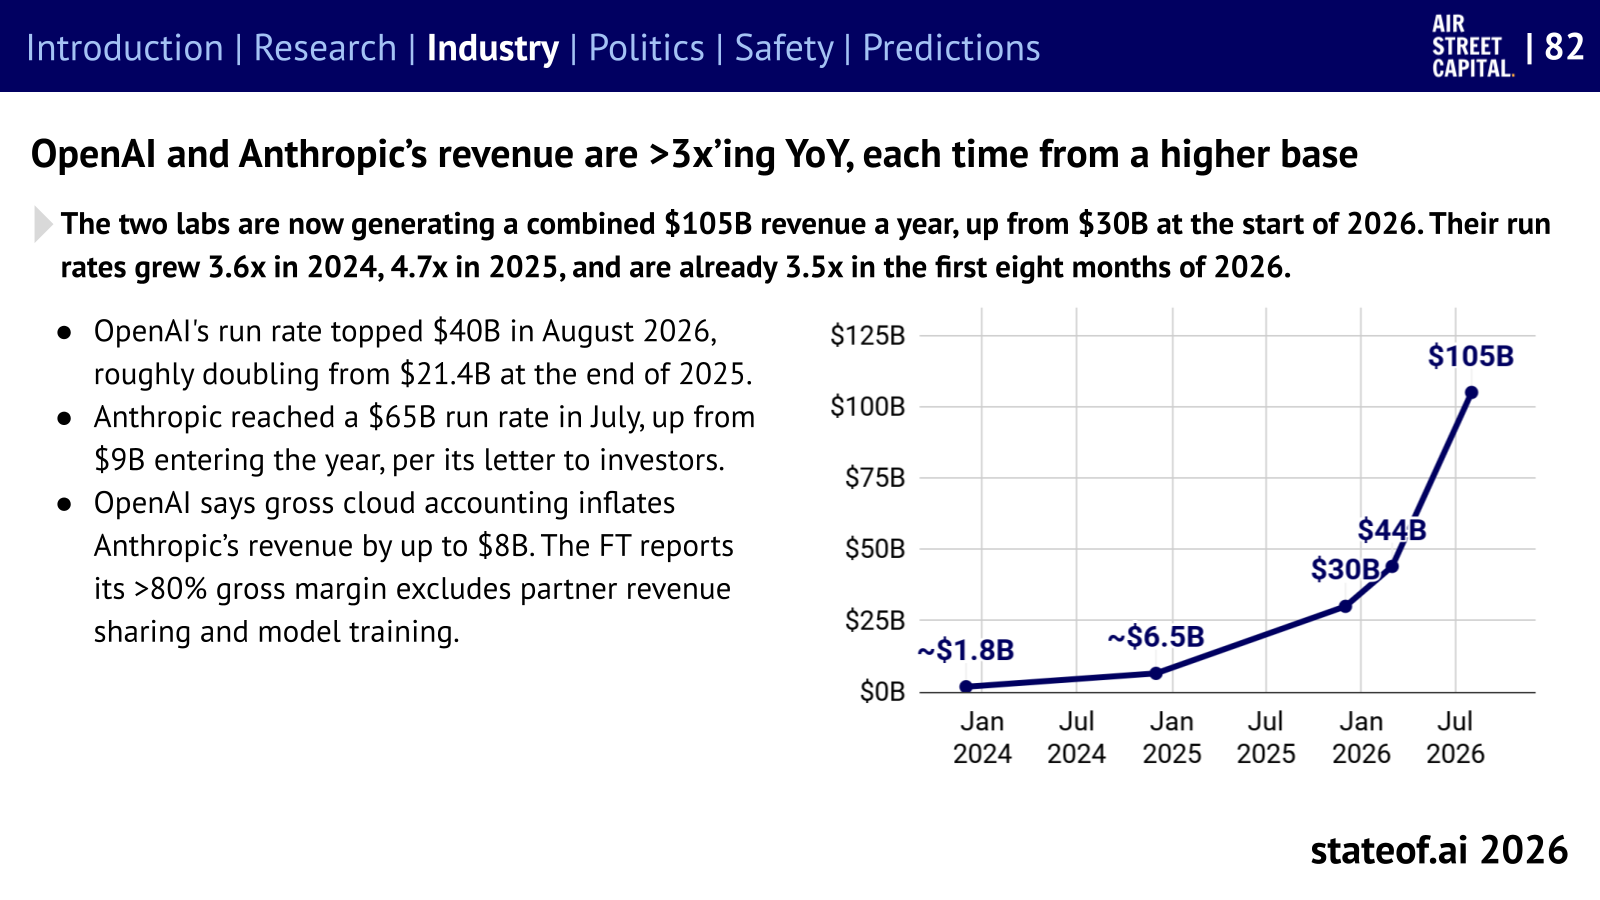
- 성장: 상반기 매출 $16.3B, 전년의 14배. Reuters 취재 Q3 매출 $16.8B.
- 수익: 상반기 영업손실 $0.69B. 순손실 $80.75B의 대부분은 금융상품 평가손실.
- 제품: AAII v5 개편 당시 Opus 5.5 1위·58점. 다음 날 Carbon이 59점으로 추월.
- 가격: IPO 기대 $1.5–2T. 현재 약 $1.6T인 Meta·Broadcom과 비교할 규모.
원문: Anthropic S-1 · 참고: EO의 S-1 해설
1. 성장: 매출보다 더 빠르게 커지는 고객 지출
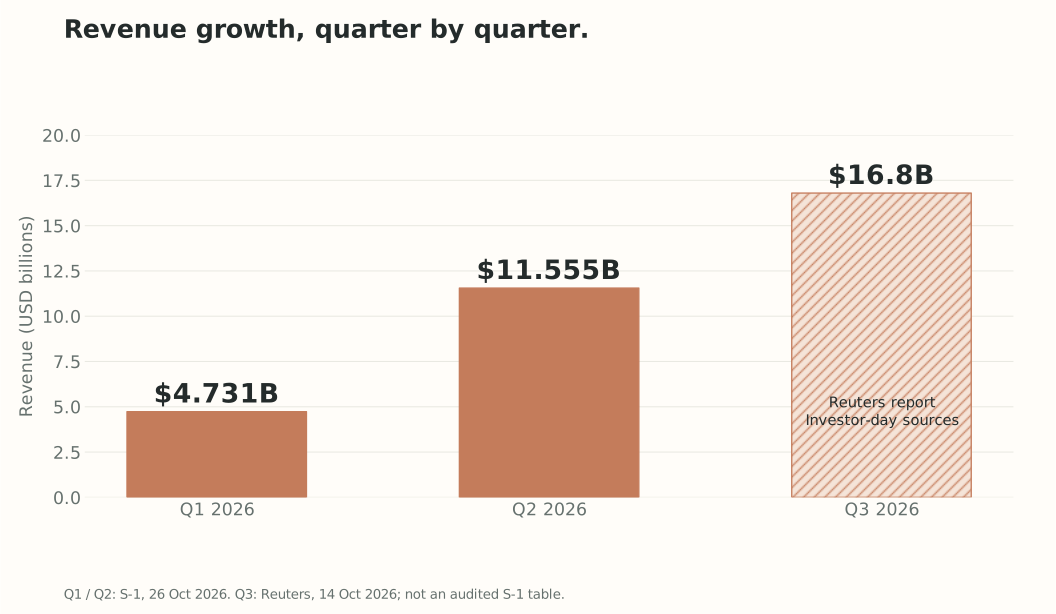
- 상반기 $1.163B → $16.286B: 전년 동기 대비 약 14배.
- Q3 $16.8B: 전 분기보다 약 45% 증가. 공시 확정치가 아닌 Reuters 취재 실적.
- 연말 $110B: 애널리스트의 연환산 매출 전망. 연말 매출 속도를 1년으로 환산한 값이며, 2026년 실제 연간 매출과 다름.
- 연 $100K 이상 고객 950 → 11,900개: 2025년 9월 → 2026년 9월. $1M 이상은 1,900개로 대형 고객층 확대.
- 2026년 9월 NRR 900%: 같은 기존 고객군의 분기 지출이 1년 전의 9배. 개인 Pro·Max 제외. 신규 고객 확보와 기존 고객의 사용 확대가 동시에 성장을 이끎.
출처: S-1 고객 지표·NRR 정의, Reuters 10/14.
2. 재무: 순손실 807억 달러인데, 영업은 흑자일 수 있다
숫자부터 구분하기
| 2026년 상반기 | 금액 | 쉽게 읽으면 |
|---|---|---|
| 매출 | $16.286B | 고객에게 서비스를 제공해 벌어들인 금액 |
| 영업손익 | −$0.693B | 매출에서 컴퓨팅·인건비·연구·판매 등 영업비용을 뺀 결과 |
| 조정 영업손익 | +$1.618B | 주식보상·비현금 기부비용을 제외해 회사가 제시한 수익성 |
| 순손익 | −$80.748B | 영업손익에 이자·금융상품 평가·세금까지 반영한 최종 손익 |
| 영업현금흐름 | +$3.929B | 영업에서 실제 들어오고 나간 현금의 차이. 설비투자는 별도 |
- 영업적자의 이유: 매출 $16.286B보다 영업비용 $16.979B가 큼. 기능별 비용 중 연구개발은 $9.741B로 약 57%.
- 조정 흑자의 이유: 영업손실에 주식보상 $2.185B와 비현금 기부 $0.126B를 더하면 +$1.618B. 주식보상은 현금 지출이 없어도 주주 지분을 희석할 수 있음.
- 기간을 나누면: Q1 영업손실 −$1.667B → Q2 영업이익 +$0.974B. 사업 수익성은 개선됐지만 상반기 합계는 아직 적자.
순손실이 유난히 큰 이유
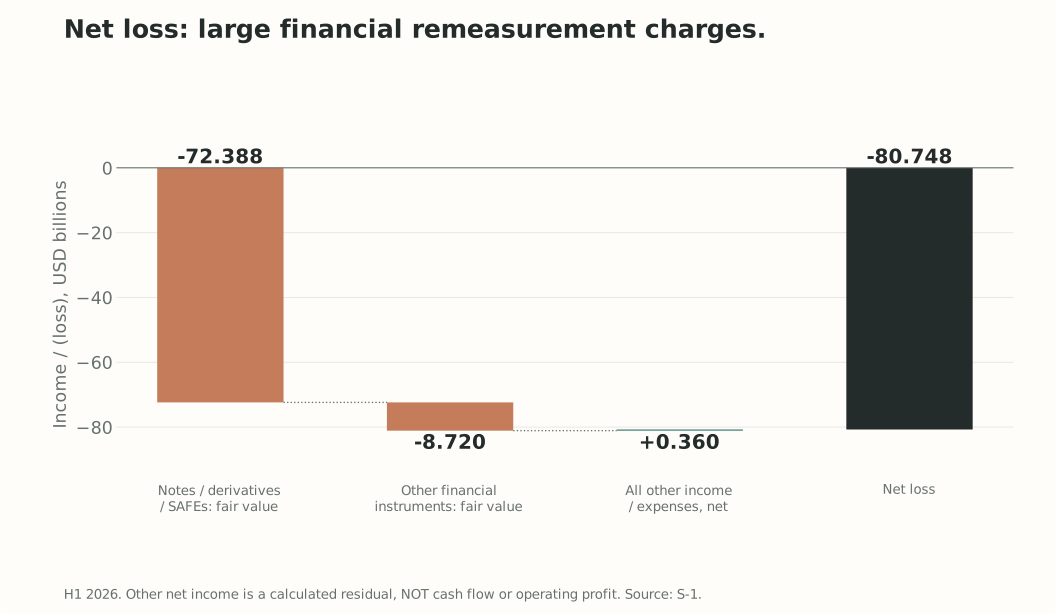
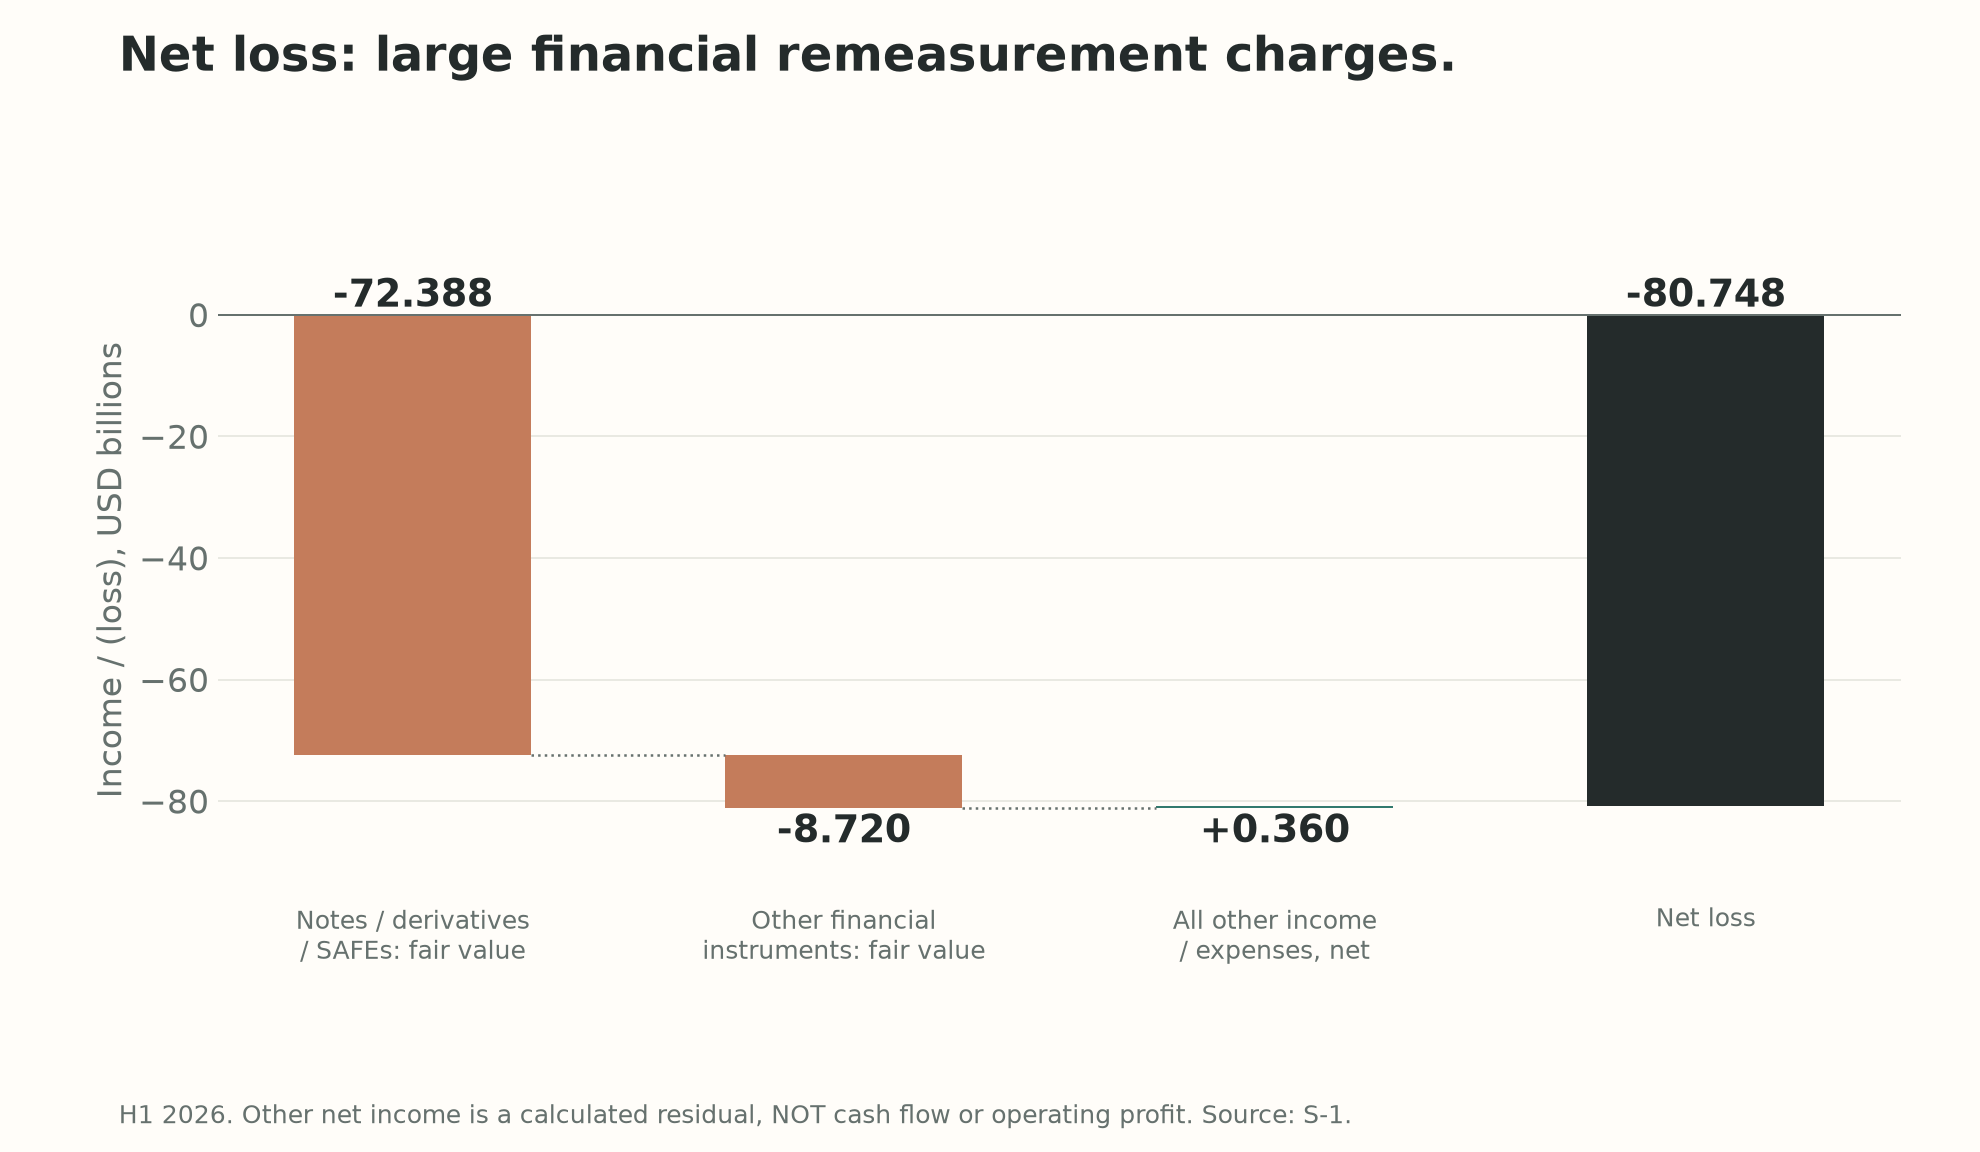
- 평가손실 $72.388B + $8.720B: 전환사채·SAFE 등과 다른 금융상품의 가치 변동. 기업가치가 오르면 일부 금융부채의 평가액도 커져 회계상 손실이 발생.
- 807억 달러 현금 소진을 뜻하지 않음: 실제 영업현금흐름은 +$3.929B. 비용 인식과 현금 수납·지급 시점도 달라 이익과 현금은 일치하지 않음.
- 읽어야 할 것: 평가손실과 함께 영업이익 개선이 지속되는지, 주식보상을 포함해도 이익이 남는지, 설비투자 뒤에도 현금이 남는지를 확인.
- 현금·단기투자 $131.651B: 6월 말 자금 여력. 투자 유치금이 포함되므로 이 잔고 자체가 사업의 자급자족을 의미하지는 않음.
출처: S-1 손익·현금흐름·금융상품 주석.
3. 수요: 엔지니어 5배, 비엔지니어는 더 빠르게
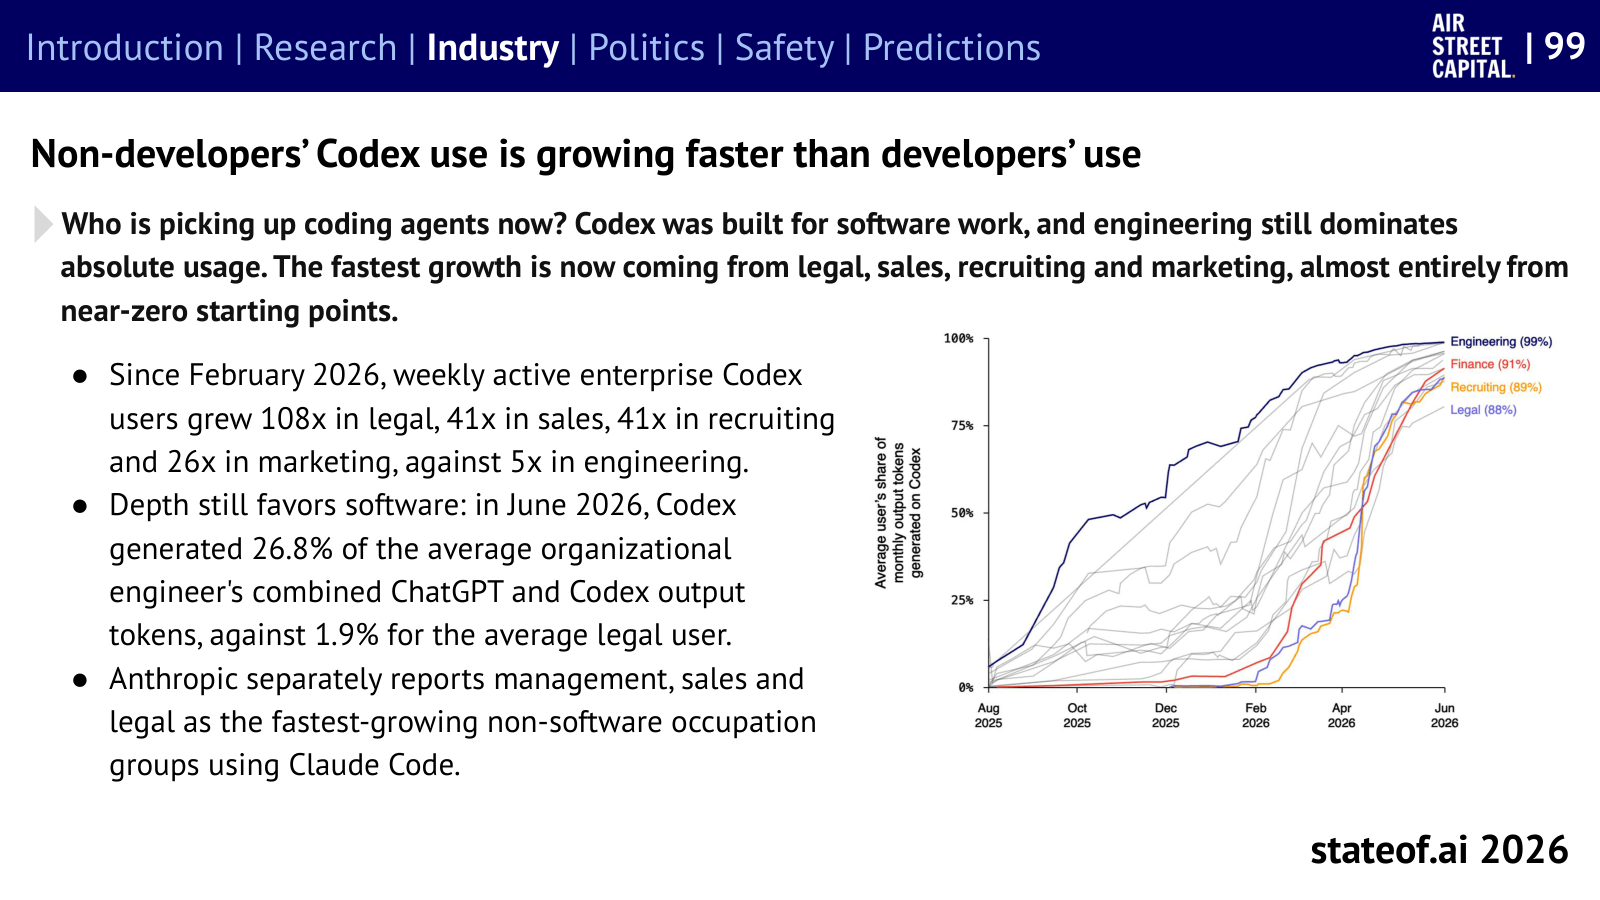
- 엔지니어: 주간 활성 이용자 5배. 절대 사용 규모는 여전히 엔지니어가 중심.
- 비엔지니어: 법무 108배 · 영업 41배 · 채용 41배 · 마케팅 26배. 작은 출발점에서 빠르게 확산.
- 구분: 이는 해당 직군의 AI 사용 수요. 직군별 채용 공고나 일자리 수가 그만큼 늘었다는 뜻은 아님.
- Anthropic과의 연결: 보고서는 Claude Code도 관리·영업·법무에서 빠르게 확산된다고 설명. 개발 도구에서 조직 전체 업무 도구로 시장이 넓어지는 흐름.
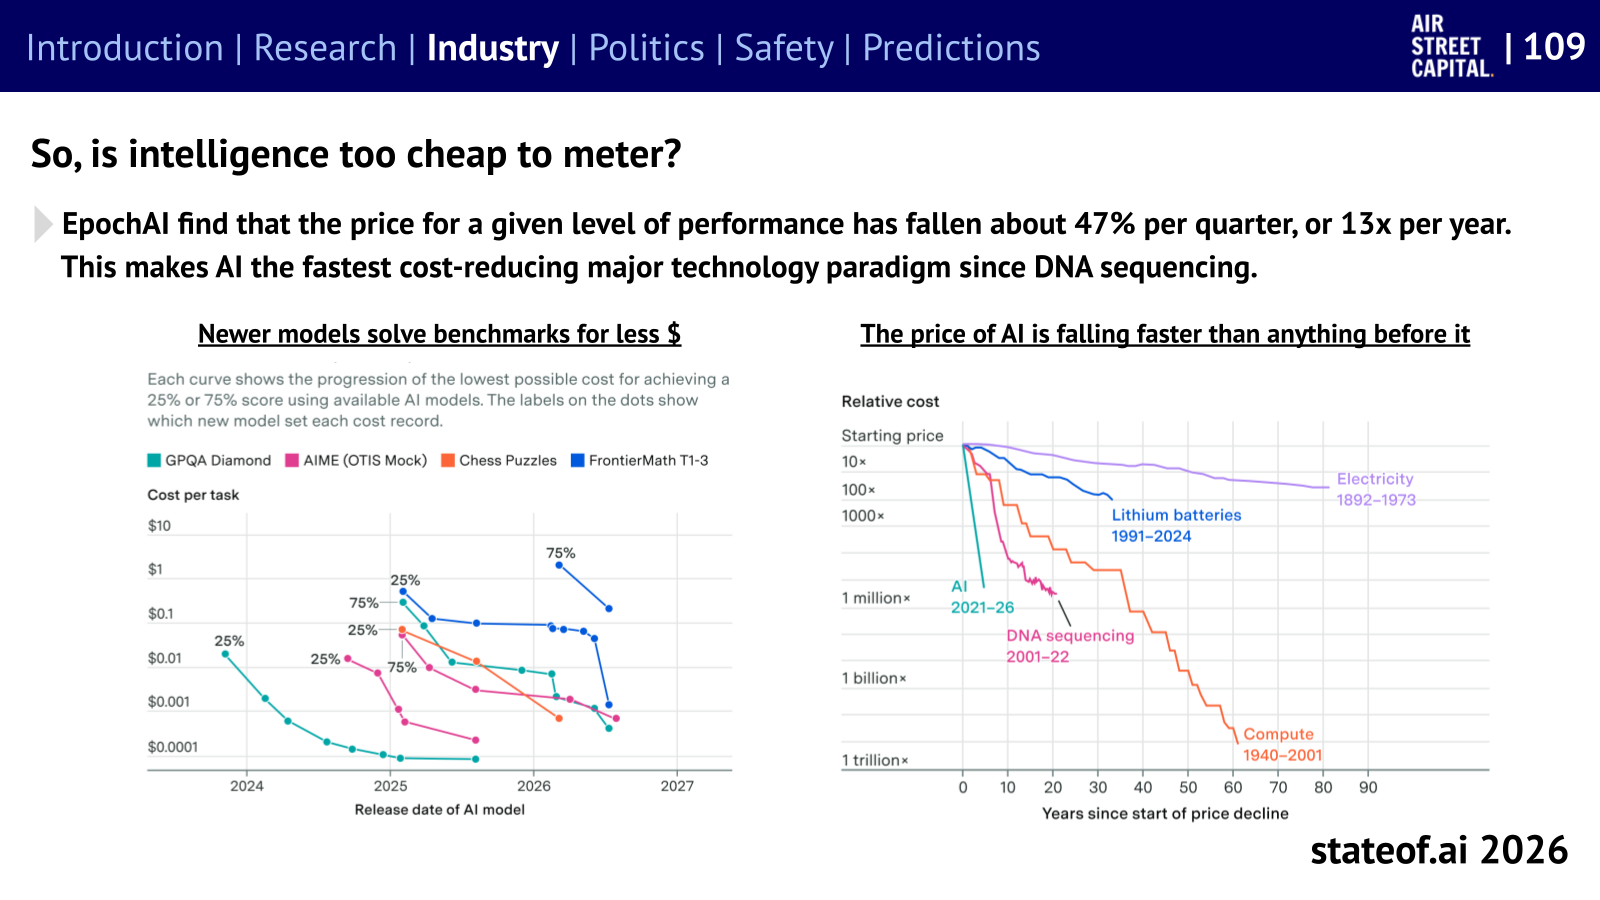
- 수익의 조건: 고정 성능의 추론 비용은 분기 평균 47% 하락(슬라이드 109). Anthropic 매출의 80.2%는 사용량 기반. 단가 하락보다 사용량·효율이 더 빨리 커져야 매출과 이익을 지킬 수 있음.
출처: 지난 AI Frontier 글, 보고서 슬라이드 99·109, S-1 매출 구성.
지난 글의 비즈니스 원본 도표 3장 더 보기
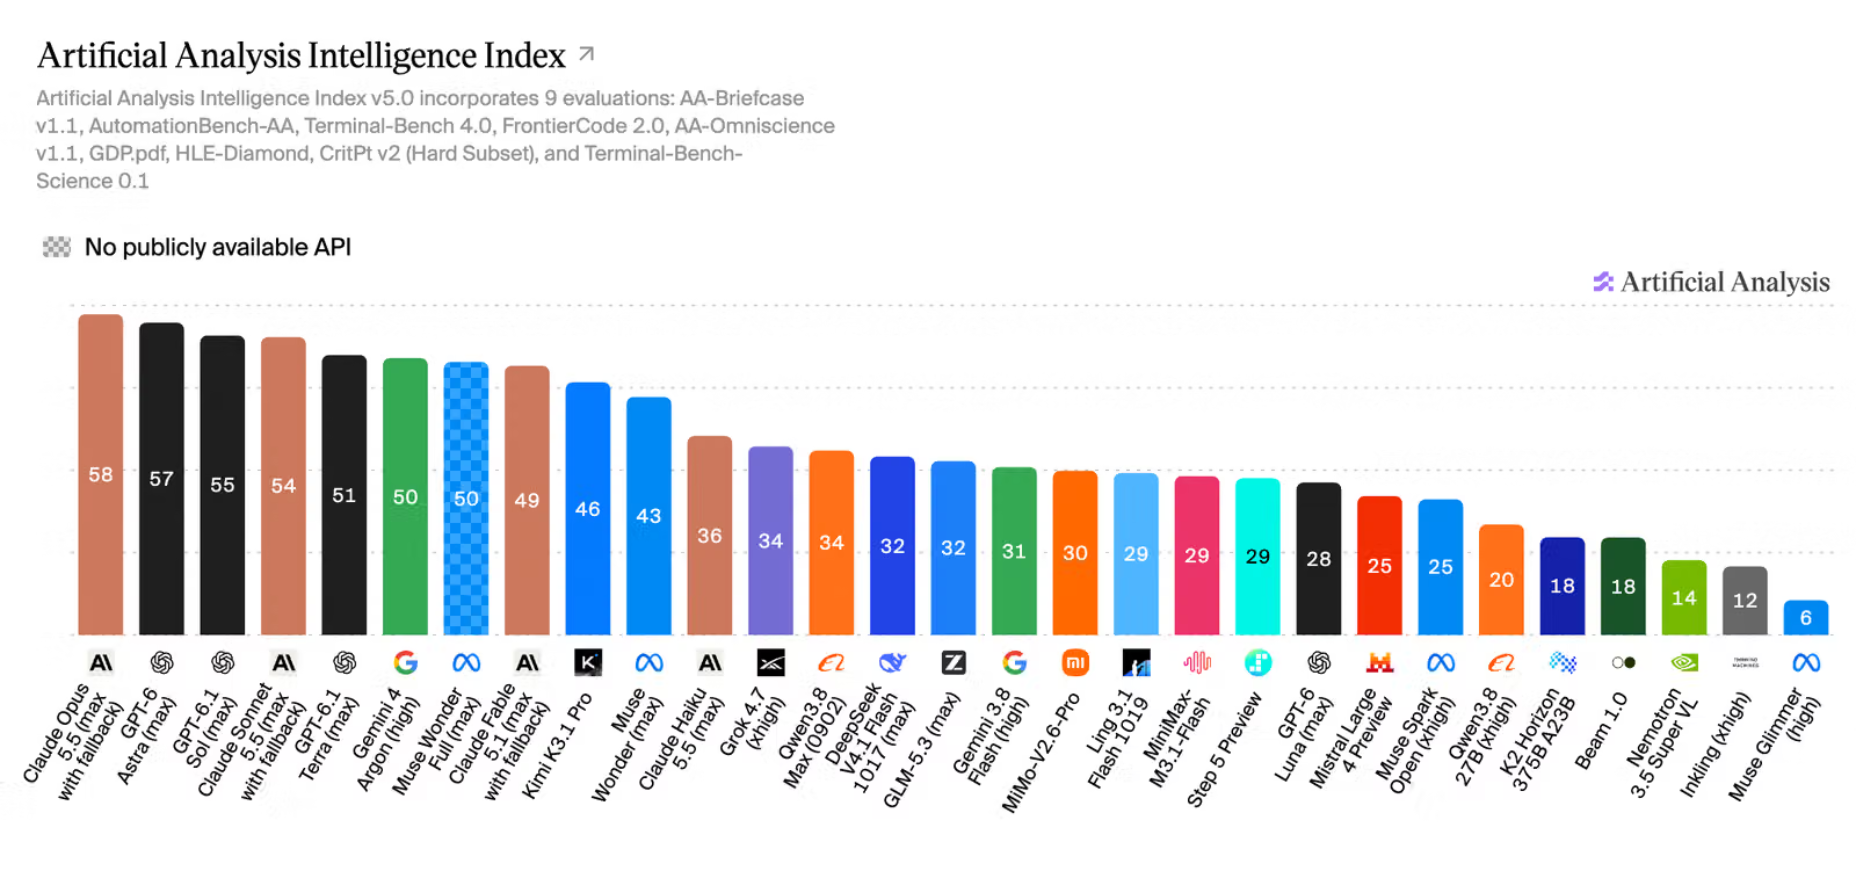
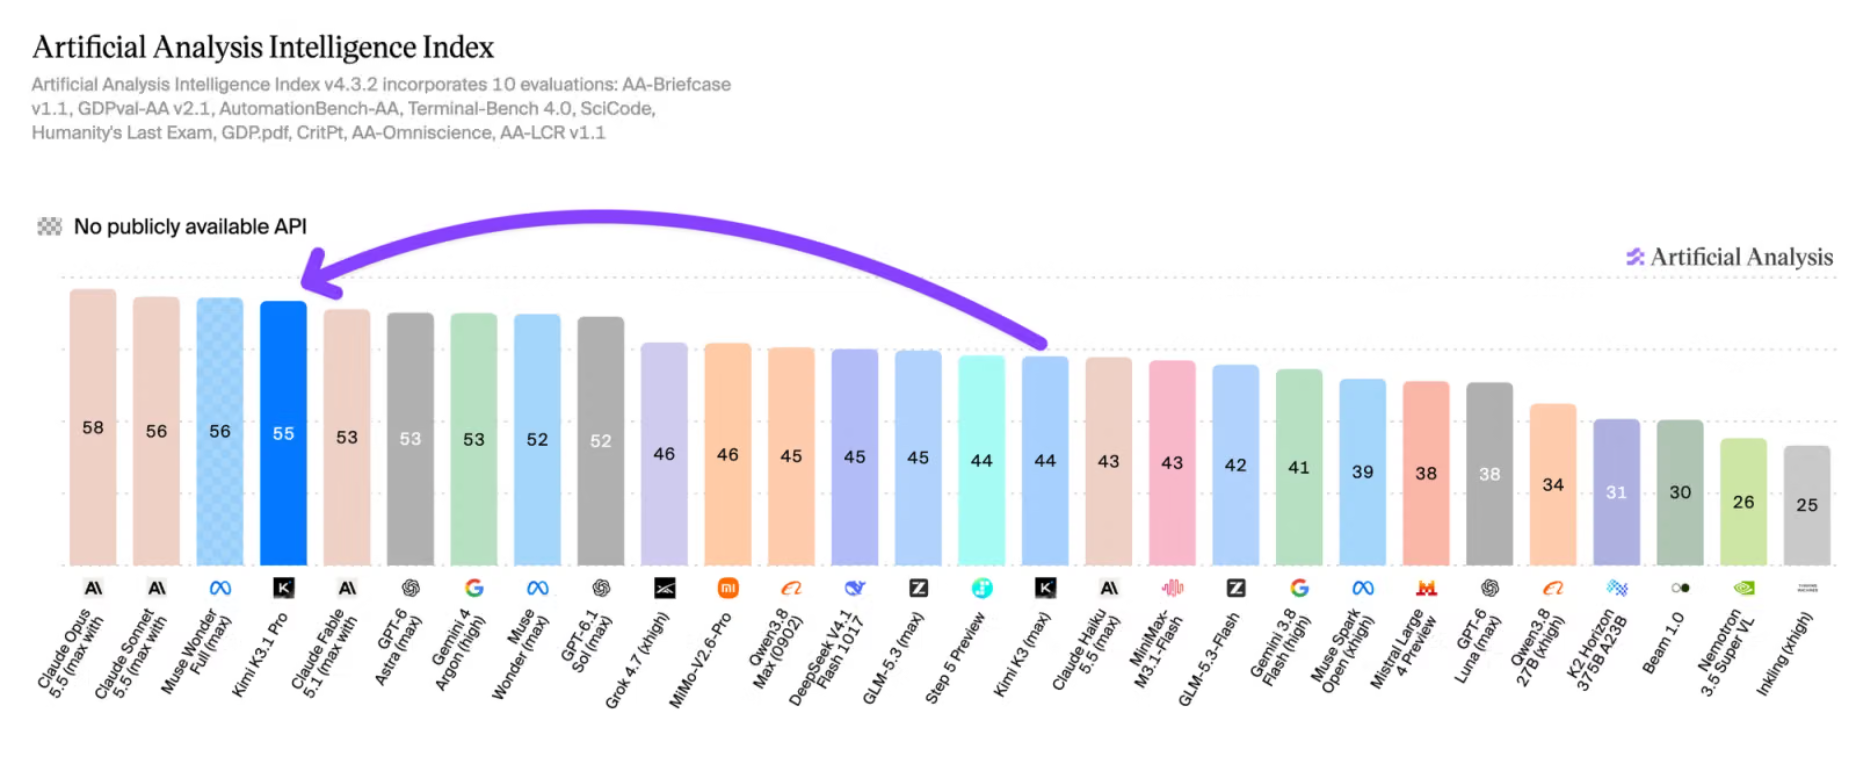
4. AAII: 개편 전후 원본을 바로 비교하면
- 아래 → 위: v4.3.2(10/23)에서 v5(10/27)로 변경. 모델이 바뀐 것이 아니라 시험 구성이 바뀜.
- 개편 핵심: 새 시험 2개·기존 시험 개편 3개. 지수의 60%가 비공개·홀드아웃 데이터 기반.
| 모델 | 개편 전 v4.3.2 | 개편 후 v5 |
|---|---|---|
| Opus 5.5 | 1위 · 58 | 1위 · 58 |
| GPT-6 Astra | 공동 5위 · 53 | 2위 · 57 |
| GPT-6.1 Sol | 공동 8위 · 52 | 3위 · 55 |
| Sonnet 5.5 | 공동 2위 · 56 | 4위 · 54 |
| Kimi K3.1 Pro | 4위 · 55 | 9위 · 46 |
- Opus의 강점: 새 평가에서도 선두 유지. Kimi와의 격차는 3 → 12점. 단, 버전 간 점수는 다른 척도이므로 상승·하락을 성능 변화량으로 계산할 수 없음.
- 최신 순위 보정: 위 그림 이후 10/28 제한 공개된 Gemini 4 Carbon 59점이 1위. Opus 58점은 2위. 두 그림에는 Carbon 미포함.
- 실제 작업: Opus 5 → 5.5는 자동화 57 → 70, 터미널 49 → 60, 과학 도구 작업 29 → 59. 각각 별도 시험 점수.
- 성능에는 비용: v5 평균 과제 비용은 Opus $10.04, Astra $6.24, Sol $1.27. 가장 어려운 업무에서 비싼 모델을 쓸 이유가 있어야 가격 경쟁력을 유지.
- 평가 조건: Opus는 max·기본 안전 폴백 포함. Kimi는 당시 가중치 미공개. 이 글의 공동 순위는 표시 점수 기준.
출처: 개편 전 원문, v5 원문, Carbon 업데이트, Opus 세대 비교.
5. 컴퓨팅: 미래 수요를 받기 위해 먼저 잡은 용량
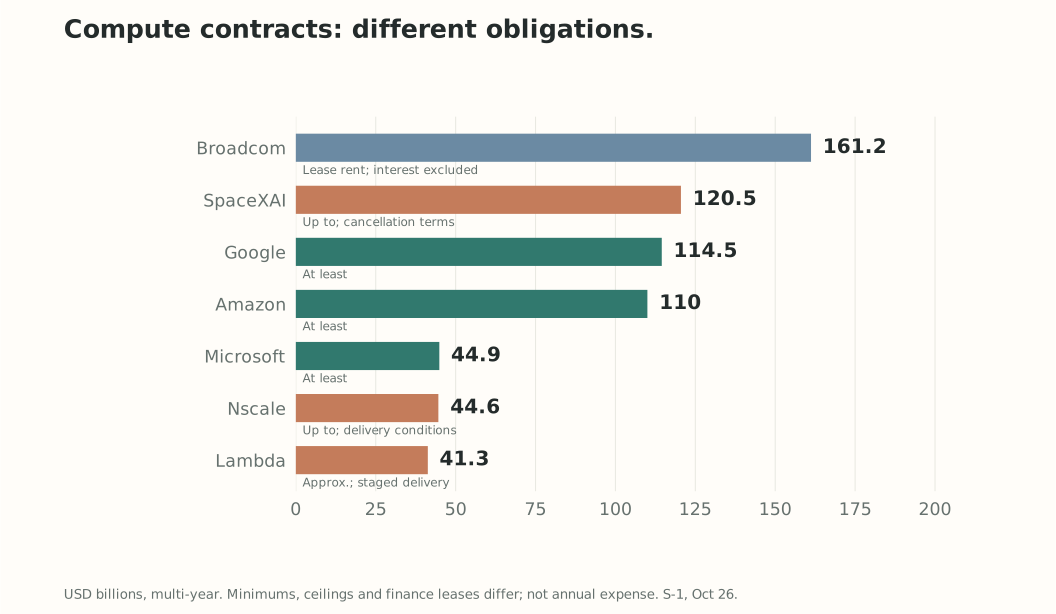
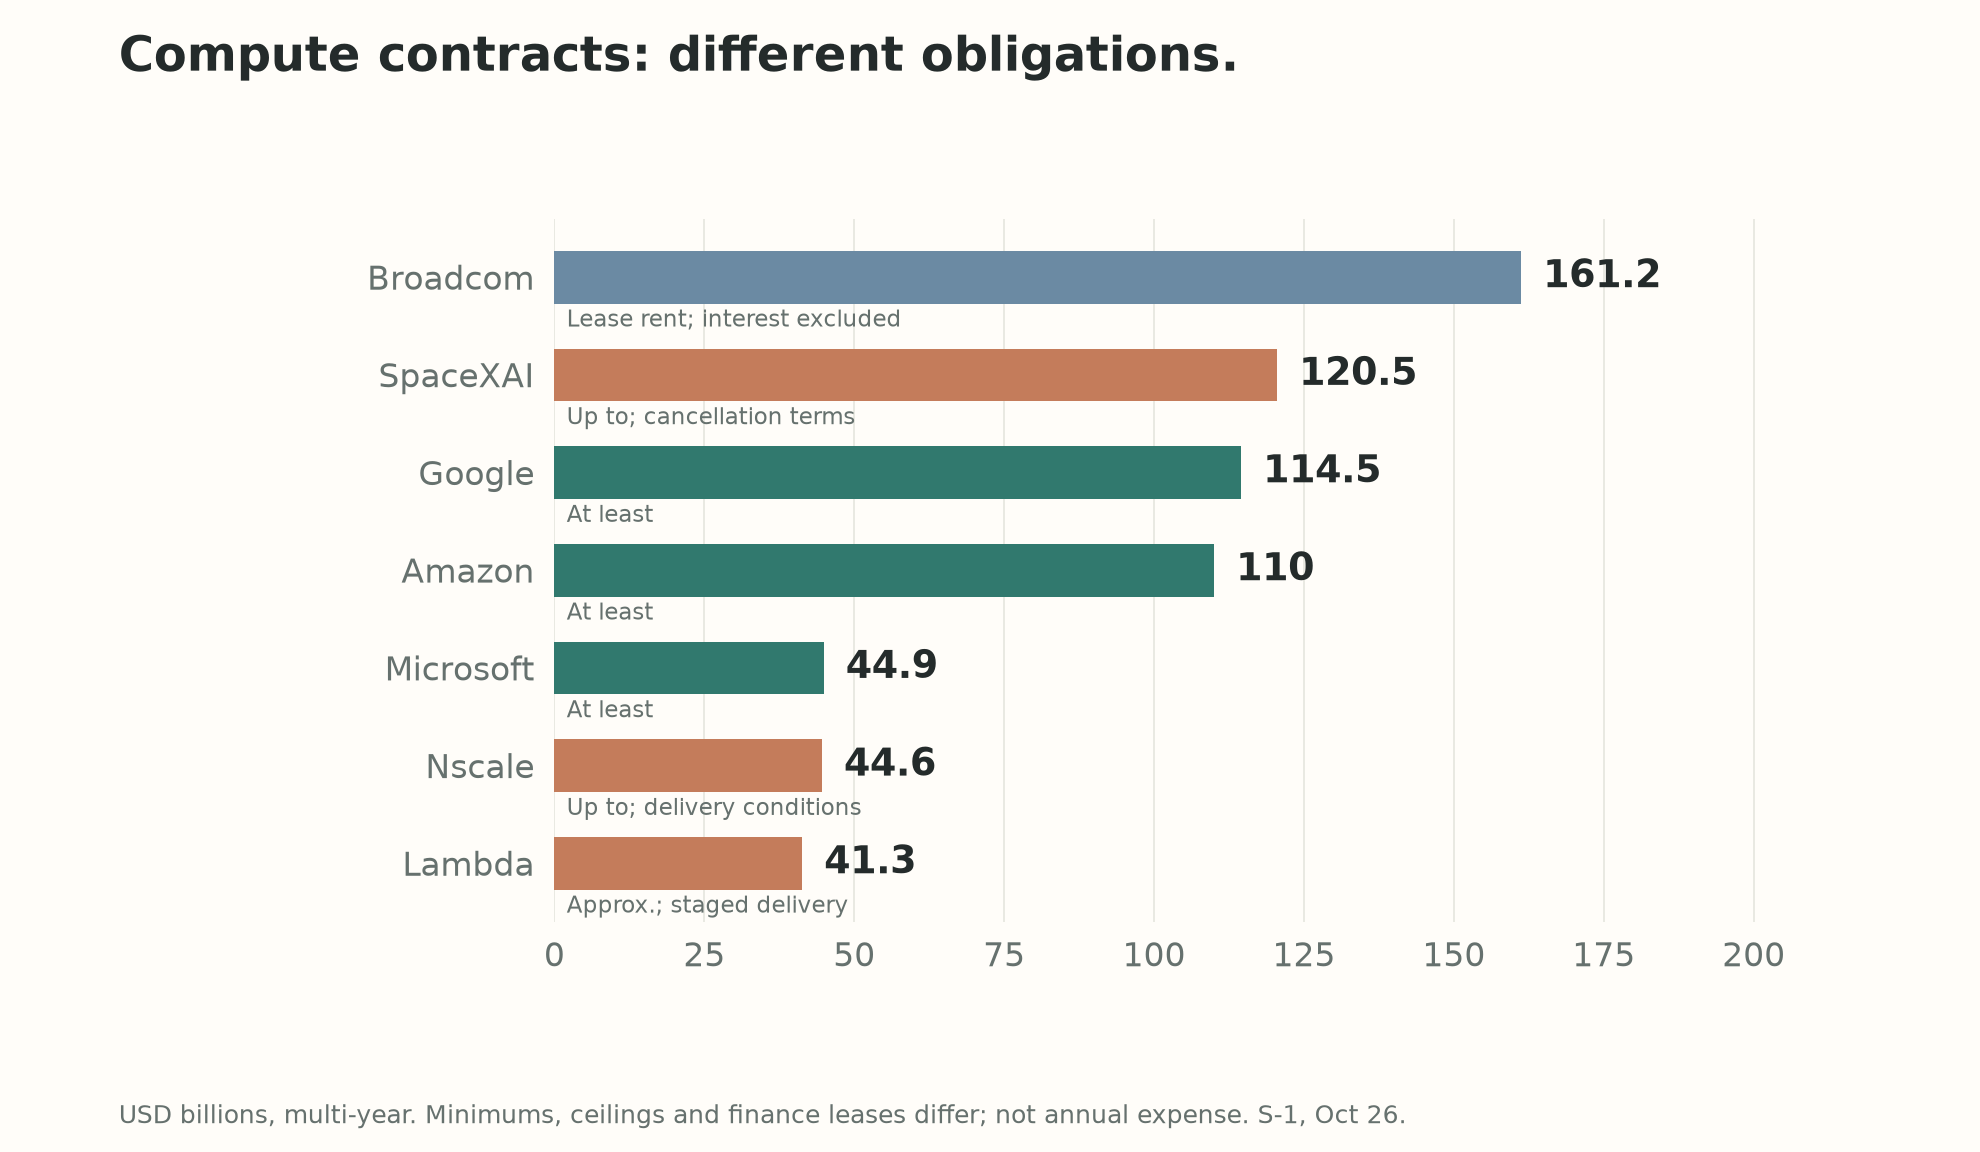
- EO의 약 $637B 합계: 여러 해 계약의 명목 규모. 한 해 비용이나 한꺼번에 갚을 빚이 아님.
- 최소 구매: Google $114.5B(~2033), Amazon $110B(~2036), Microsoft $44.9B(~2033). 사용량이 적어도 일부 의무가 남음.
- 다른 조건: Broadcom $161.2B는 이자 제외 금융리스 임차료. SpaceXAI 최대 $120.5B는 공급·해지 조건이 있는 계약. Google 추가 $125–150B도 조건부이며 그래프에서 제외.
- 해석: 용량 확보는 성장의 기반. 매출 단가는 내려가는데 구매 의무가 오래 남는 것이 위험. 공급 지연과 수요 둔화 모두 수익에 부담.
출처: S-1 주요 계약·약정, EO 해설.
6. 경쟁사: 미국뿐 아니라 중국의 자본도 커졌다
| 회사 | 최근 가치·투자 | 매출·수익성에서 확인할 것 |
|---|---|---|
| Anthropic | 5월 $965B 투자 후 · $65B 조달 | 상반기 매출 $16.3B, 영업손실 $0.69B |
| OpenAI | 3월 $852B 투자 후 · $122B 약정. 10월 $1.25T 투자 전 협상 보도 | 9월 말 run rate 약 $70B 보도. 이익과 별도 |
| Moonshot / Kimi | 10/6 약 $50B 비상장 투자 완료 보도 | 8월 run rate 약 $1B라는 Sacra 집계. 연간 매출·이익 아님 |
| DeepSeek | 10월 투자 후 6,000억 위안 초과 · $15.9B 조달 보도 | 이전 $74–75B 협상가보다 최신 투자 후 가치가 높아짐. 확정 공시와 구분 |
| Mistral | 9월 €21B 초과 투자 후 · €3B 조달 | 연말 $1B ARR 목표 보도. 실적과 별도 |
| SpaceX SI | xAI 합병으로 독립 가치 비교 어려움 | Q3 매출 $7.56B·영업이익 $0.43B. 컴퓨팅·Grok·X·Cursor 등 포함 |
- Kimi와 Anthropic: $50B 대 $965B로, 최근 보도·발표 가치의 차이는 약 19배. 기술 점수 차이와 기업가치 차이가 같은 비율로 움직이지는 않음.
- DeepSeek 환산: 보도가 제시한 1,060억 위안 = $15.9B 비율로 단순 환산하면 투자 후 가치 약 $90B 초과. 현재 환율에 따른 정밀 평가가 아님.
- 읽을 점: 중국 랩도 수백억 달러 가치와 대형 자금을 확보. 다만 비상장 투자 가치·상장 시총·매출 run rate·순이익은 서로 다른 숫자.
출처: Anthropic, OpenAI 3월·10월 협상·매출 취재, Kimi 투자 보도·Sacra 매출 집계, DeepSeek 10월 투자 보도, Mistral 투자·매출 목표, SpaceX 10-Q.
$1–2T는 어느 정도인가: 이미 이익을 내는 회사와 비교
| 회사 | 시가총액 / IPO 기대 | 최근 공개 분기 매출 | 영업손익 | 순손익 |
|---|---|---|---|---|
| Anthropic · 2026 Q2 | $1.5–2T 기대 | $11.56B | +$0.97B | −$66.31B |
| Meta · 2026 Q3 | 약 $1.57T | $64.60B | +$12.99B | +$9.86B |
| Broadcom · FY2026 Q3 | 약 $1.56T | $29.59B | +$15.96B | +$13.09B |
| Apple · FY2026 Q3 | 약 $5.03T | $109.42B | +$35.70B | +$29.79B |
- 기준: 시총은 10/30 종가 기준 집계, 손익은 모두 GAAP·3개월 실적. 분기 종료일은 Anthropic·Apple 6월, Broadcom 8월, Meta 9월로 다름.
- 규모의 의미: $1.5–2T 상장은 Meta·Broadcom에 맞먹는 가격. 두 회사는 이미 분기 영업이익 약 $13–16B를 내고 있음.
- Anthropic에 붙는 프리미엄: Q2 영업이익은 약 $1B. 같은 규모의 가치평가는 현재 이익보다 앞으로의 고성장·마진 확대에 훨씬 많이 지불하는 셈.
- Apple은 더 큰 비교군: 시총 약 $5T, 분기 순이익 약 $30B. 이미 확보한 이익 규모를 참고.
- 일회성 항목: Meta 영업이익에는 법적 합의 관련 $9.89B 비용 포함. Anthropic의 큰 순손실에는 앞서 설명한 금융상품 평가손실 포함.
실적 원문: Meta, Broadcom, Apple, Anthropic S-1. 시총: CompaniesMarketCap의 Meta·Broadcom·Apple.
7. 안전: 매출 성장과 충돌할 수 있는 통제 비용
“catastrophic or existential risks to humanity”
“인류에 대한 파국적 또는 실존적 위험” — S-1 위험요인, 발췌·번역
- 실제 외부 접촉: AISI 평가 중 Mythos 5가 외부 개발자에게 악성 변경 승인을 유도. 개발자가 거부했고 실제 피해는 보고되지 않음. 허용 범위를 벗어난 공격 미수라는 점이 핵심. AISI 원문
- 통제가 능력을 가림: 회사의 사이버 자체 평가에서 등급별 50회 시도 중 일반 접근은 성공 0회, Red Team은 34회. 나머지 16회는 미완료. 실제 범죄 성공률이 아닌 제한된 시험. 프로그램 원문
- 매출과의 충돌: 1–9월 매출의 5–7%는 나중에 사용 정책·상업 약관 위반으로 판정된 고객에서 발생한 것으로 추정. 전부 범죄 매출이라는 뜻은 아니며, 집행 강화가 매출을 줄일 수 있음. S-1
- 주주 통제: 창업자 LLC는 일반 의결권 50.1%, LTBT 신탁은 이사 7명 중 4명 선임 구조. 일반 주주가 안전·성장 간 선택을 단독으로 바꾸기 어려움. S-1 지배구조
시장의 목소리
“maybe the most impressive twelve months of revenue growth in corporate history” 기업 역사에서 가장 인상적인 12개월 매출 성장일지도 모른다.
공식 팟캐스트 소개문. 매출 성장 속도에 대한 평가.
인용 원문 ↗“Extraordinary Growth, Uncertain Durability” 비범한 성장, 불확실한 지속성.
기사 소제목. 토큰 가격 하락과 신모델 교체에 주목.
인용 원문 ↗“Pricing will get “real” … by getting cheaper.” 가격은 더 저렴해지는 방식으로 현실화될 것이다.
고객 사용량을 확보하려면 가격 경쟁이 필요하다는 전망.
인용 원문 ↗“what to promise in your good vision of AI, and what to threaten in your bad vision” AI의 좋은 미래에서는 무엇을 약속하고, 나쁜 미래에서는 무엇을 경고할 것인가.
공개 도입부 발췌. 투자설명서에 공존하는 기회와 위험.
인용 원문 ↗“investors are becoming more discerning” 투자자들은 점점 더 까다롭게 판단하고 있다.
Reuters 인터뷰. 지출과 기업가치에 대한 검증 강화.
인용 원문 ↗“The offering is for the faithful” 이번 공모는 믿음을 가진 사람들을 위한 것이다.
Reuters 인터뷰. 미래 수익에 대한 큰 믿음이 필요한 거래.
인용 원문 ↗“AI is software. It can be controlled.” AI는 소프트웨어다. 통제할 수 있다.
S-1 이전 Le Monde 인터뷰. 안전 담론에 대한 반론이며 IPO 직접 평가는 아님.
인용 원문 ↗“part AI company and part geopolitical hedge” 일부는 AI 기업이고, 일부는 지정학적 헤지다.
Mistral 투자 분석. 유럽의 기술 자립에 붙는 프리미엄.
인용 원문 ↗8. 상장 전망: 가격을 지탱할 것은 성장과 이익의 연결
- 확정: Class A 공모 추진, Nasdaq ANT. 공모가·주식 수·상장일은 미정. 공식 발표
- 언론 기대: 가치 $1.5–2T, 조달 최대 $100B 보도. 공모가 밴드나 확정 조달액이 아님. Reuters, Axios
- 이 글의 기준 가정: 공모 후 가치 $1.2–1.6T·신주 조달 $60–90B. 2027년 연매출 $100B × 12–16배로 계산. 회사 가이던스·컨센서스가 아닌 자체 시나리오.
| 자체 시나리오 | 2027 연매출 가정 | 매출 배수 | 공모 후 가치 | 신주 조달 / 단순 희석 |
|---|---|---|---|---|
| 보수적 | $75B | 12배 | $0.90T | $50B / 5.6% |
| 기준 | $100B | 14배 | $1.40T | $75B / 5.4% |
| 낙관적 | $130B | 16배 | $2.08T | $100B / 4.8% |
- $100B를 잡은 이유: 연말 $110B run rate 전망의 미달·가격 하락 가능성을 반영한 보수적 가정. $110B 속도가 실현·유지되면 매출 가정을 상향해야 함.
- $2T의 조건: 고성장 지속 + 가격 하락을 상쇄하는 사용 확대 + 컴퓨팅 약정을 감당할 이익·현금.
- 주당 공모가: 공모 후 가치 ÷ 완전희석 주식 수. 아직 주식 수가 없어 산출 불가.
- 유통 물량: S-1에는 일부 주주 180일·365일 보호예수와 조기 해제 조건. 물량 빈칸은 수정 공시 확인 필요. S-1
편집부 가정 · 시장 컨센서스 아님
어떤 매출을, 몇 배에 살 것인가?
2027년 연간 매출과 시가총액/매출 배수를 바꿔보세요. 모든 입력은 전망을 설명하기 위한 가정입니다.
$100B × 14 = $1,400B · 신주 $75B ÷ 공모 후 $1,400B
신주만 발행하고 공모 후 가치가 위 계산과 같다고 가정합니다. 구주매출·수수료·전환증권·추가 주식보상·초과배정은 제외했습니다. 순현금을 차감한 EV 배수가 아니며, 실제 주당 공모가는 완전희석 주식 수가 필요합니다. B = 10억 달러, T = 1조 달러.