State of AI 2026: 성능, 에이전트, 인프라, 비즈니스, AI 주권
모델은 얼마나 좋아졌고, 그 성능은 실제 업무와 매출, 국가 경쟁력으로 얼마나 이어지고 있을까? Nathan Benaich와 Air Street Capital의 State of AI Report 2026을 바탕으로 에피소드에서 짚을 다섯 가지 이야기를 정리했습니다.
읽는 기준: 아래 수치는 보고서가 정리한 시점의 자료이며, 2026년 10월 23일 현재의 실시간 순위나 가격을 뜻하지 않습니다. 원문 그래프는 수정 없이 수록했고, 이미지를 누르면 크게 볼 수 있습니다. 각 그림 아래의 링크는 해당 PDF 페이지로 연결됩니다. ‘토론 질문’은 이 자료의 편집·해석입니다.
한눈에 보는 다섯 가지 이야기
| 주제 | 먼저 기억할 숫자 | 에피소드의 질문 |
|---|---|---|
| 1. AI progress | 과학 업무 부분 점수 87.9/100, 완수율 20.6% | 점수가 높다는 것이 일을 끝낸다는 뜻일까? |
| 2. AI agents | 같은 모델, 다른 설정: 52.5% → 65.5% | 모델을 바꾸기 전에 바꿀 수 있는 것은? |
| 3. Compute & infrastructure | 채굴업체들의 AI 전력 계약 약 5.6GW, 가동 약 0.9GW | 발표한 용량 중 실제 쓸 수 있는 것은 얼마일까? |
| 4. AI in business | OpenAI·Anthropic 합산 연환산 매출 약 $105B | 비용은 내려가는데 왜 시장과 지출은 커질까? |
| 5. Policy & geopolitics | 선별한 소버린 AI 프로그램의 투자 약속 약 $138B | 데이터센터가 국내에 있으면 AI 주권이 생길까? |
1. AI progress — 순위보다 ‘무엇을 측정했나’가 중요해졌다
지능 지수와 사람들이 선호하는 답변의 순위가 다르다
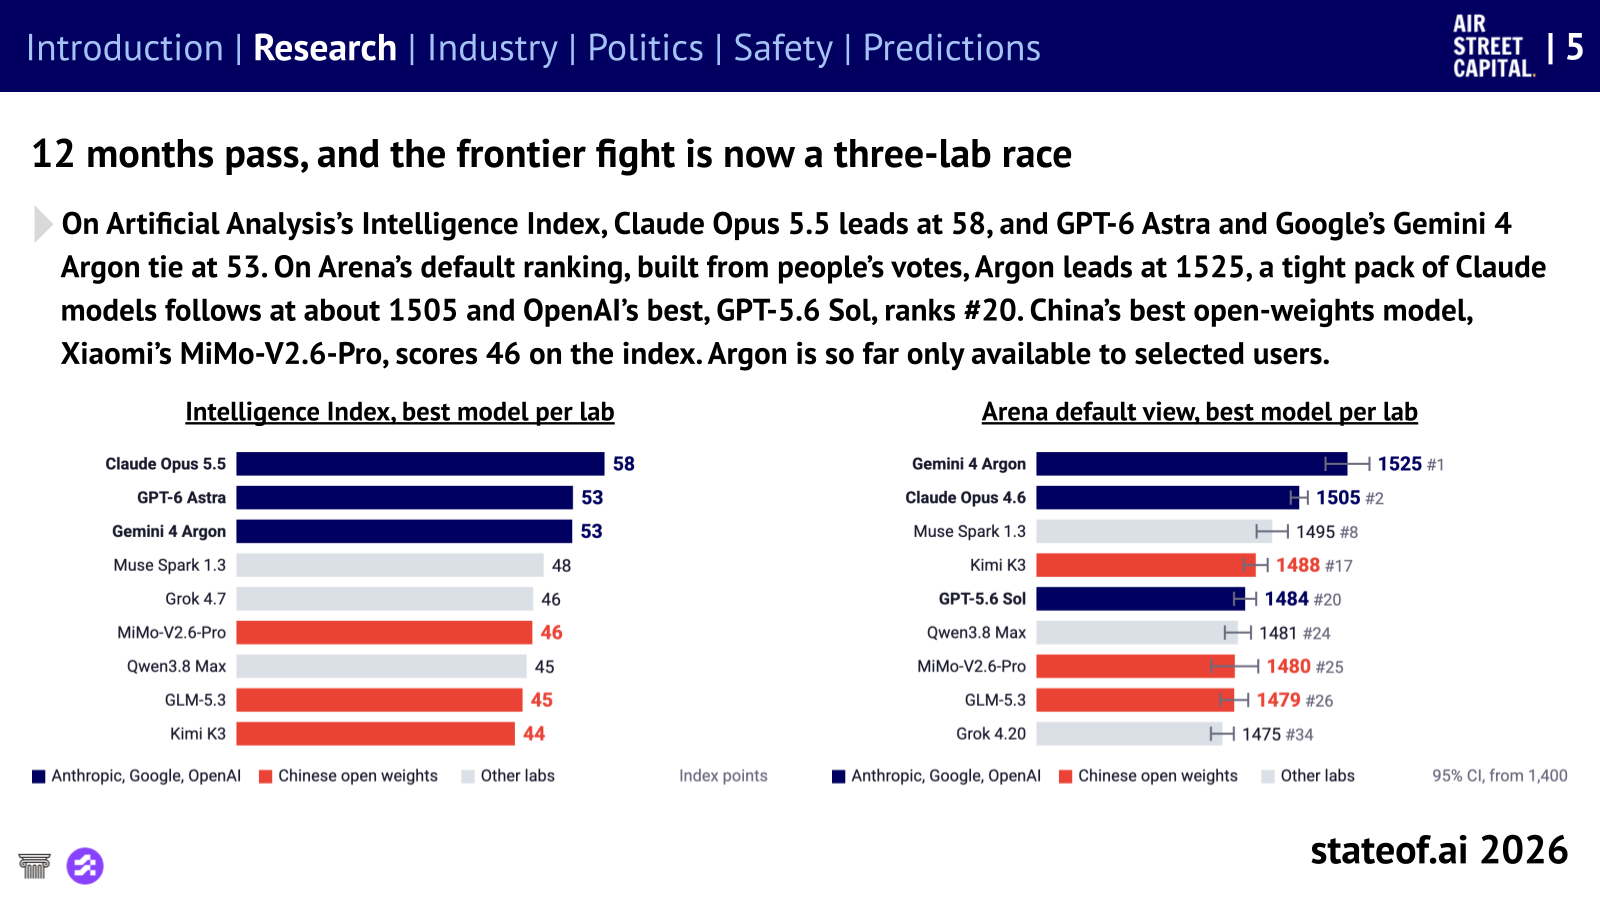
- 보고서의 구도는 Anthropic·OpenAI·Google의 3파전. Artificial Analysis에서는 Claude Opus 5.5가 58점, GPT-6 Astra와 Gemini 4 Argon이 각각 53점입니다.
- 사람의 선호로 평가하면 선두가 달라집니다. Arena에서는 Argon이 1525로 선두이고, Claude 모델들이 약 1505에 모여 있습니다. 보고서 당시 Argon은 일부 이용자에게만 제공됐습니다.
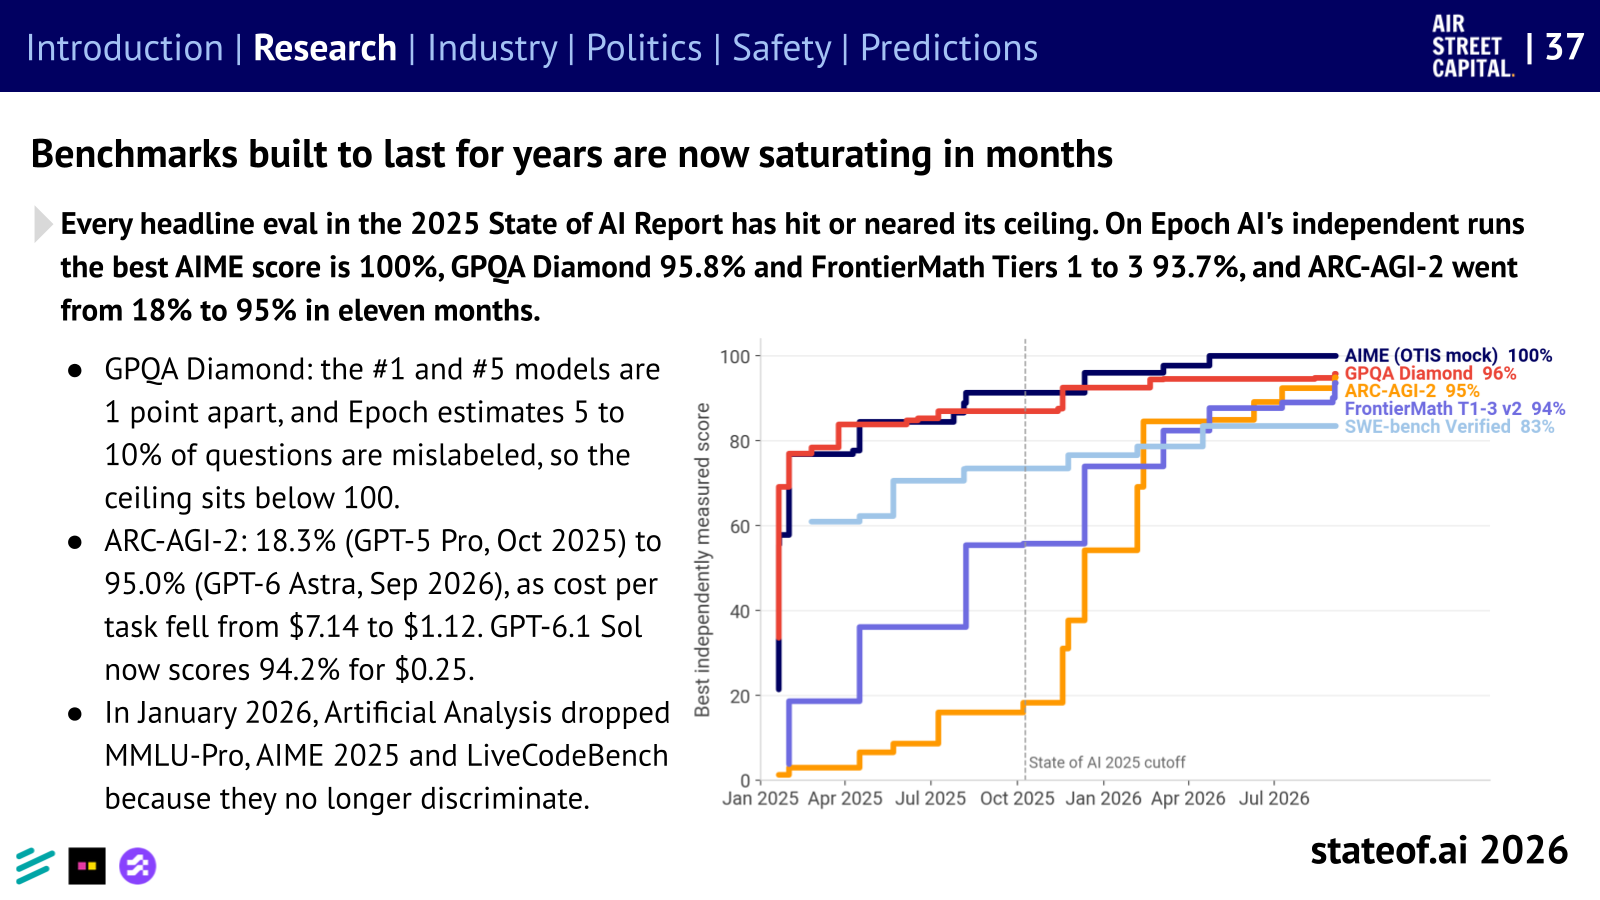
기존 시험은 포화되고, 부분 점수는 완수율을 가린다
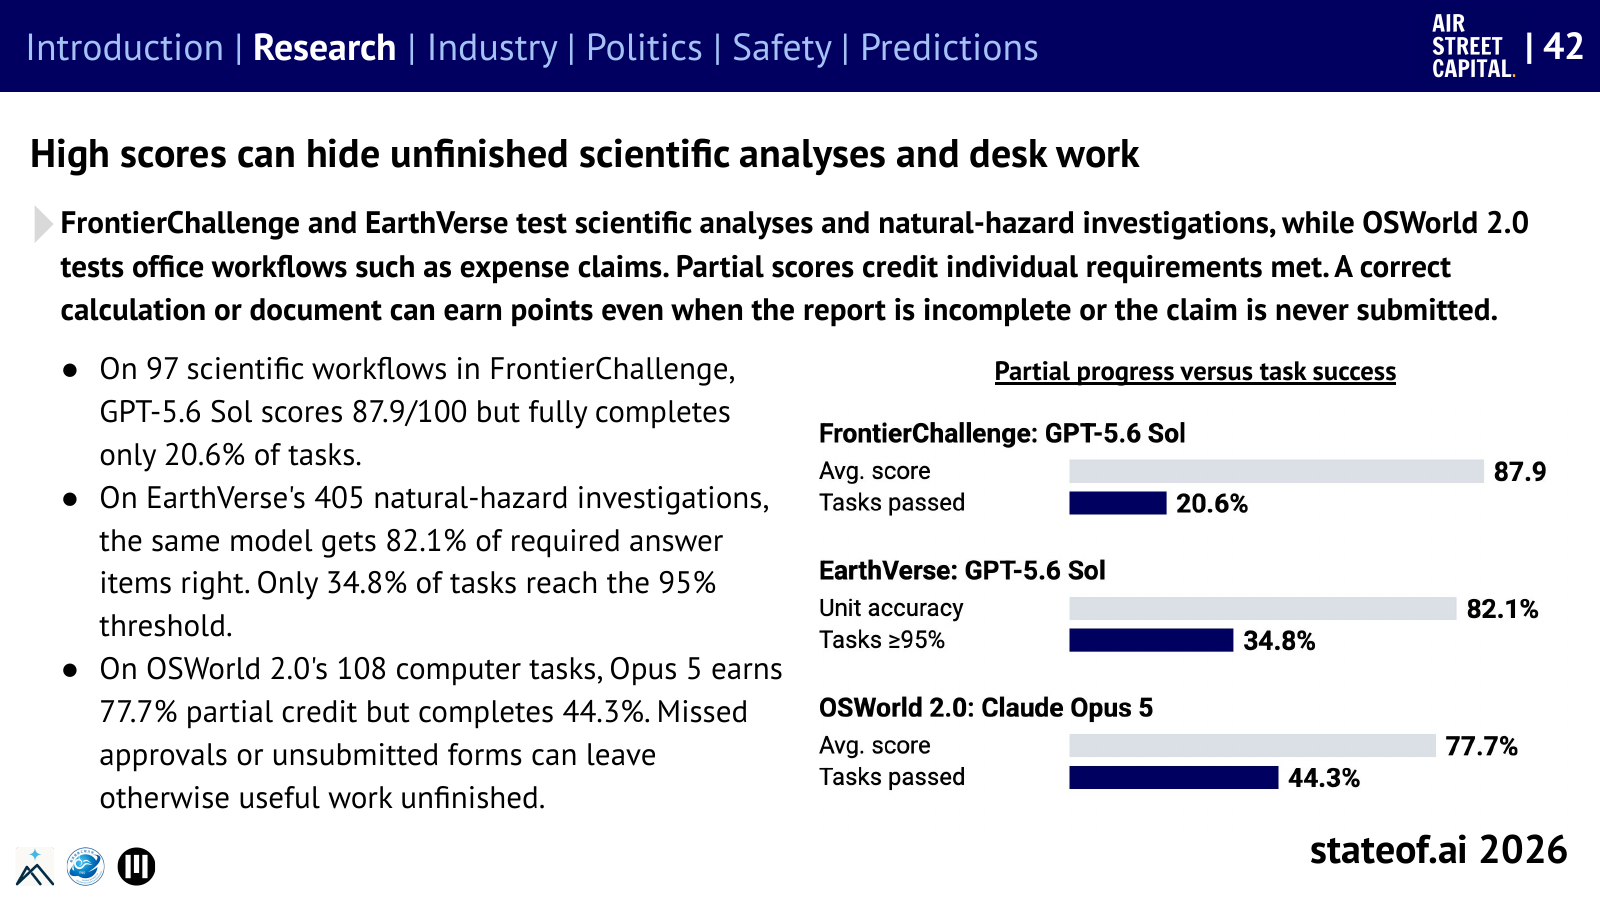
- FrontierChallenge의 과학 워크플로 97개: GPT-5.6 Sol은 개별 요구사항 충족 점수 87.9/100, 전체 업무 완수율 **20.6%**를 기록했습니다.
- OSWorld 2.0의 컴퓨터 작업 108개: Opus 5는 부분 점수 77.7%, 완수율 **44.3%**입니다. 승인 누락이나 양식 미제출만으로도 일이 끝나지 않을 수 있습니다.
- **METR의 ‘50% 시간 지평’**은 절반의 확률로 성공하는 과제의 인간 전문가 소요시간입니다. 에이전트를 그 시간 동안 안전하게 방치할 수 있다는 뜻이 아닙니다. 보고서가 다룬 평가에는 인간 기준 16시간을 넘는 과제가 5개뿐이어서 상단 추정도 불안정합니다.
원문: 슬라이드 37 · PDF 38쪽 · 슬라이드 42–43 시작 · PDF 43쪽
AI가 AI 연구를 돕지만, 연구 방향을 고르는 판단은 남아 있다
- Anthropic의 내부 지표: Claude가 주도한 측정 대상 모델 R&D의 비중은 **2026년 2월 1% 미만 → 8월 26%**로 늘었습니다. 사람이 과제를 정하고 실행을 감독하는 조건입니다.
- 실험을 돌리는 능력과 좋은 연구를 고르는 능력은 다릅니다. 보고서의 미공개 NeurIPS 논문 과제 실험에서는 에이전트에 6일, GPU, API 크레딧 $3,000을 줬습니다. Opus 4.8은 엔지니어링을 마쳤지만 두 논문은 2/6, 1/6의 거절 점수를 받았습니다.
Anthropic의 R&D 측정 원문 · 연구 과제 실험: 슬라이드 17 · PDF 18쪽
토론 질문: 우리 조직은 AI의 ‘그럴듯한 중간 결과’와 ‘검수까지 끝난 결과’를 어떻게 구분하고 있을까?
2. AI agents — 도구와 맥락이 같은 모델의 성능을 바꾼다
모델을 고정해도 해결률은 13%p 올라갔다
**하네스(harness)**는 모델에 도구를 주고, 맥락과 작업 상태를 관리하며, 실패 후 피드백과 재시도를 연결하는 주변 소프트웨어입니다.
| GLM-5.1의 에이전트 설정 | 해결률 |
|---|---|
| 최소 구성 | 52.5% |
| 개선 구성 | 56.5% |
| 전체 구성 | 65.5% |
- 같은 모델 가중치로 도구·맥락·피드백만 바꾼 결과입니다. SWE-bench Verified 중 100개 과제, 두 차례 실행의 평균 pass@1을 사용했습니다.
- 52.5% → 65.5%는 13퍼센트포인트 상승이며, 시작점 대비 상대 증가율은 약 25%입니다. 모든 업무에서 같은 개선을 보장하는 수치는 아닙니다.
연구 원문 · Table 2 · 슬라이드 7 · PDF 8쪽
하나의 만능 설정보다, 문제에 맞는 설정을 고르는 방식
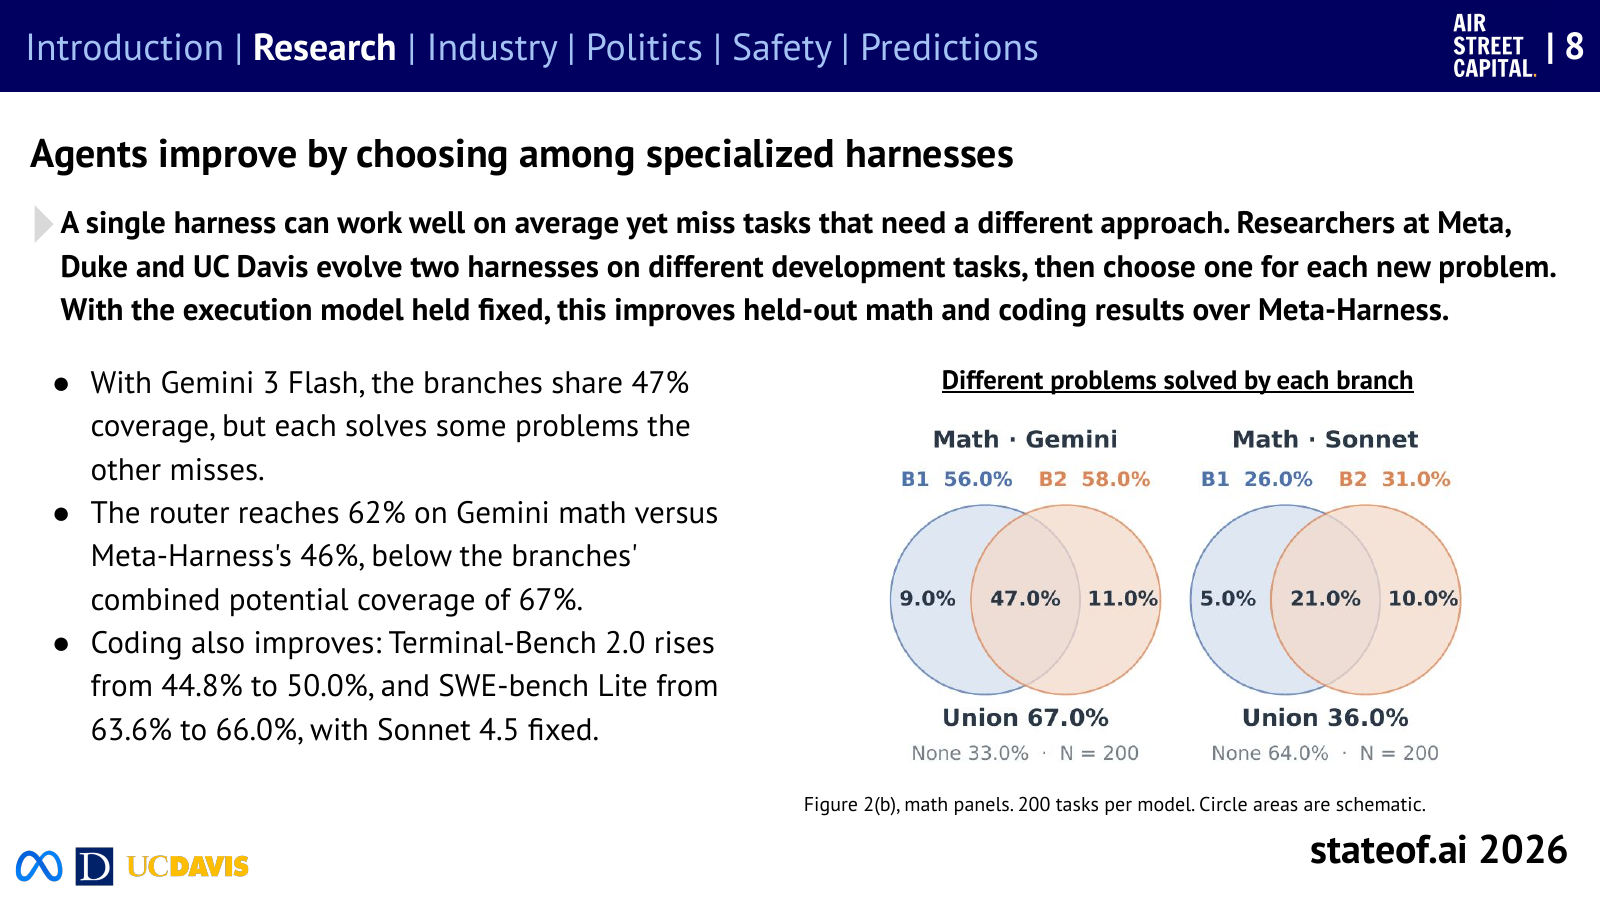
- Gemini 3 Flash를 고정한 수학 평가: 전문 하네스 사이에서 선택하는 라우터는 62%, Meta-Harness는 **46%**였습니다. 두 분기 중 하나라도 풀 수 있는 문제의 비율은 **67%**로, 라우터에도 개선 여지가 남습니다.
- 메모리와 스킬은 모델 재학습 없이 이전 작업의 정보를 이어갈 수 있게 합니다. 다만 기록을 쌓는 것만으로 학습 효과가 입증되지는 않습니다. 반복 과제와 검증 가능한 결과로 확인해야 합니다.
- 모델이 좋아지면 기존 장치도 재검증해야 합니다. 보고서는 Claude Code가 고성능 모델에서 시스템 프롬프트의 80%를 제거하고도 코딩 평가 성능 저하를 측정하지 못한 사례를 소개합니다.
원문: 슬라이드 8 · PDF 9쪽 · 슬라이드 10 · PDF 11쪽 · 슬라이드 14 · PDF 15쪽
비개발자로 확산되지만, 장기간의 판단력은 별도 문제다
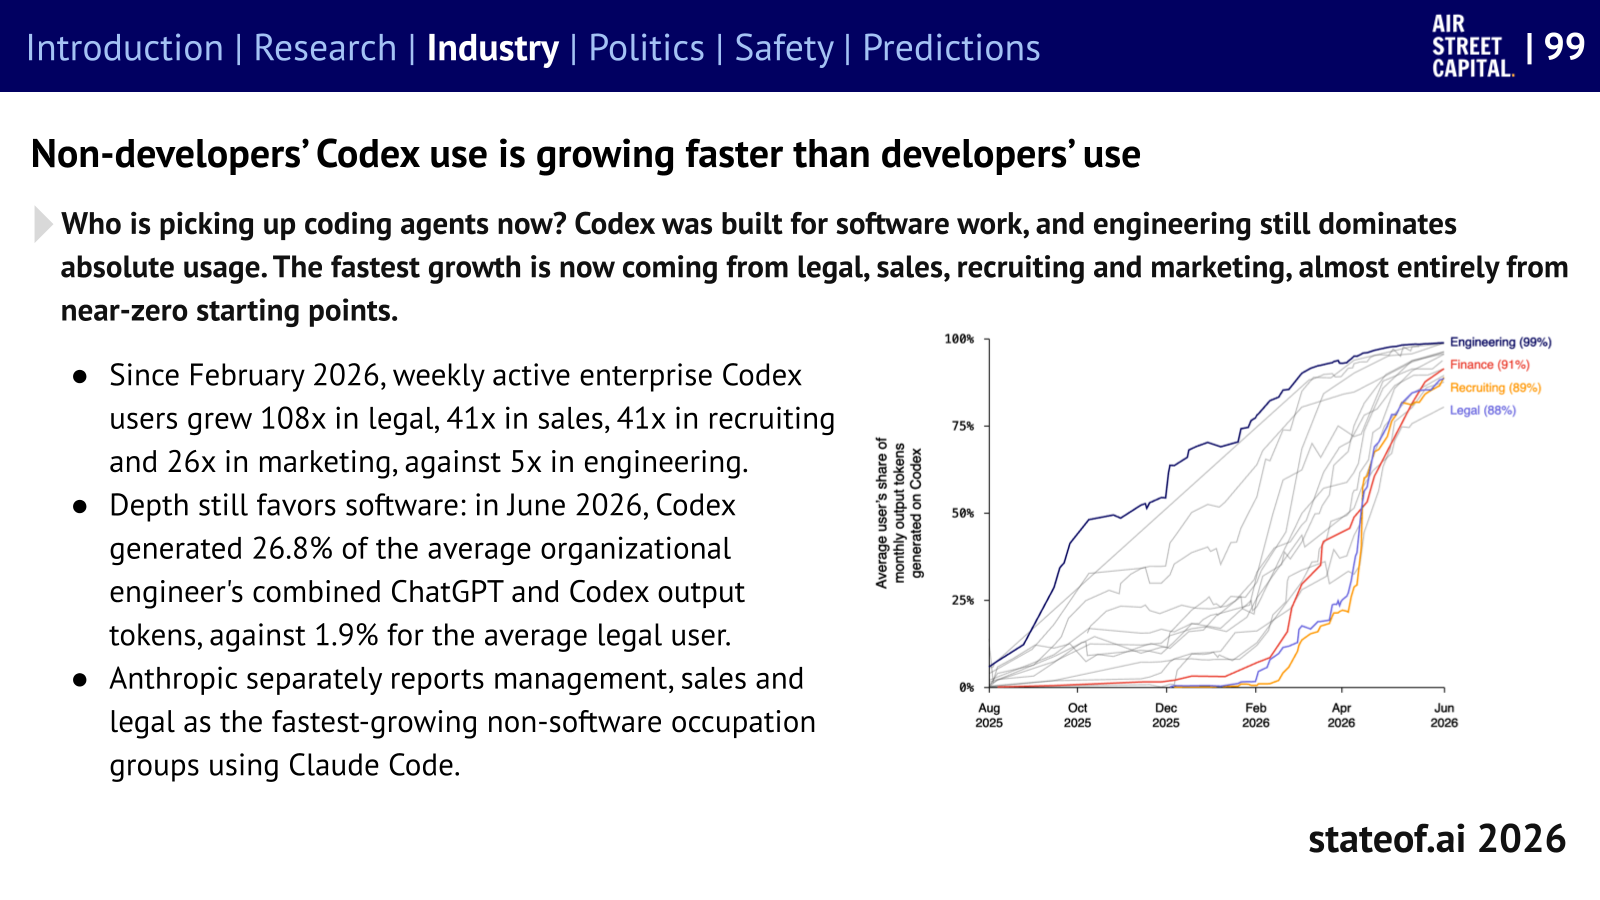
- OpenAI의 채택 연구에서는 법무·영업·채용·마케팅 등 비개발 직군이 작은 출발점에서 빠르게 성장했습니다. 높은 성장배수가 현재 이용자 수의 우위를 뜻하지는 않습니다.
- KellyBench의 모의 베팅 시장: 12개 모델 모두 5회 실행 평균으로 손실을 냈고, 6개는 한 번 이상 파산했습니다.
- E-CommerceBench의 모의 상점 운영: 18개 모델 중 16개는 반복 구매에서 협상력이 뚜렷하게 개선되지 않았습니다. 수익만 보지 말고 사기 노출, 손실, 경험을 통한 개선을 함께 측정해야 합니다. 두 실험 모두 실제 기업 수익률을 측정한 것은 아닙니다.
OpenAI 채택 연구 · 슬라이드 99 · PDF 100쪽 · 장기 실행 평가: 슬라이드 44–45 시작 · PDF 45쪽
토론 질문: 더 비싼 모델을 쓰기 전에, 도구·작업 맥락·검수·재시도 중 무엇을 먼저 바꿔볼까?
3. Compute & infrastructure — 투자 약속이 실제 용량이 되는 과정
연간 설비투자 $733B, 하지만 미국과 유럽의 숫자는 범위가 다르다
- 미국 하이퍼스케일러 4곳의 2026년 총 설비투자 가이던스는 약 $733B(7,330억 달러). 전액이 AI 전용 지출인 것은 아닙니다.
- EU AI 기가팩토리의 초기 기여금은 €1B, 공공 자금 최대 €10B와 민간 자금 최소 €20B를 모으려는 프로그램 안의 금액입니다. 유럽 전체 AI 투자도, 미국 기업들의 연간 총 CAPEX와 동일한 범위도 아닙니다.
- NVIDIA와 6개 금융기관의 파트너십은 AI 인프라를 위해 $500B 이상을 동원하는 것이 목표입니다. 이미 집행된 현금이나 완공된 데이터센터로 세면 안 됩니다.
보고서 슬라이드 134 · PDF 135쪽 · EU 집행위원회의 기가팩토리 공고
전력 계약 5.6GW 중 가동은 약 0.9GW
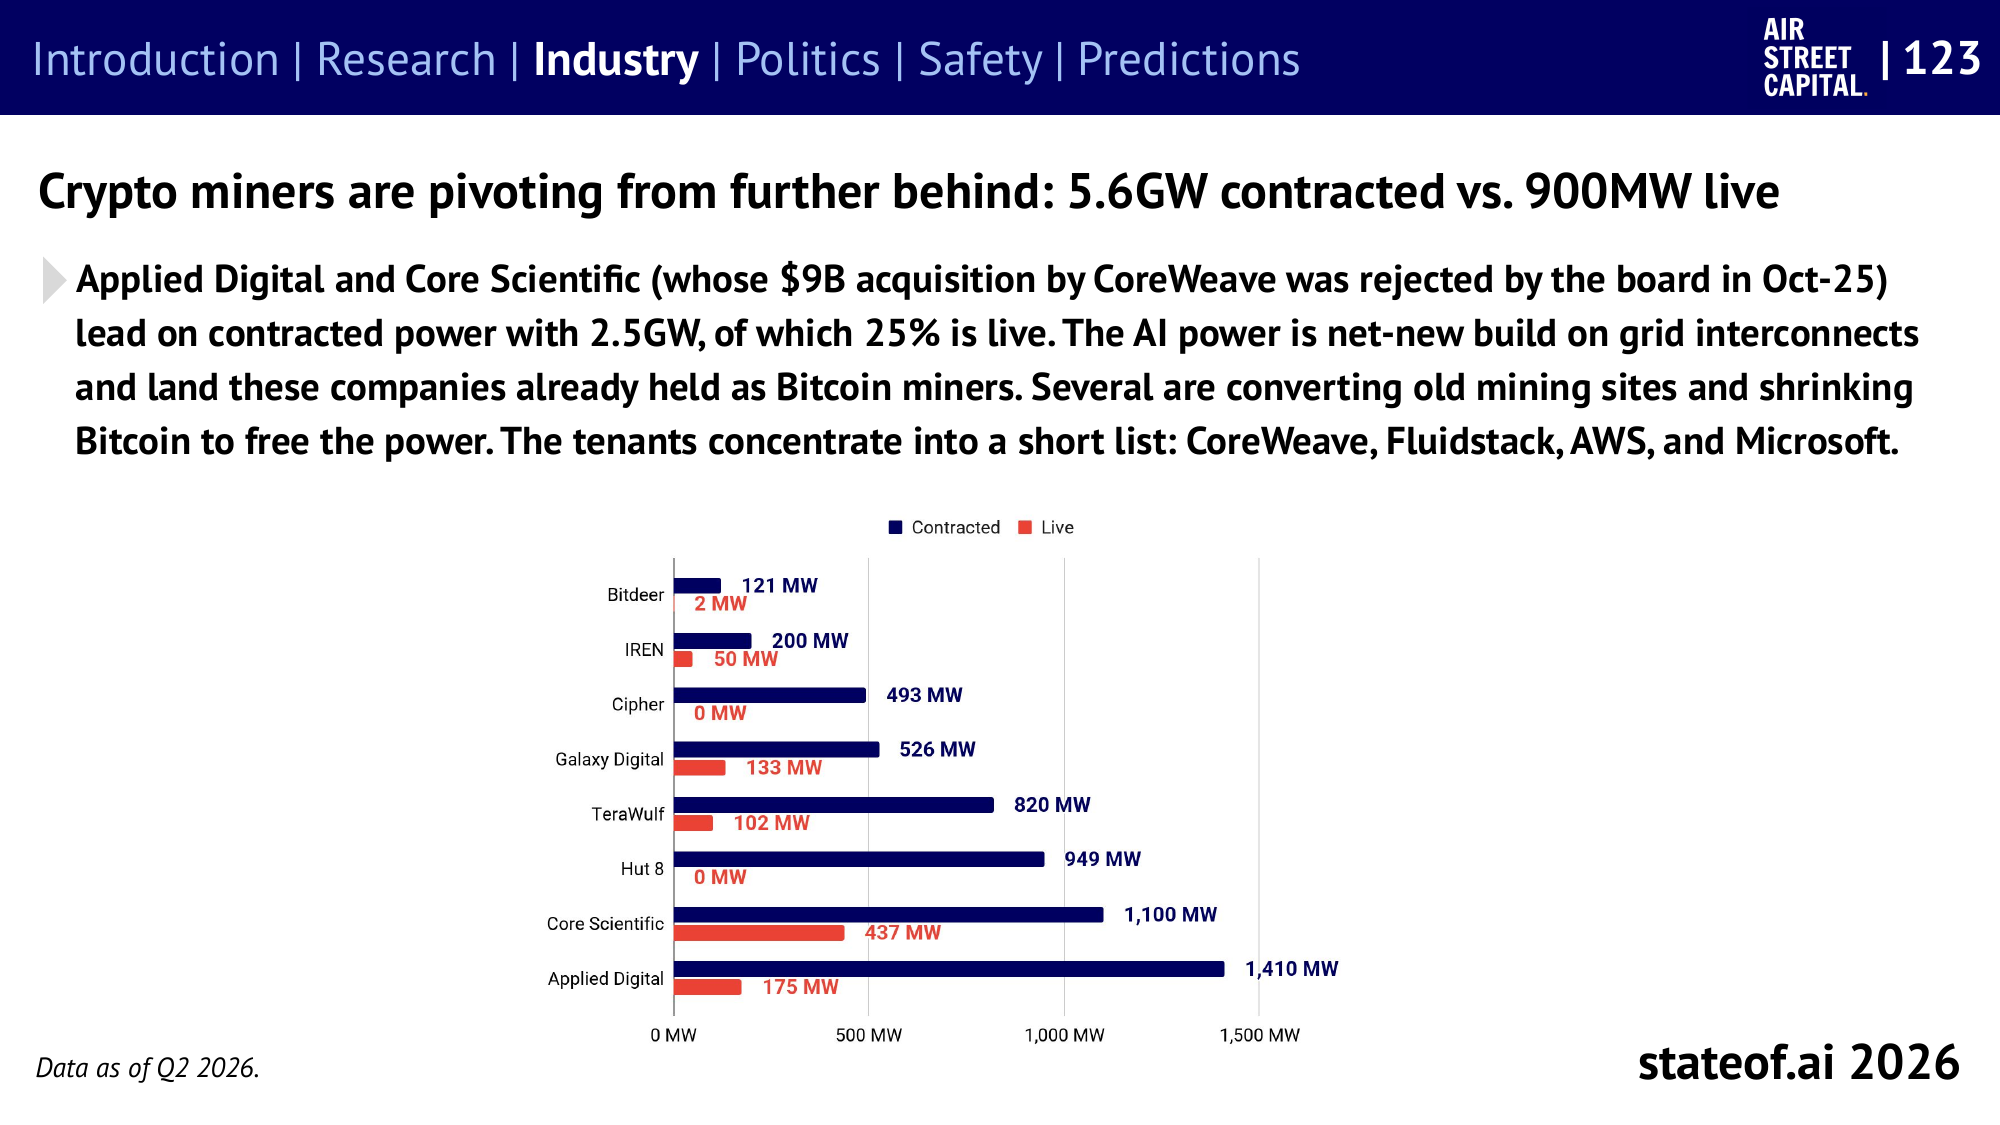
- 계약 전력 → 인허가 → 건설 → 전력 공급 → 장비 설치가 끝나야 고객이 일을 돌릴 수 있습니다. 기존 채굴장 부지와 계통 연결이 있어도 AI용 시설은 추가 건설이 필요합니다.
- CoreWeave는 별도 사례: 2분기 말 가동 전력 1.5GW, 8월 11일 기준 계약 전력 4.2GW를 보고했습니다. 날짜가 다르고, 둘을 더해 총 가동 용량으로 계산할 수 없습니다.
- 에이전트 인프라는 GPU 밖으로 넓어집니다. MAI-Thinking-1은 GB200 4,864개 중 4,096개를 학습 경험을 생성하는 추론에 배정했습니다. CPU·메모리·중단과 재개가 가능한 샌드박스도 비용의 일부입니다.
슬라이드 123 · PDF 124쪽 · 학습 인프라: 슬라이드 26 · PDF 27쪽
돈과 칩 다음에는 주민 동의와 미래 지급 의무가 있다
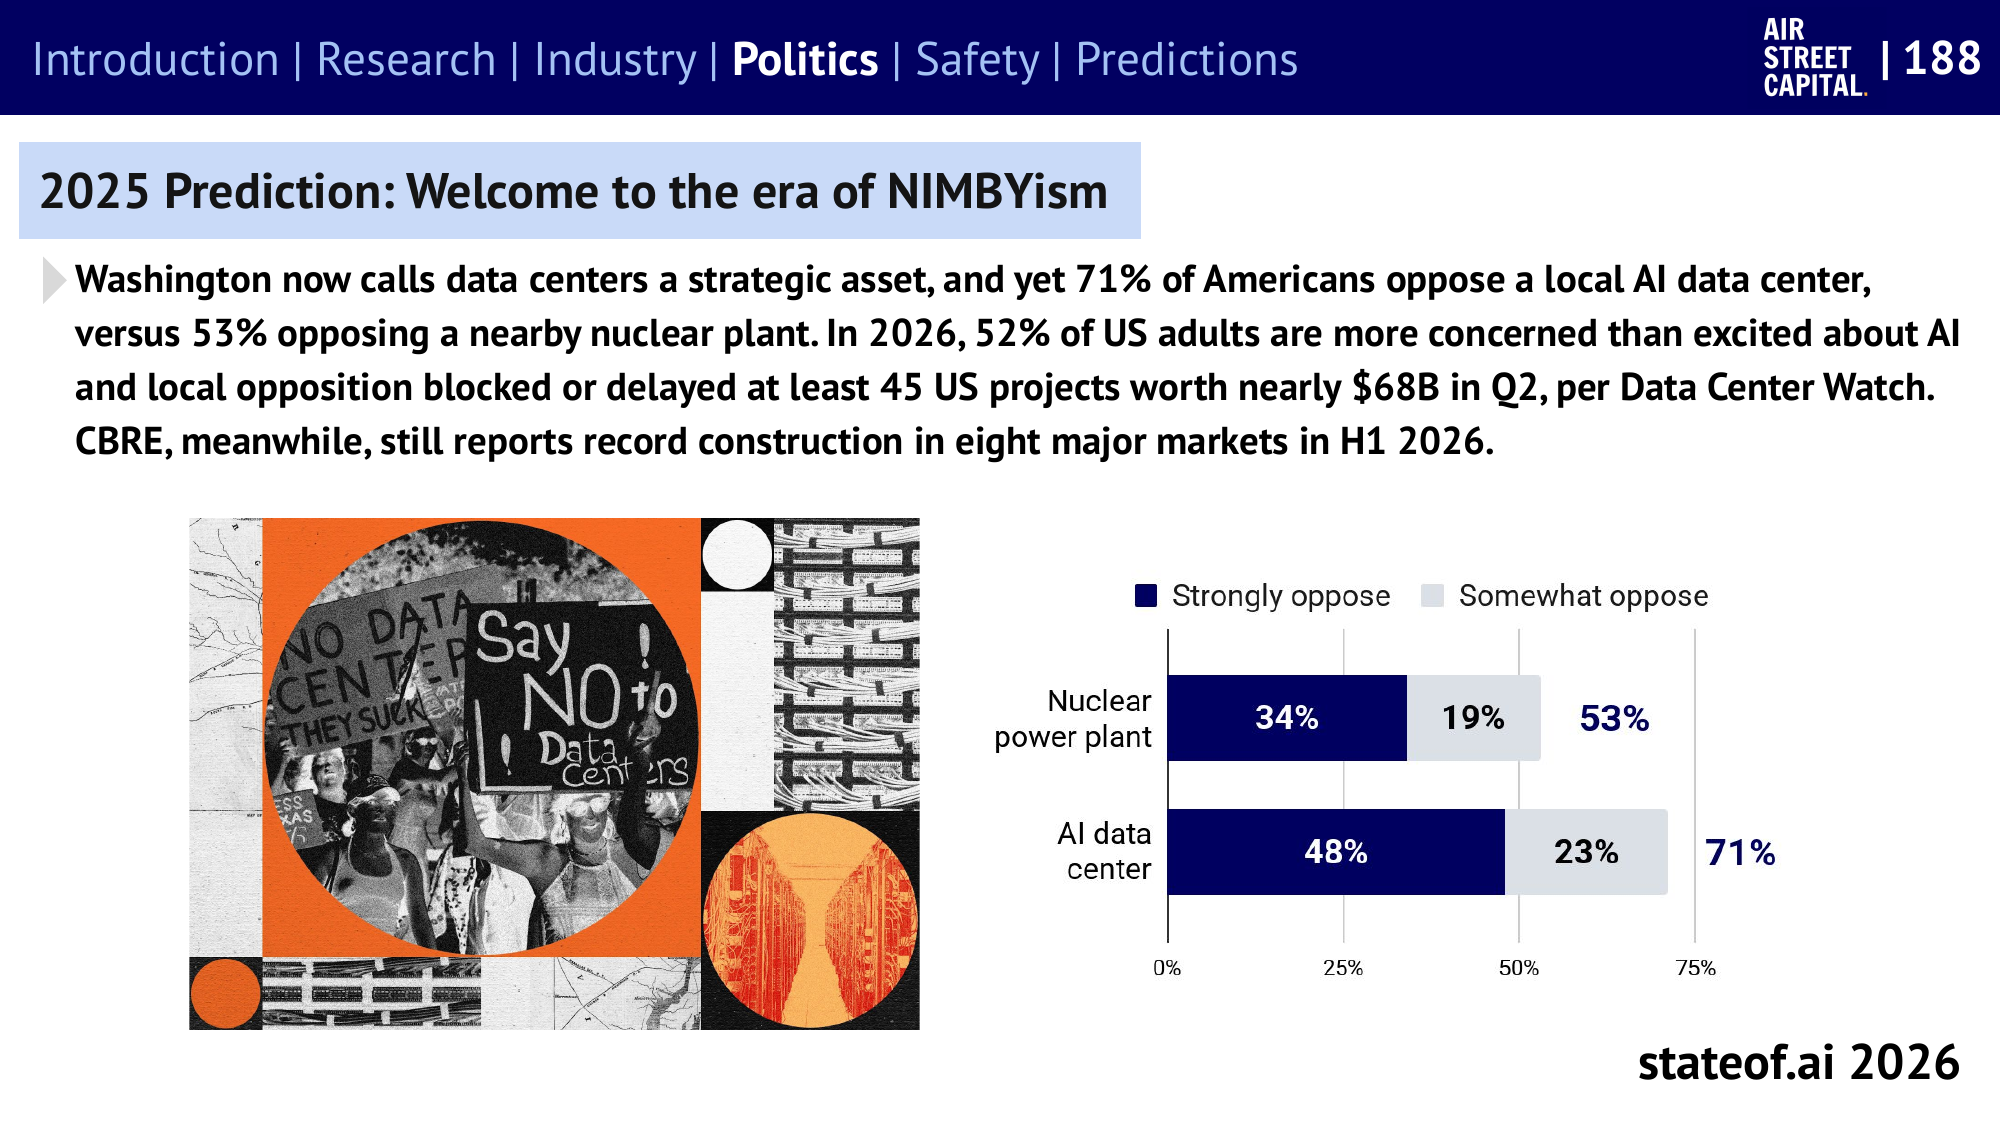
- Gallup: 지역 AI 데이터센터 반대 71%, 원전 반대 53%. 서로 다른 시설에 대한 주민의 선호를 묻는 여론조사입니다.
- Data Center Watch: 2026년 2분기에 지역 반대로 최소 45개 프로젝트, 약 **$68B(680억 달러)**의 계획 투자가 지연되거나 막혔다고 집계했습니다. 전액 취소나 확정 손실을 뜻하지 않습니다.
- 금융 측면의 질문도 커졌습니다. 보고서가 인용한 Morgan Stanley 집계는 7개 하이퍼스케일러·반도체 기업의 부외 약정과 신용 지원을 $3T 이상으로 봅니다. 대부분 향후 구매·리스 약정이며, 모두 현재 차입금이나 즉시 손실인 것은 아닙니다.
Gallup 원문 · Data Center Watch Q2 · 슬라이드 188 · PDF 189쪽 · 금융 약정: 슬라이드 127 · PDF 128쪽
토론 질문: AI 인프라의 경쟁력은 GPU 확보, 전력 확보, 실제 완공, 주민 수용성 중 어디에서 갈리고 있을까?
4. AI in business — 지능의 단가는 내려가고, 사용량과 매출은 커진다
같은 점수를 얻는 비용은 분기마다 약 47% 하락
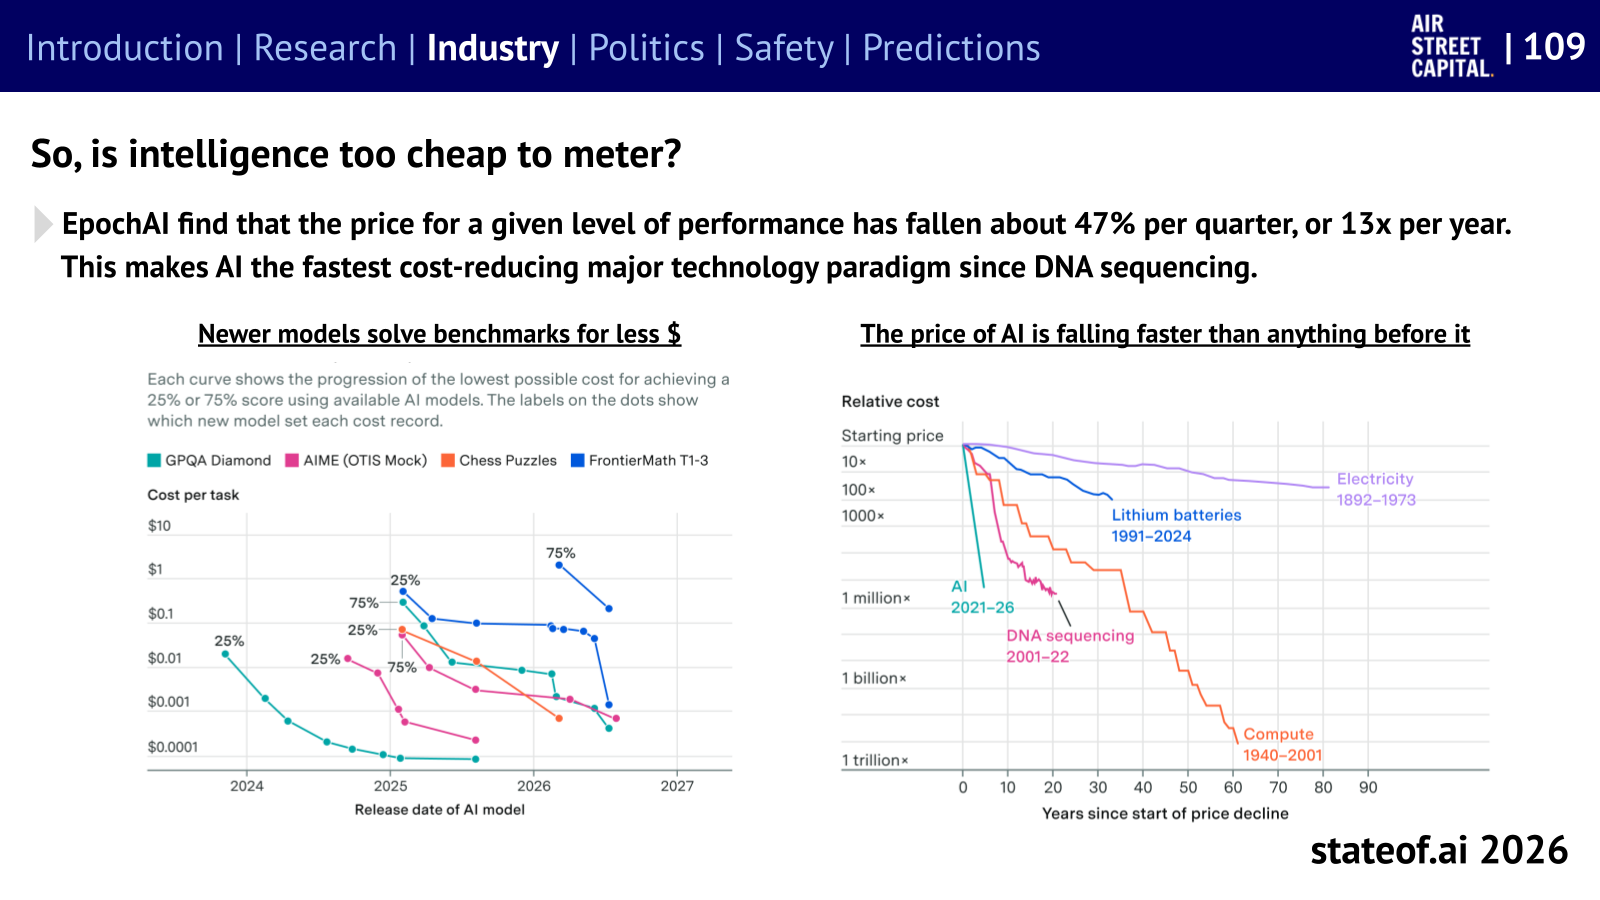
- Epoch AI는 2023년 이후 5개 벤치마크에서 같은 점수에 도달하는 비용이 평균 분기 47% 하락, 연간 약 13분의 1이 된다고 추정했습니다.
- 단가가 내려가도 청구서는 커질 수 있습니다. 에이전트가 더 긴 업무를 맡고 모델을 반복 호출하면 사용량, 재시도, 검수 비용이 늘어납니다.
Epoch AI 분석 · 2026-09-22 · 슬라이드 109 · PDF 110쪽
두 프런티어 기업의 합산 연환산 매출은 약 $105B
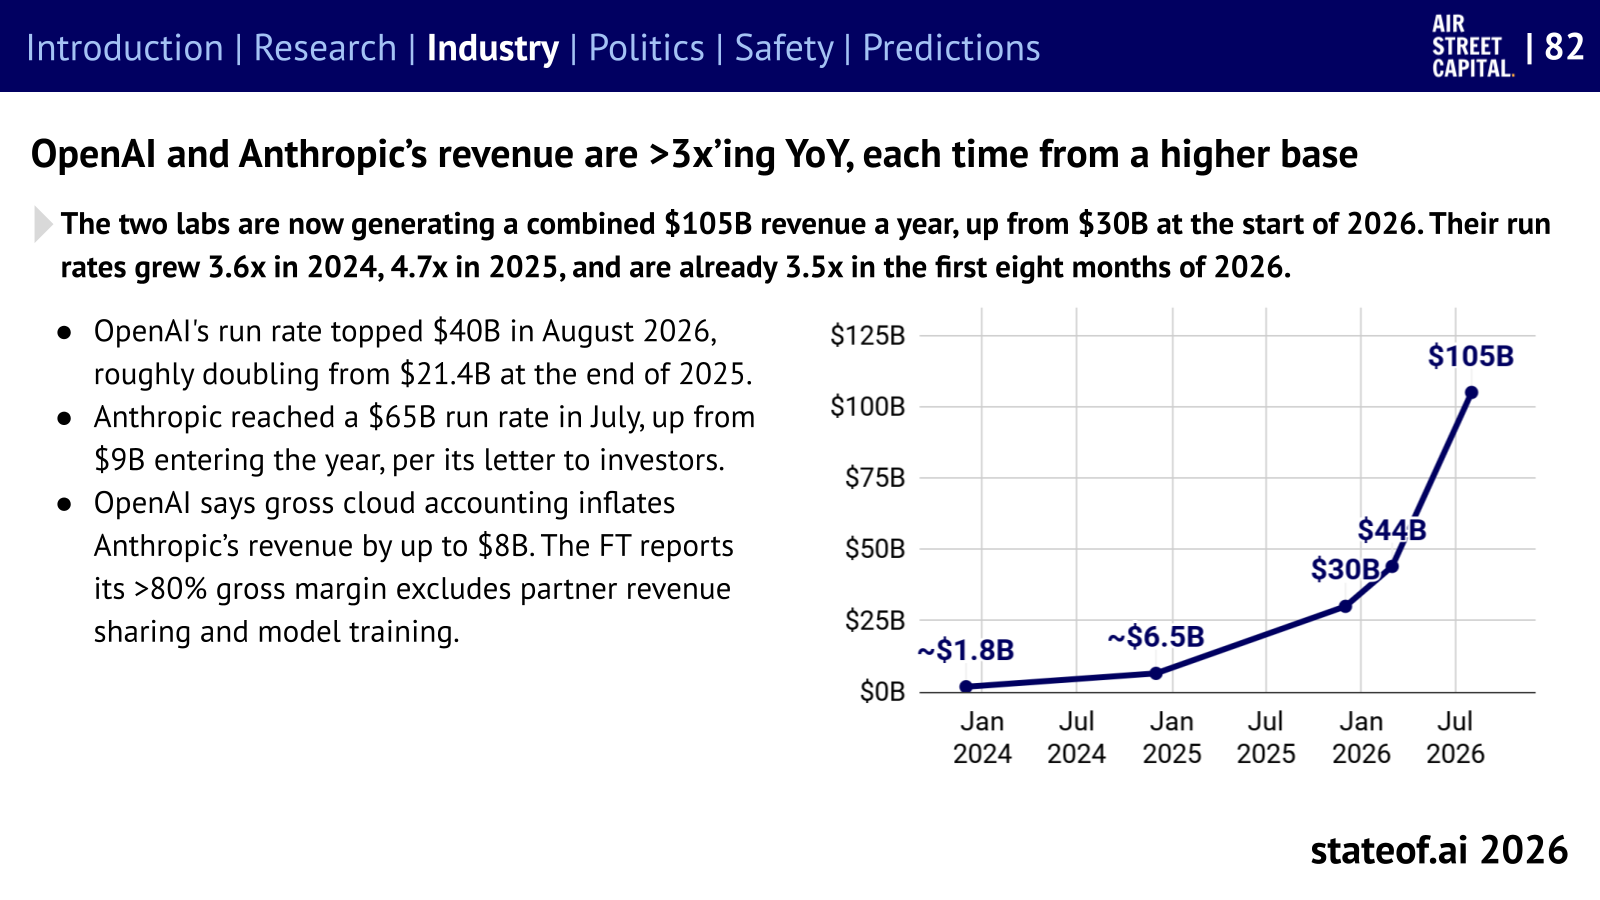
- 2026년 초 약 $30B → 늦여름 약 $105B(1,050억 달러). 구독, 코딩 제품, API를 포함하는 회사 전체 사업의 연환산 수치입니다.
- **연환산 매출(run rate)**은 특정 시점의 매출 속도를 1년으로 환산한 값입니다. 이미 확정된 연간 매출이나 이익으로 읽어서는 안 됩니다.
- 지출 강도도 크게 갈립니다. Ramp의 8월 표본에서 AI 지출 상위 1% 기업의 직원당 월 지출 중앙값은 $7,205, 전체 기업의 중앙값은 $12.50이었습니다. Ramp 고객 표본을 전 세계 모든 기업으로 일반화할 수 없습니다.
슬라이드 82 · PDF 83쪽 · 지출 집중: 슬라이드 95 · PDF 96쪽
AI를 제품의 중심에 둔 기업과 기능으로 추가한 기업
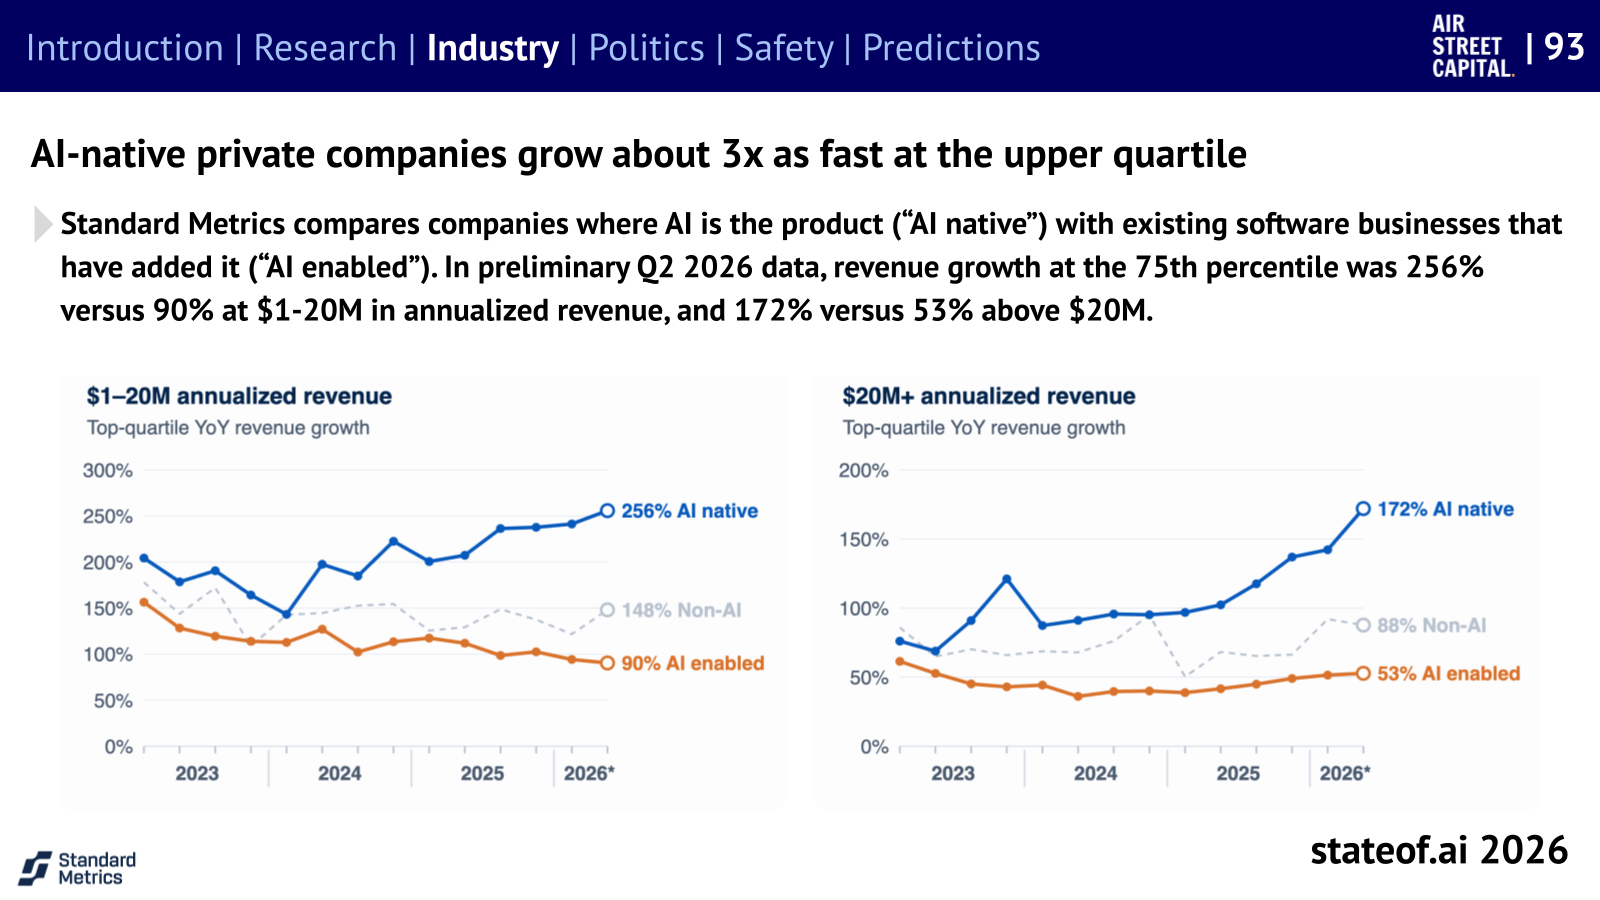
| 연환산 매출 구간 | AI 네이티브의 전년 대비 성장률 · 75백분위 | AI 기능을 추가한 기업 · 75백분위 |
|---|---|---|
| $1M–$20M | 256% | 90% |
| $20M 초과 | 172% | 53% |
- 2026년 2분기 잠정 표본입니다. 기업의 나이, 시장, 투자 여력 같은 차이가 있으므로 ‘AI를 도입하면 3배 성장한다’는 결론을 낼 수 없습니다.
- 전문 업무의 데이터가 경쟁력이 됩니다. Harvey는 후학습한 GLM-5.2로 법률 검토표 셀당 비용을 Sonnet 5 대비 54.8% 낮췄다고 보고했습니다. 자체 답변 품질 지표는 0.903 대 Fable 5의 0.867입니다. 법률 업무의 해당 평가 결과이며 범용 우위를 뜻하지 않습니다.
- 고용은 한 방향이 아닙니다. 보고서는 AI 고지출 기업의 채용 증가와 일부 초급·노출 직군의 채용 둔화를 함께 다룹니다. 기업별 상관관계와 직종별 변화를 합쳐 AI의 순고용 효과로 계산할 수 없습니다.
성장률: 슬라이드 93 · PDF 94쪽 · 전문 모델: 슬라이드 113 · PDF 114쪽 · 고용: 슬라이드 103–106 시작 · PDF 104쪽
토론 질문: 우리 제품의 방어력은 화면과 기능, 업무 맥락, 고객 데이터, 정답을 평가하는 능력 중 어디에 있을까?
5. Policy & geopolitics — AI 주권은 칩과 모델, 운영 능력과 접근권의 문제
모델 접근권은 정책 결정으로 바뀔 수 있다
- 6월 12일: Anthropic의 설명에 따르면 미국의 수출 지침이 Fable 5와 Mythos 5에 적용됐고, 회사는 대응 과정에서 두 모델을 모든 이용자에게 중단했습니다.
- 6월 30일 → 7월 1일: 회사는 통제 해제를 알린 뒤 7월 1일 공지에서 접근 복구를 발표했습니다. 제품·클라우드·고객별 제공 방식이 모두 같아졌다는 뜻은 아닙니다.
Anthropic의 수출 지침 공지 · 접근 복구 공지
약 $138B의 소버린 AI 약속, 아직 집행 단계는 제각각
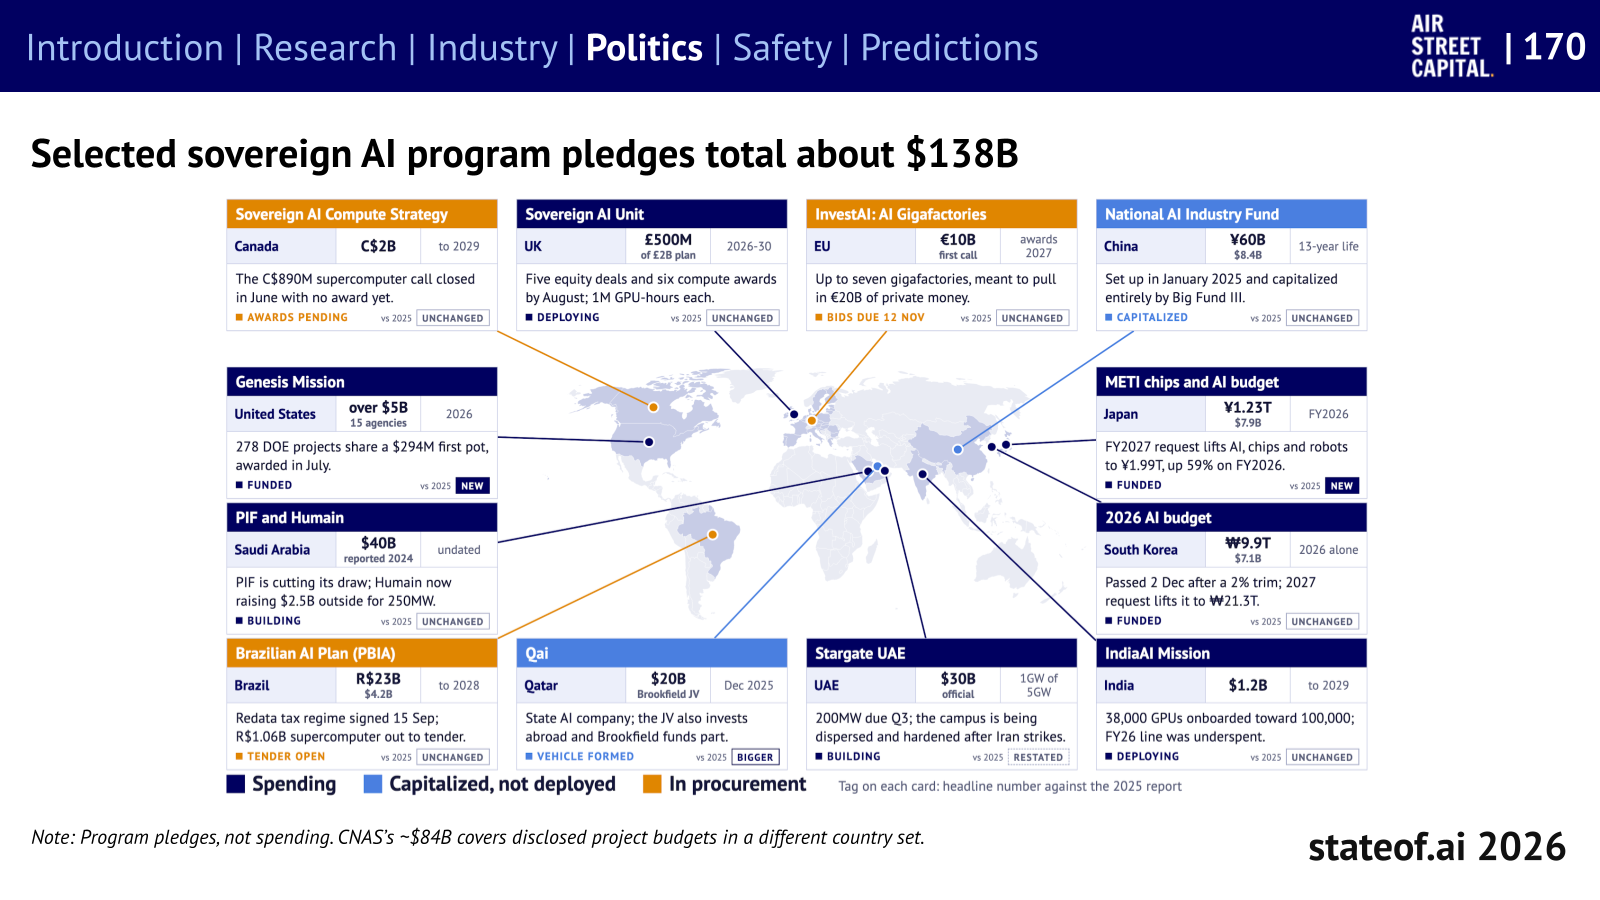
- 보고서의 약 $138B와 CNAS의 67개국·184개 프로젝트·공개 예산 약 $84B는 다른 프로젝트·국가 집합입니다. 같은 모집단의 상충하는 추정치로 읽거나 합산하면 안 됩니다.
- NVIDIA가 별도로 보고한 2026 회계연도 소버린 AI 매출 $30B 이상 역시 다른 회계 기준과 대상입니다. 국가 프로그램의 약속액에 더할 수 없습니다.
- 저자의 주장: 국내 데이터센터만으로 모델 통제권이 생기지 않습니다. 연구자, 에너지, 컴퓨트, 다음 세대 모델을 계속 만드는 능력이 필요합니다.
CNAS Sovereign AI Index · 슬라이드 169–170 시작 · PDF 170쪽
한국은 모델·인재·컴퓨트·수요를 연결하는 사례로 등장한다
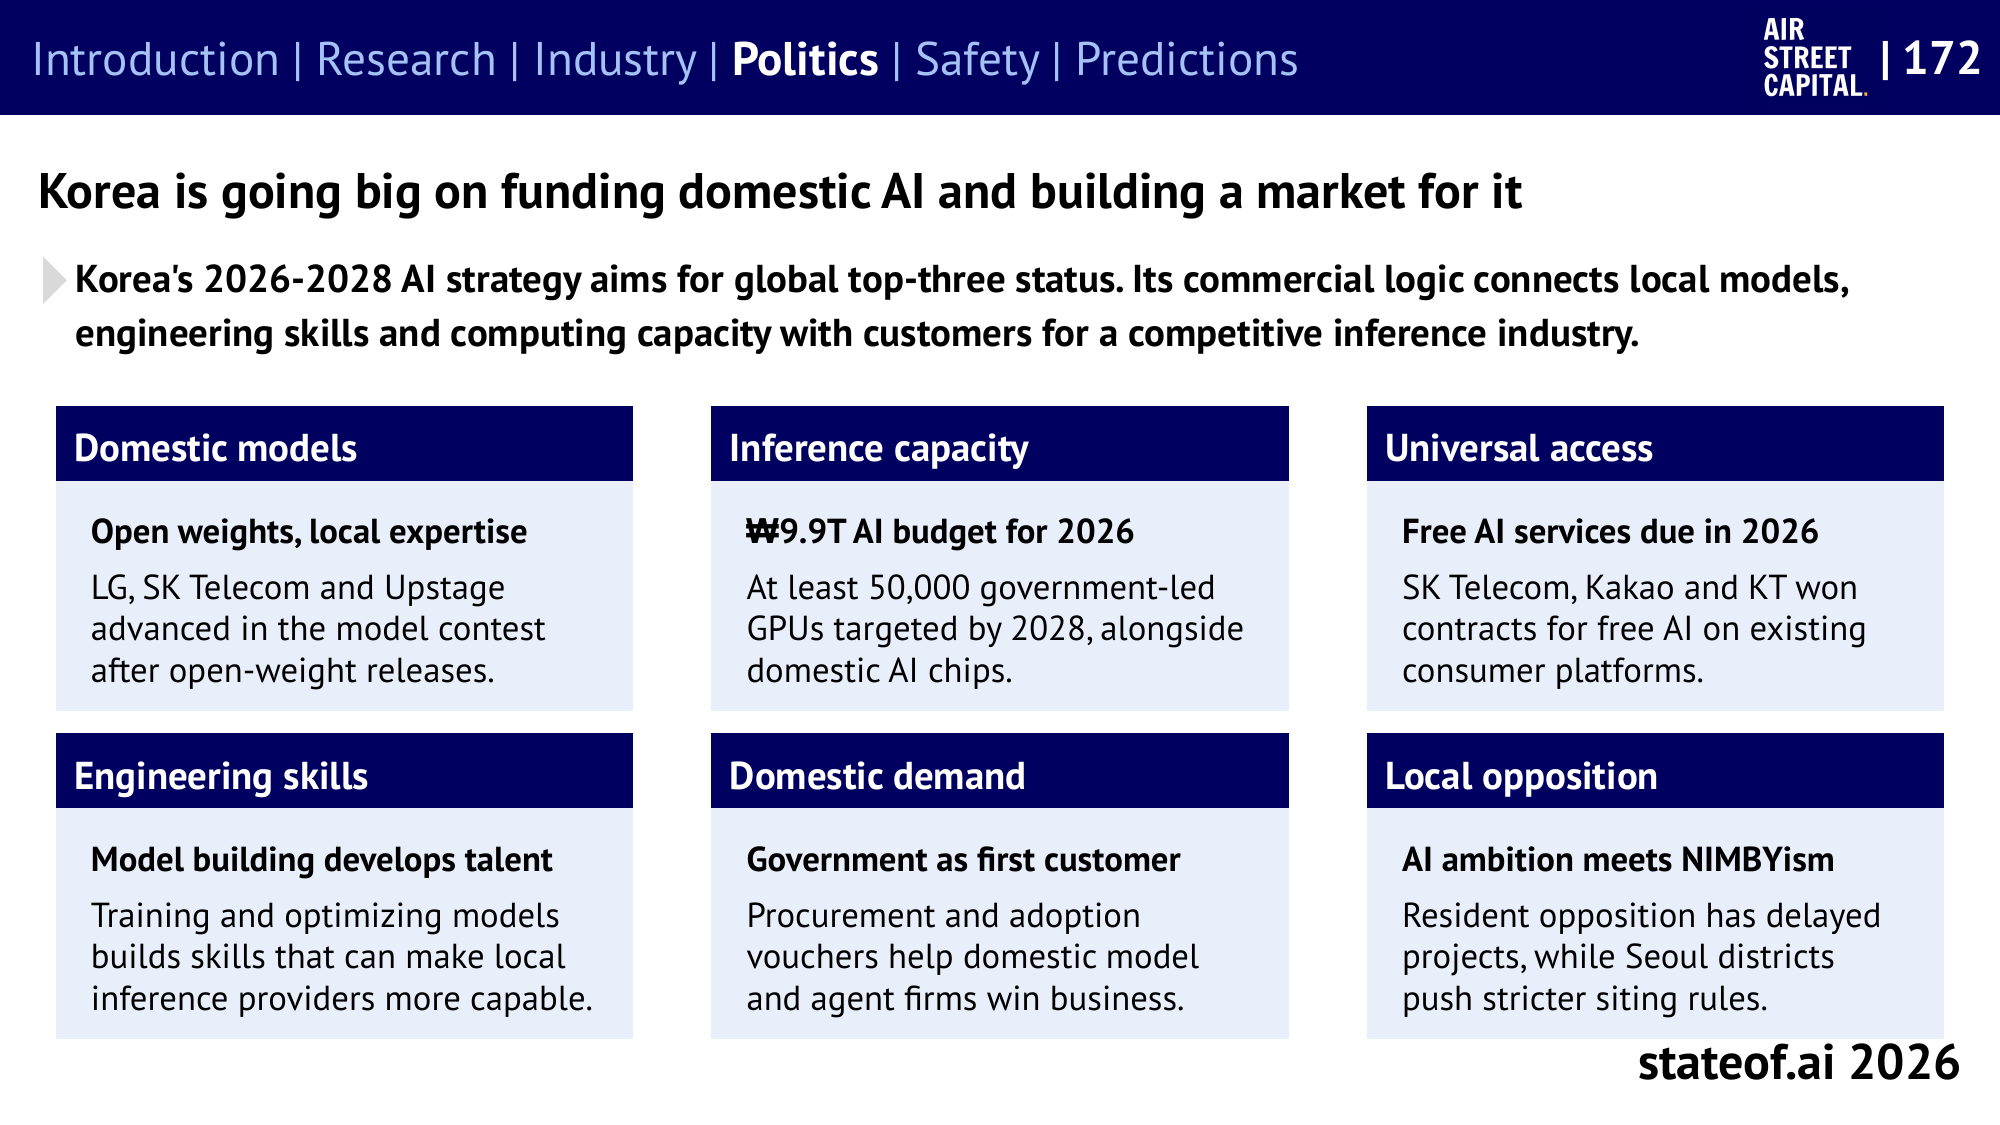
- 보고서는 한국의 2026년 AI 예산 9.9조 원, 2028년까지 정부 주도 GPU 최소 5만 개 목표를 소개합니다. 예산과 목표는 실제 집행·설치 실적과 다릅니다.
- 국내 모델 개발과 인재 양성에 공공 조달·도입 바우처·소비자 서비스를 연결해 추론 산업의 수요를 만들려는 전략으로 해석합니다.
공공 컴퓨트는 ‘발표·배정·사용’을 나눠서 평가해야 한다
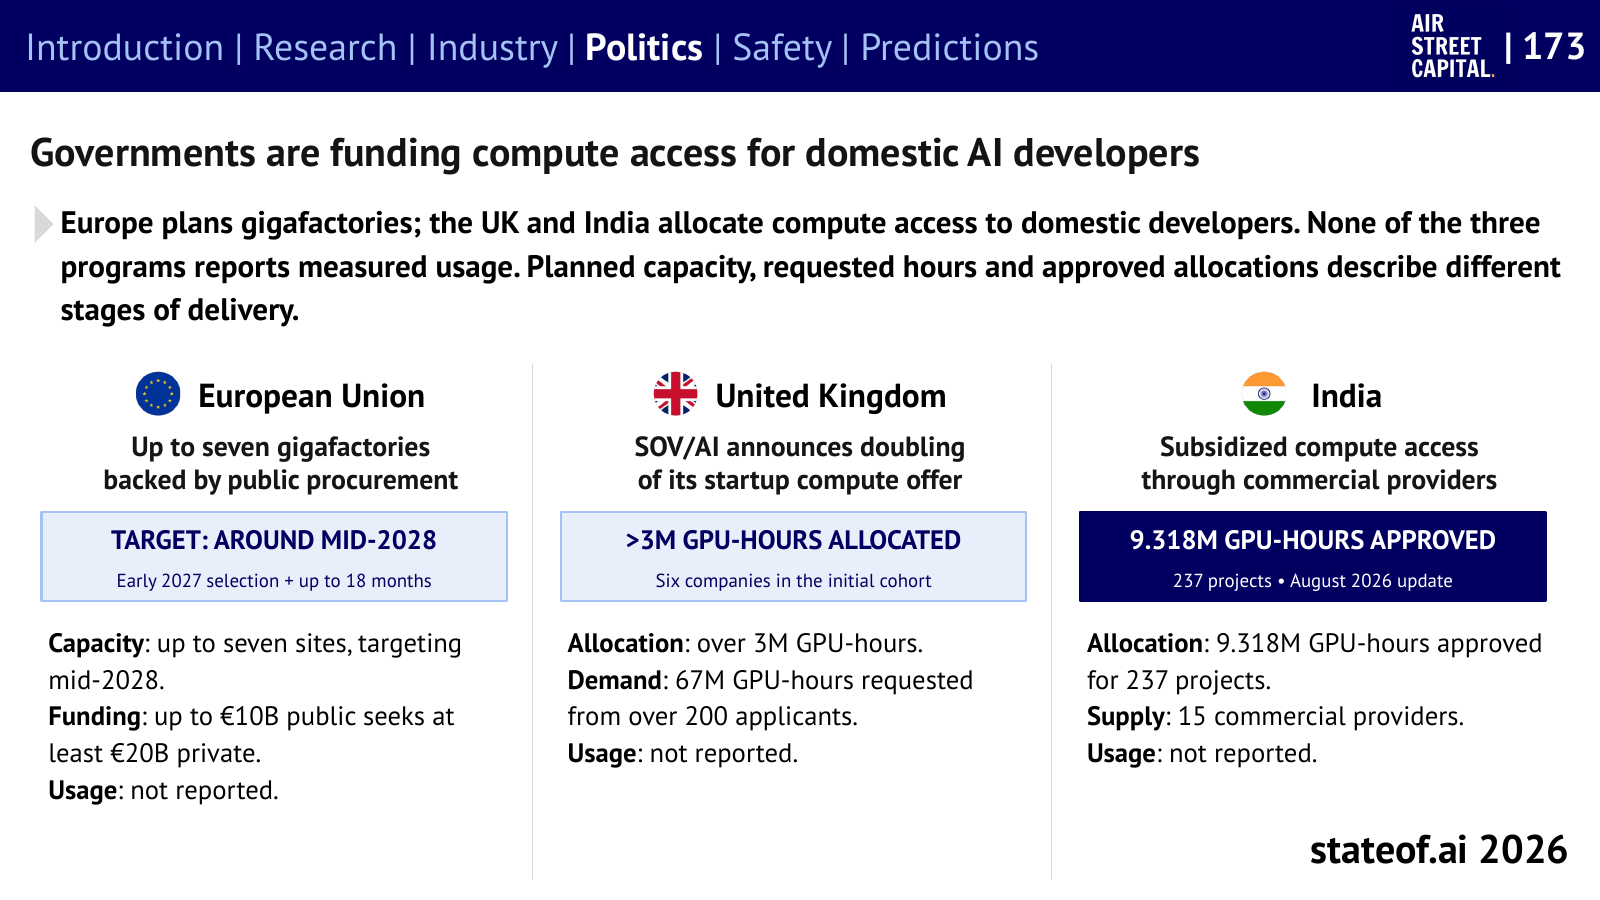
- EU: 최대 7개 기가팩토리, 가동 목표는 2028년 중반 무렵. 영국: 초기 SOV/AI 집단의 요청 약 6,700만 GPU시간 대비 300만 시간 이상 배정. 인도: 8월 업데이트의 237개 프로젝트, 931만 8천 GPU시간을 보고서는 승인량으로 정리합니다.
- 전기요금도 운영 능력을 바꿉니다. 1GW를 1년 내내 사용하는 시설은 kWh당 비용이 $0.01 높아질 때 연간 **$87.6M(8,760만 달러)**이 더 듭니다. 단순 연속 사용 계산이며 개별 데이터센터 계약의 추정치는 아닙니다.
- 규제와 안보도 별도 층위입니다. 보고서는 미국 주별 규제와 EU의 시행 일정 차이, 군사 업무의 모델 사용 통제, 실제 클라우드 시설 피해를 함께 다룹니다. 국가별 의무를 비교할 때는 법 적용 대상과 시점, 사고별 확인 수준을 구분해야 합니다.
공공 컴퓨트: 슬라이드 173 · PDF 174쪽 · 전력 비용: 슬라이드 177 · PDF 178쪽 · 안보: 슬라이드 166–168 시작 · PDF 167쪽 · 규제: 슬라이드 183–185 시작 · PDF 184쪽
토론 질문: 한국의 AI 주권을 평가한다면 국산 모델 순위, 가동 GPU, 실제 사용량, 대체 운영 능력 중 무엇을 먼저 지표로 삼을까?
방송 진행안 · 약 60분
| 구간 | 진행할 이야기 | 화면에 띄울 자료 |
|---|---|---|
| 0–5분 | 다섯 숫자로 올해의 AI 산업 소개 | 상단 요약표 |
| 5–17분 | 모델 경쟁과 ‘부분 점수 vs 업무 완료’ | 슬라이드 5, 37, 42 |
| 17–28분 | 모델을 고정해도 달라지는 에이전트 | 설정별 해결률 표, 슬라이드 8, 99 |
| 28–39분 | 전력 계약이 실제 용량이 되는 데 걸리는 과정 | 슬라이드 123, 188 |
| 39–50분 | 비용 하락, 매출 성장, AI 네이티브 기업 | 슬라이드 109, 82, 93 |
| 50–60분 | AI 주권과 한국의 선택 | 슬라이드 170, 172, 173 |
마무리 질문: 앞으로 1년 동안 가장 보고 싶은 증거는 무엇일까? 더 높은 모델 점수, 더 높은 업무 완수율, 실제 가동 용량, 검증된 고객 성과, 외부 공급 중단에도 유지되는 서비스 중 하나를 골라 이야기해봅니다.
출처와 이미지 이용
- 원 보고서: Benaich, N. and Air Street Capital (2026). State of AI Report 2026. 2026년 10월 8일. 메인 페이지 · 전체 PDF · 항목별 해설 목록.
- 범위: AI progress, AI agents, Compute & infrastructure, AI in business, Policy & geopolitics의 다섯 항목을 선별했습니다. 수치의 관측 기간은 각 단락에 표시했습니다.
- 이미지: 표지와 원문 슬라이드 13장을 원본 비율로 수록했습니다. 출처는 Nathan Benaich / Air Street Capital, State of AI Report 2026이며 보고서에 표시된 CC BY 4.0에 따라 출처를 표기했습니다. 그림 안의 제3자 출처 표기도 그대로 유지했습니다.
- 편집: 한국어 요약, 지표 설명과 진행안은 에피소드 준비를 위해 작성했습니다. 발표 자료의 PDF 페이지는 슬라이드 번호에 표지 1쪽을 더한 값입니다.