Anthropic S-1:急成長、計算資源契約、そして上場の価格
2026年10月31日時点。 B = 10億米ドル、T = 1兆米ドル。開示実績・報道・本記事の予測を区別しています。
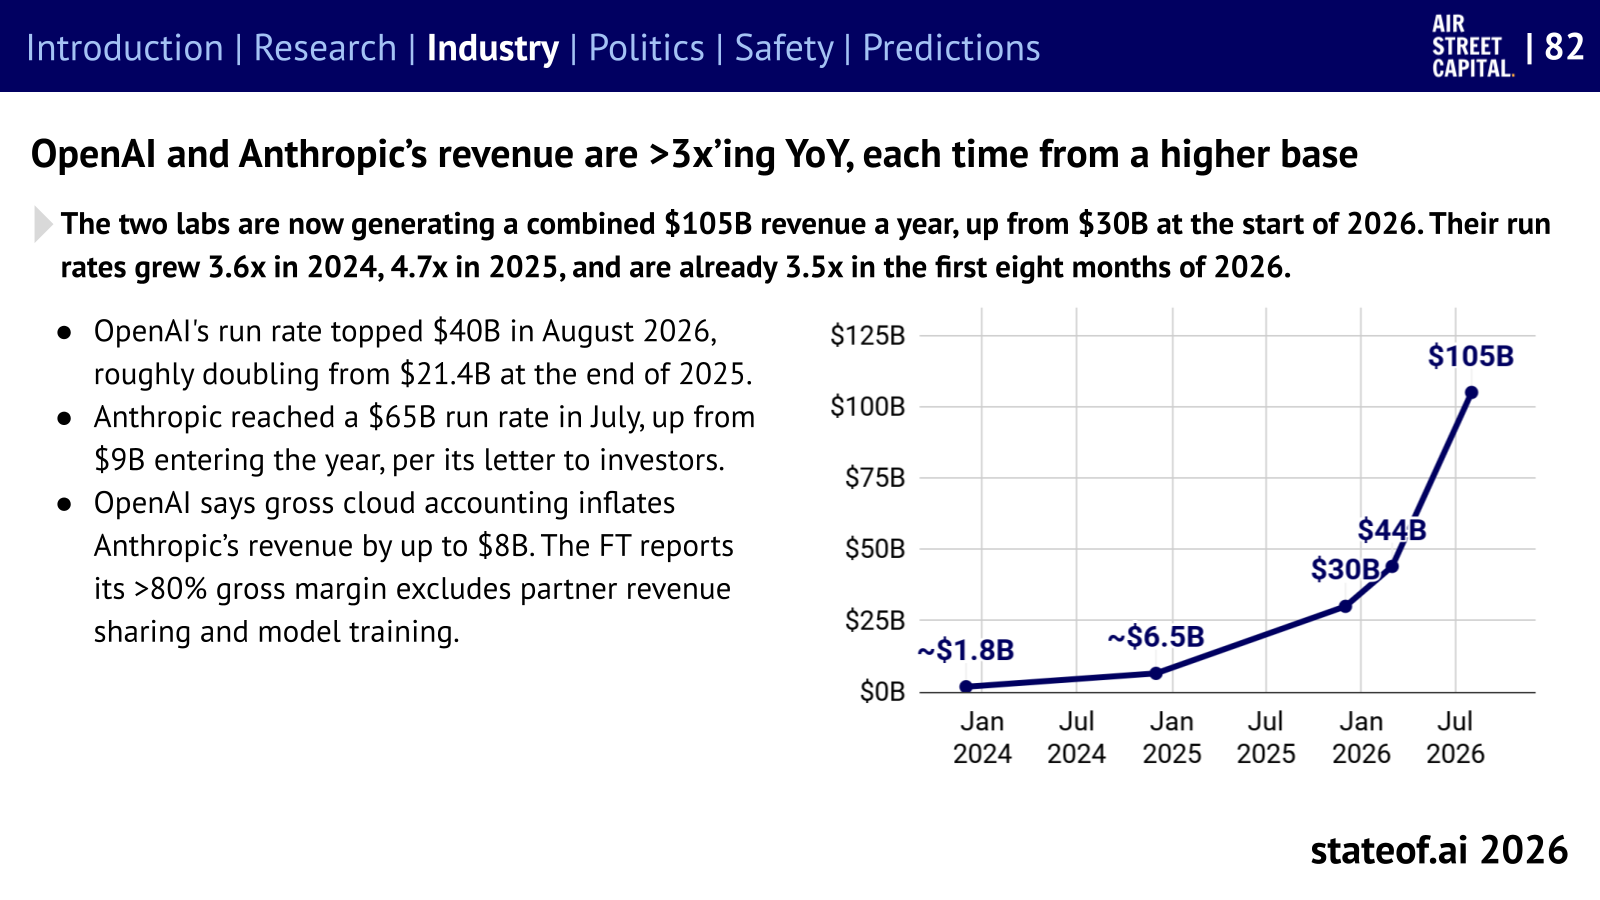
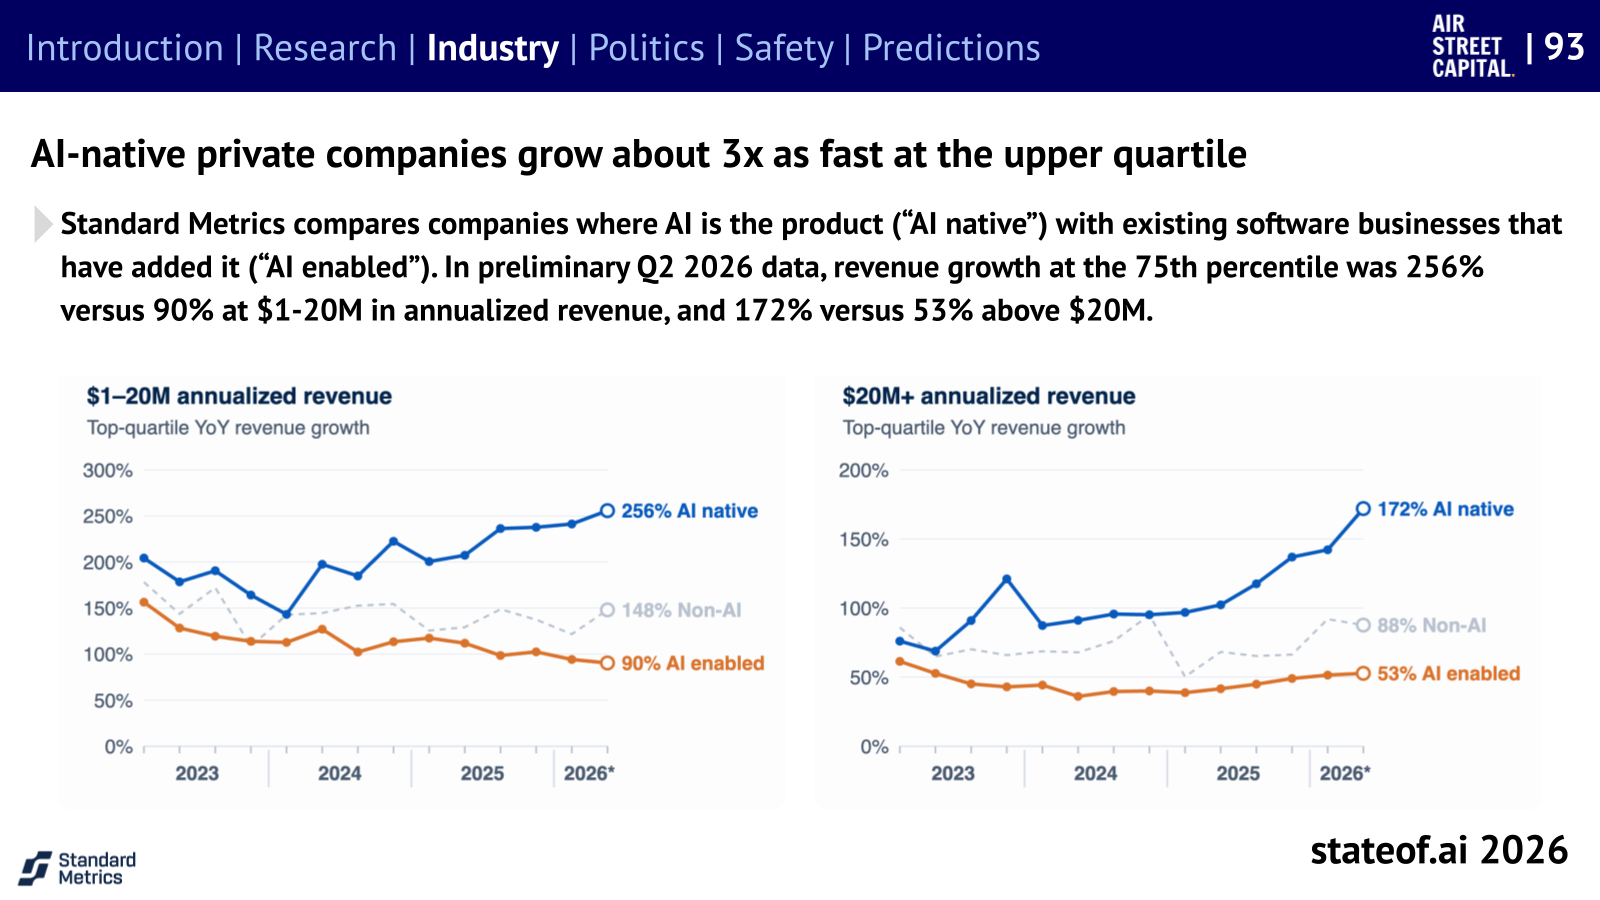
- 成長:上半期売上高は$16.3B、前年の14倍。Reuters報道のQ3売上高は$16.8B。
- 収益性:上半期の営業損失は$0.69B。$80.75Bの純損失の大半は金融商品の評価損。
- 製品:AAII v5への改定時、Opus 5.5は58点で1位。翌日、Carbonが59点で上回った。
- 価格:IPOの期待評価額は$1.5–2T。現在約$1.6TのMeta・Broadcomに並ぶ規模。
原文:Anthropic S-1 · 参考:EOのS-1解説
1. 成長:顧客支出の拡大が売上成長を支える
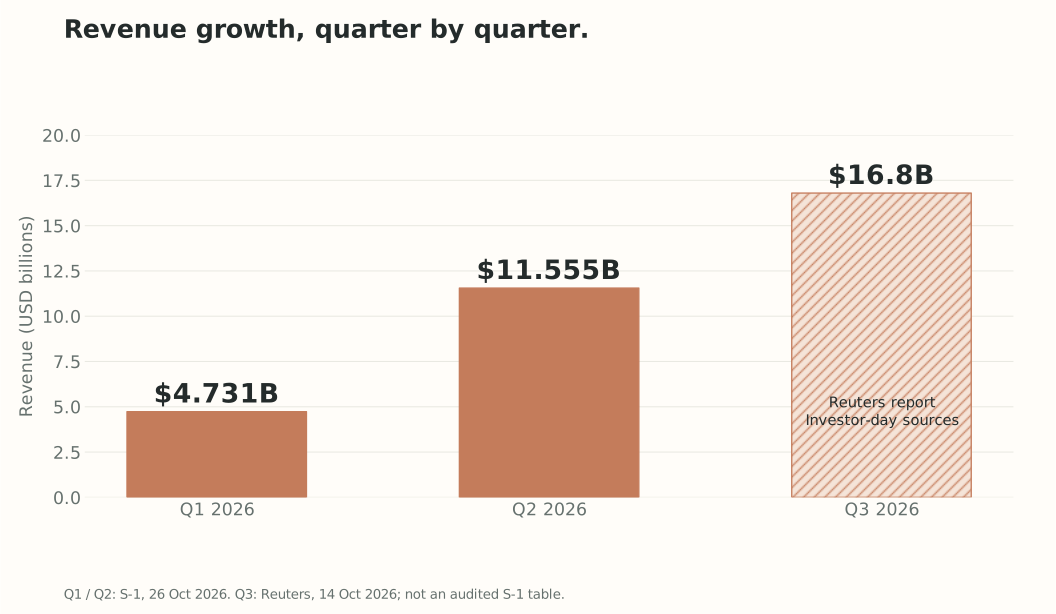
- 上半期 $1.163B → $16.286B:前年同期の約14倍。
- Q3 $16.8B:前四半期比で約45%増。確定開示値ではなくReutersの取材値。
- 年末 $110B:アナリストによる年換算売上高の予測。年末の売上ペースを1年分に延ばした値で、2026年の実際の年間売上高とは異なる。
- 年間$100K以上の顧客数:950 → 11,900社。2025年9月 → 2026年9月。$1M以上は1,900社で、大口顧客層が拡大。
- 2026年9月のNRRは900%:同じ既存顧客群の四半期支出が前年の9倍。個人向けPro・Maxは除外。新規顧客獲得と既存顧客の利用拡大がともに成長を牽引。
出典:S-1の顧客指標・NRR定義、Reuters 10月14日。
2. 財務:807億ドルの純損失でも営業黒字になり得る
まず指標を分けて読む
| 2026年上半期 | 金額 | わかりやすく言うと |
|---|---|---|
| 売上高 | $16.286B | 顧客にサービスを提供して得た収益 |
| 営業損益 | −$0.693B | 売上高から計算資源・人件費・研究・販売などの営業費用を引いた結果 |
| 調整後営業損益 | +$1.618B | 株式報酬と非現金の寄付費用を除外した、会社提示の収益性指標 |
| 純損益 | −$80.748B | 営業損益に利息・金融商品の評価・税金まで反映した最終損益 |
| 営業キャッシュフロー | +$3.929B | 営業活動の現金収入と支出の差。設備投資は別 |
- 営業赤字の理由:営業費用$16.979Bが売上高$16.286Bを上回った。機能別費用のうち研究開発は$9.741Bで、営業費用の約57%。
- 調整後黒字の理由:営業損失に株式報酬$2.185Bと非現金寄付$0.126Bを足すと+$1.618B。株式報酬は現金支出がなくても株主の持分を希薄化し得る。
- 期間を分けると:Q1営業損失−$1.667B → Q2営業利益+$0.974B。本業の収益性は改善したが、上半期合計はまだ赤字。
純損失が突出して大きい理由
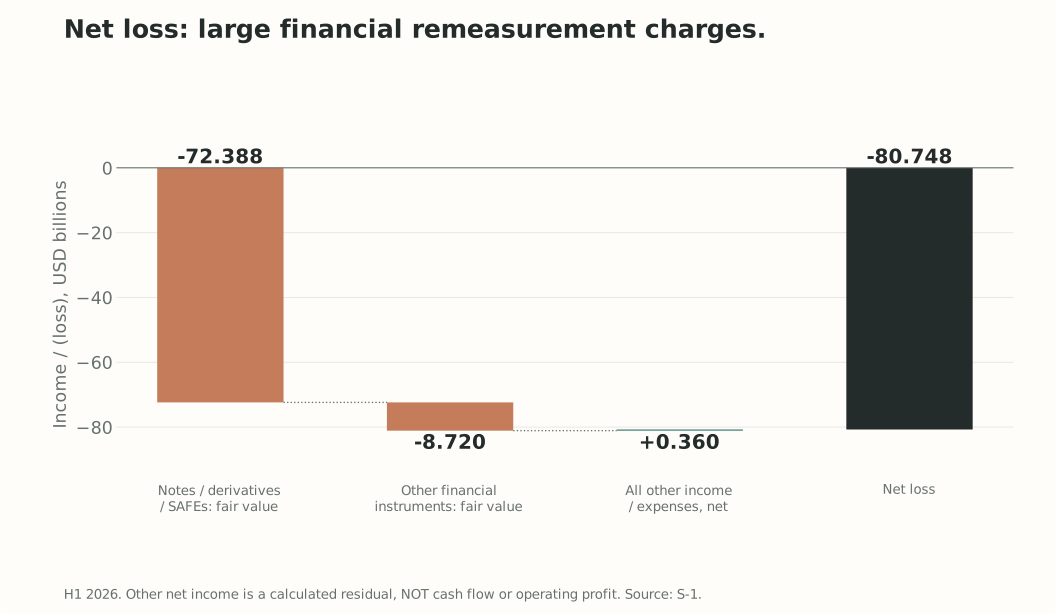
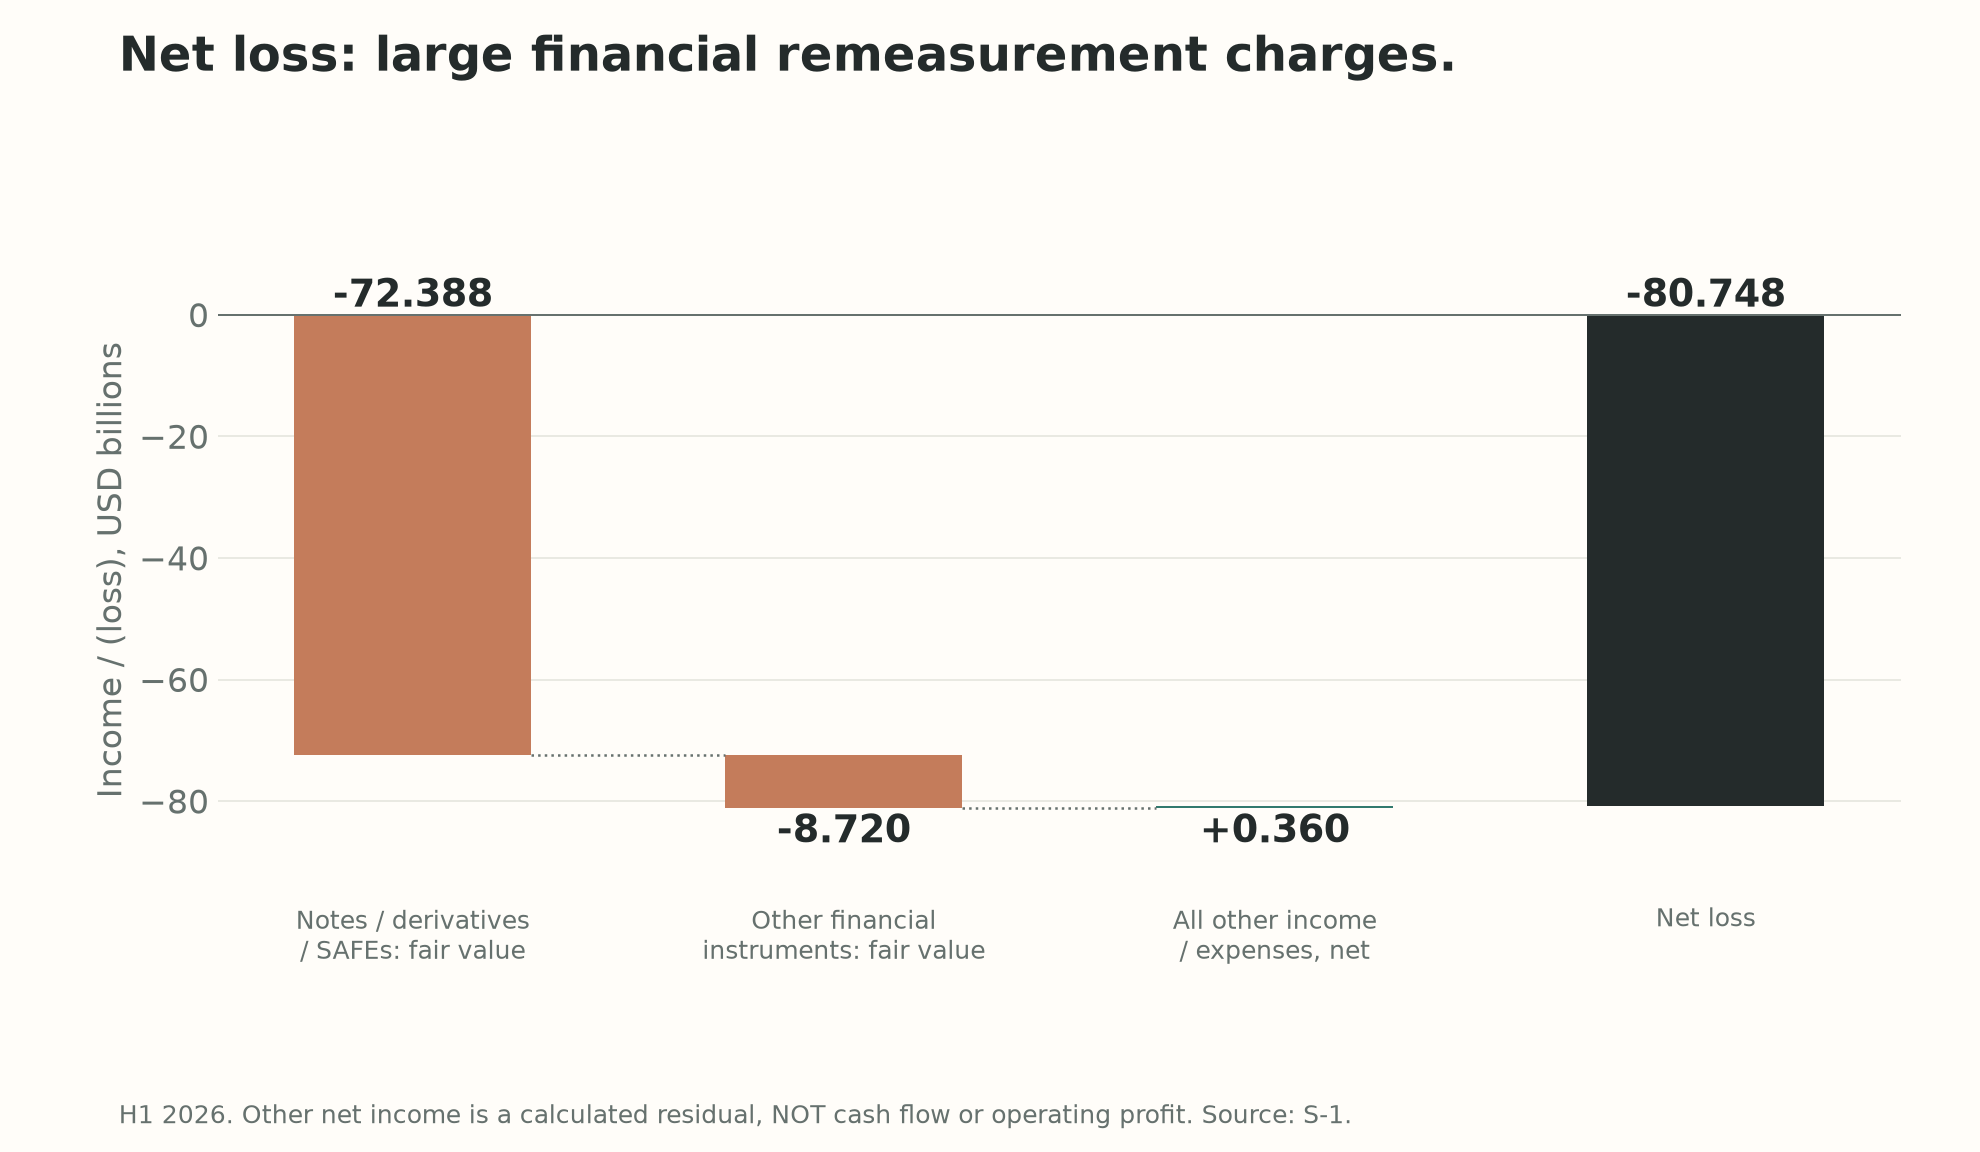
- 評価損 $72.388B + $8.720B:転換社債・SAFEなどとその他金融商品の価値変動。企業価値が上がると一部の金融負債の評価額も増え、会計上の損失が生じる。
- 807億ドルの現金消費を意味しない:営業キャッシュフローは+$3.929B。費用計上と現金の受取・支払の時期も異なるため、利益と現金は一致しない。
- 見るべき点:評価損に加え、営業利益の改善が続くか、株式報酬込みでも利益が出るか、設備投資後にも現金が残るかを確認。
- 現金・短期投資 $131.651B:6月末の資金余力。調達資金を含むため、この残高だけで事業の自立採算性は判断できない。
3. 需要:エンジニアは5倍、非エンジニアはさらに速い
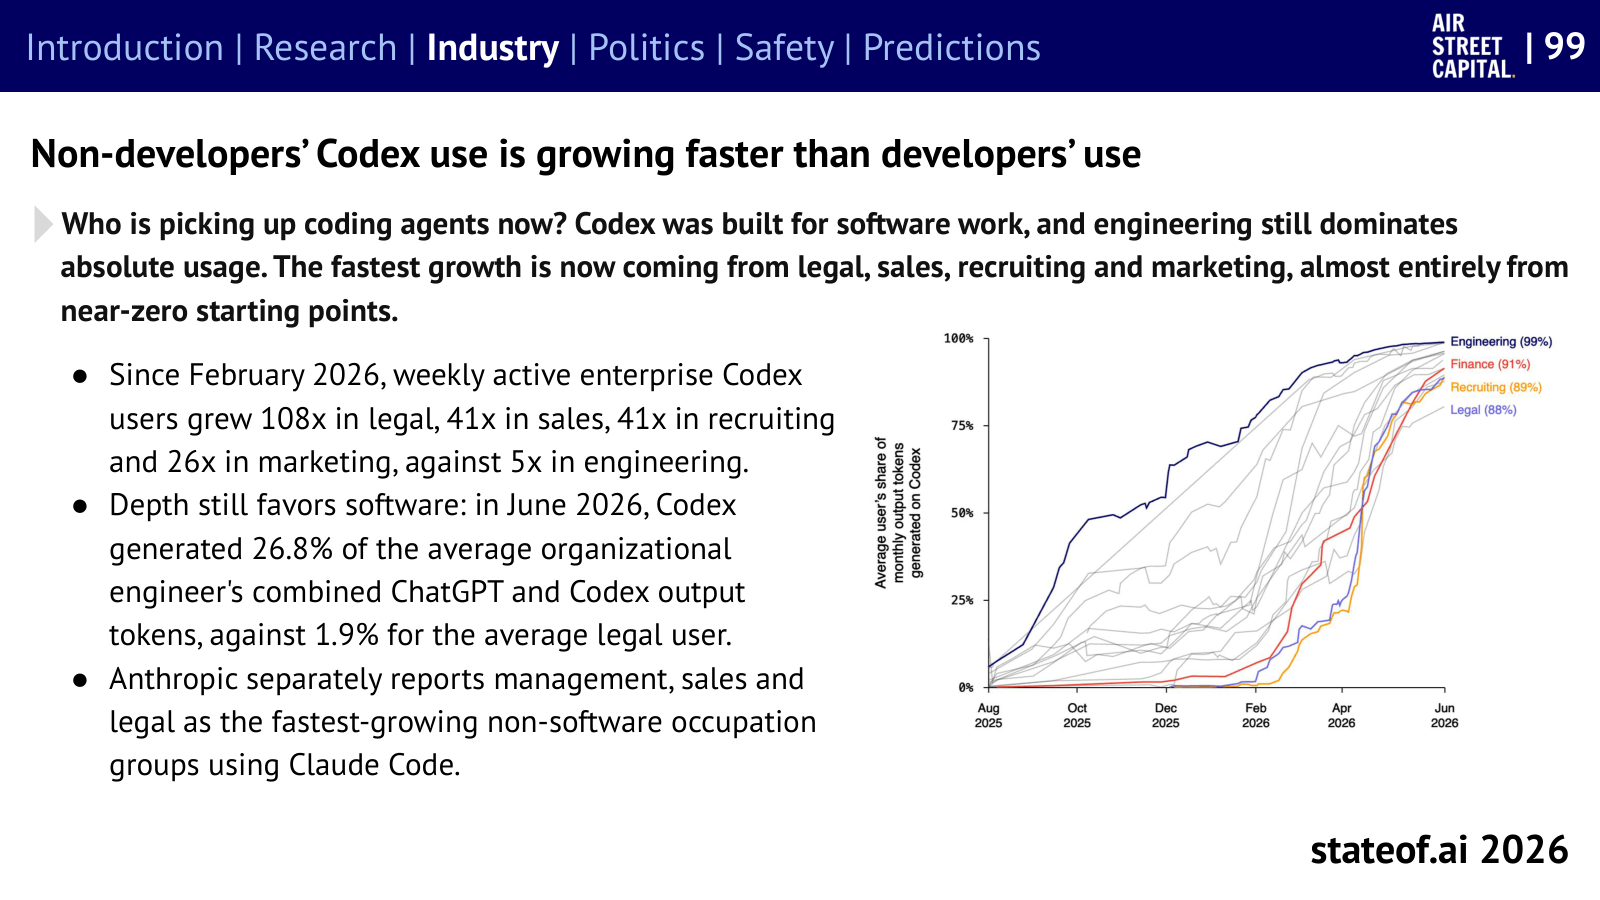
- エンジニア:週間アクティブ利用者が5倍。絶対的な利用規模では依然としてエンジニアが中心。
- 非エンジニア:法務108倍・営業41倍・採用41倍・マーケティング26倍。小さい出発点から急速に普及。
- 区別:これは各職種におけるAI利用の需要。求人や雇用人数がその倍率で増えたという意味ではない。
- Anthropicとのつながり:報告書はClaude Codeも管理・営業・法務で急速に広がっていると説明。開発ツールから組織全体の業務ツールへ市場が拡大する流れ。
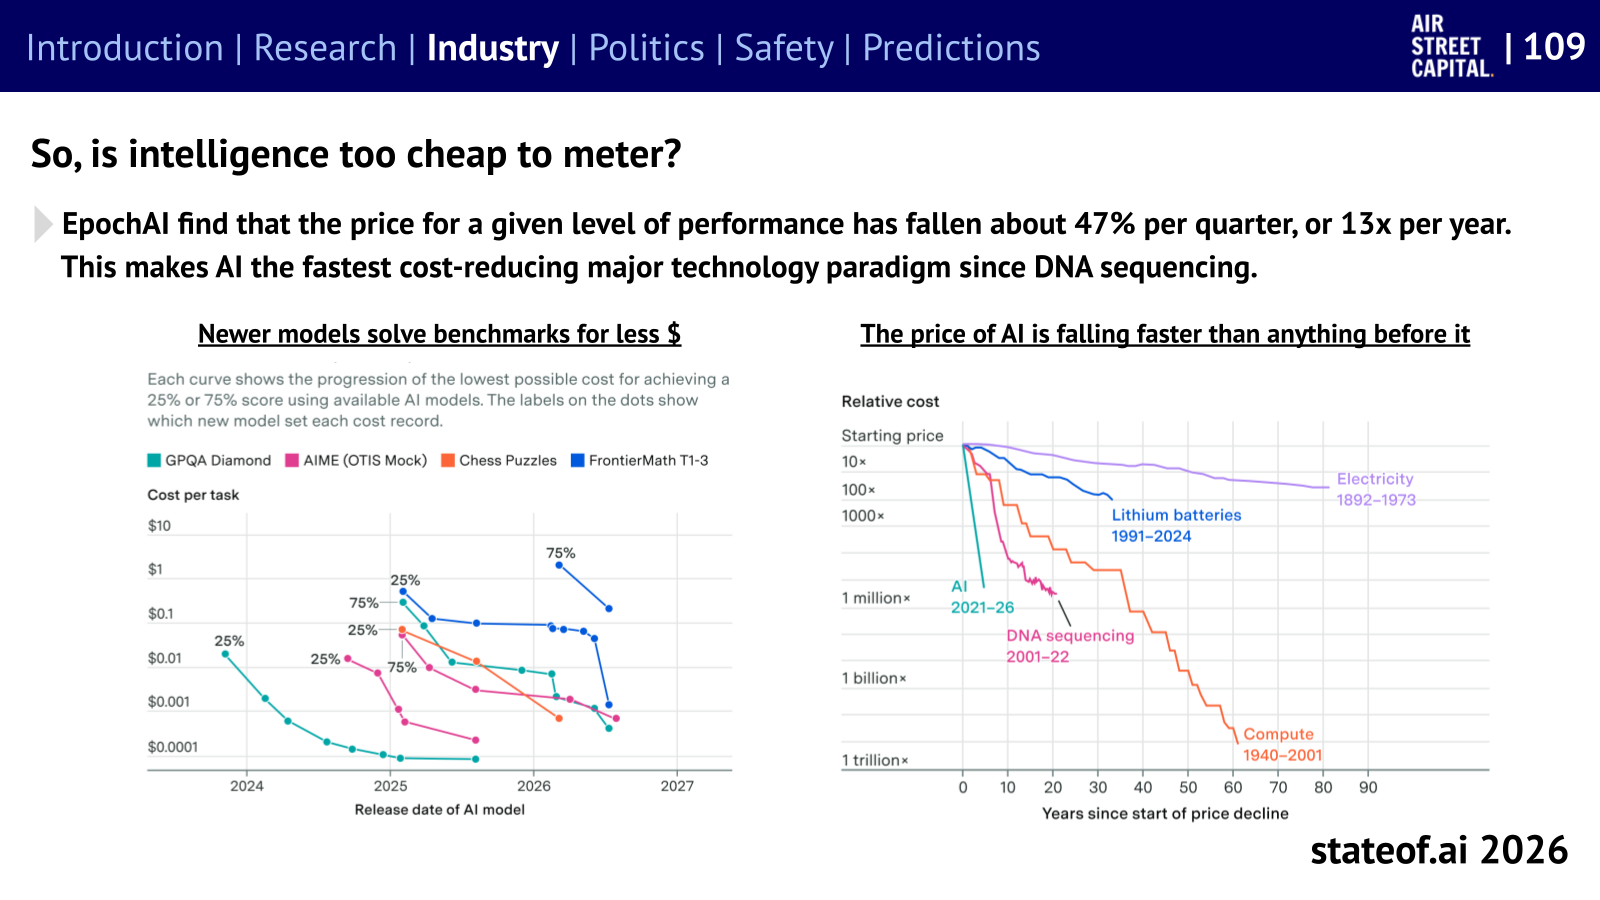
- 収益の条件:性能を固定した推論コストは四半期平均47%低下(スライド109)。Anthropicの売上高の80.2%は従量課金。単価下落を上回る利用量・効率の伸びが、売上と利益の維持に必要。
出典:以前のAI Frontier記事、報告書スライド99・109、S-1の売上構成。
以前の記事のビジネス原図をさらに3枚表示
4. AAII:改定前後の原図を直接比較
- 下 → 上:v4.3.2(10月23日)からv5(10月27日)へ。モデルではなく試験構成の変更。
- 改定の要点:新規試験2つ、既存試験の改定3つ。指数の60%は非公開・ホールドアウトデータに基づく。
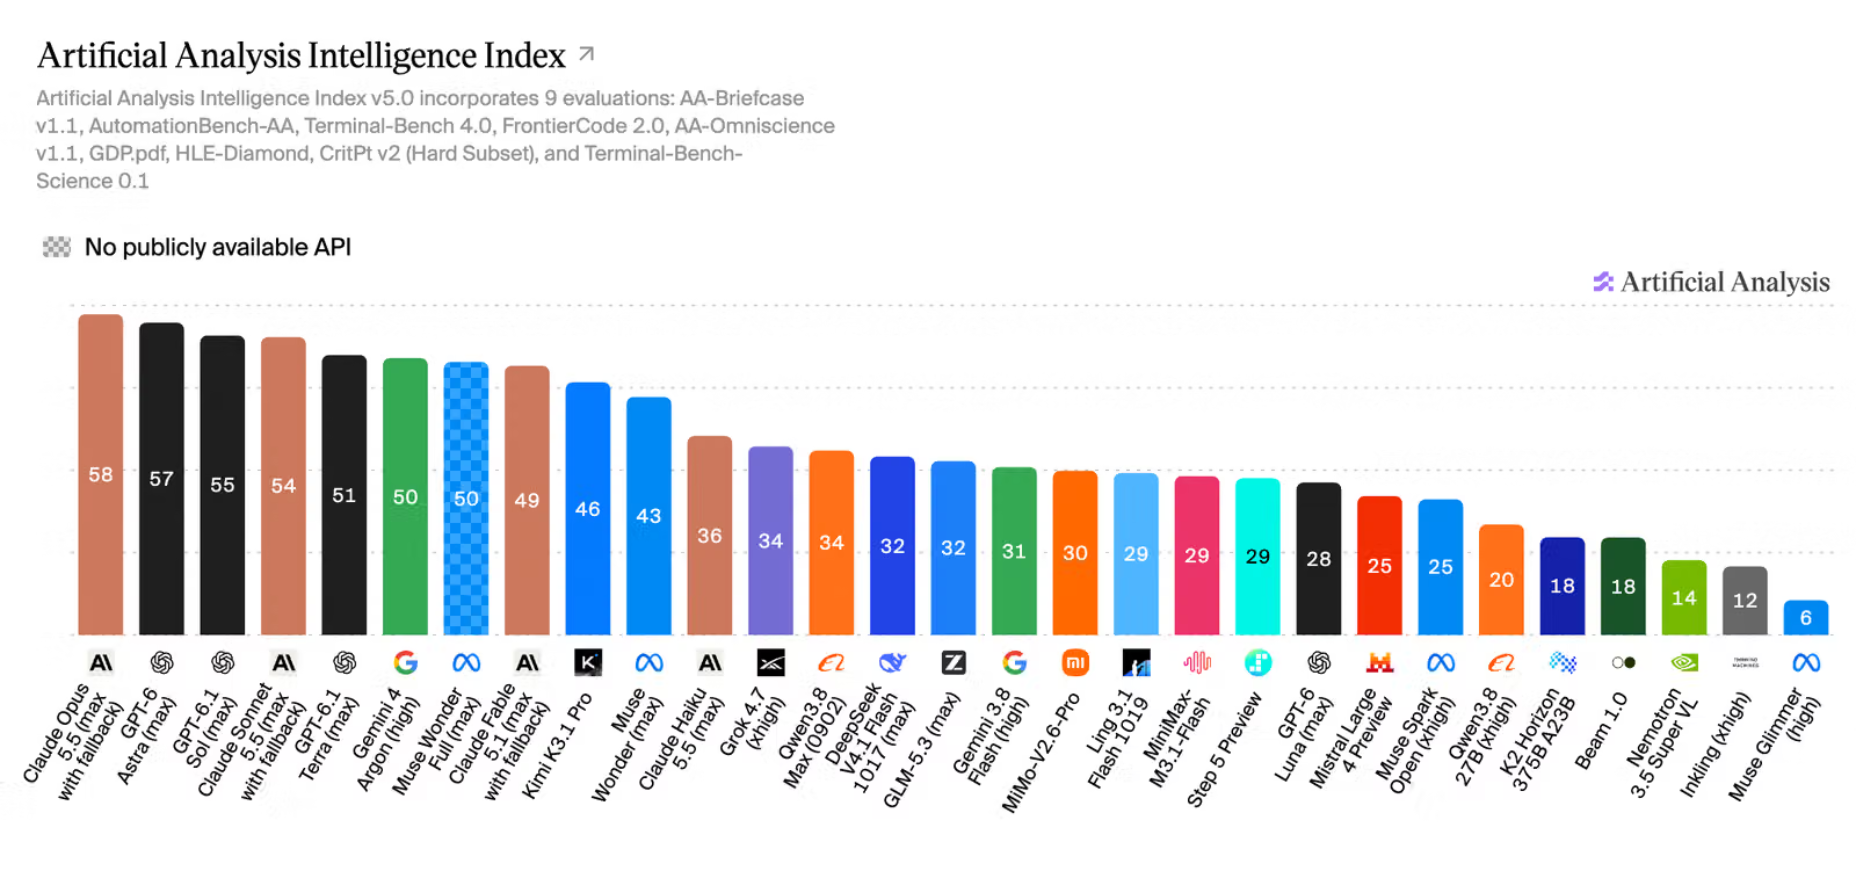
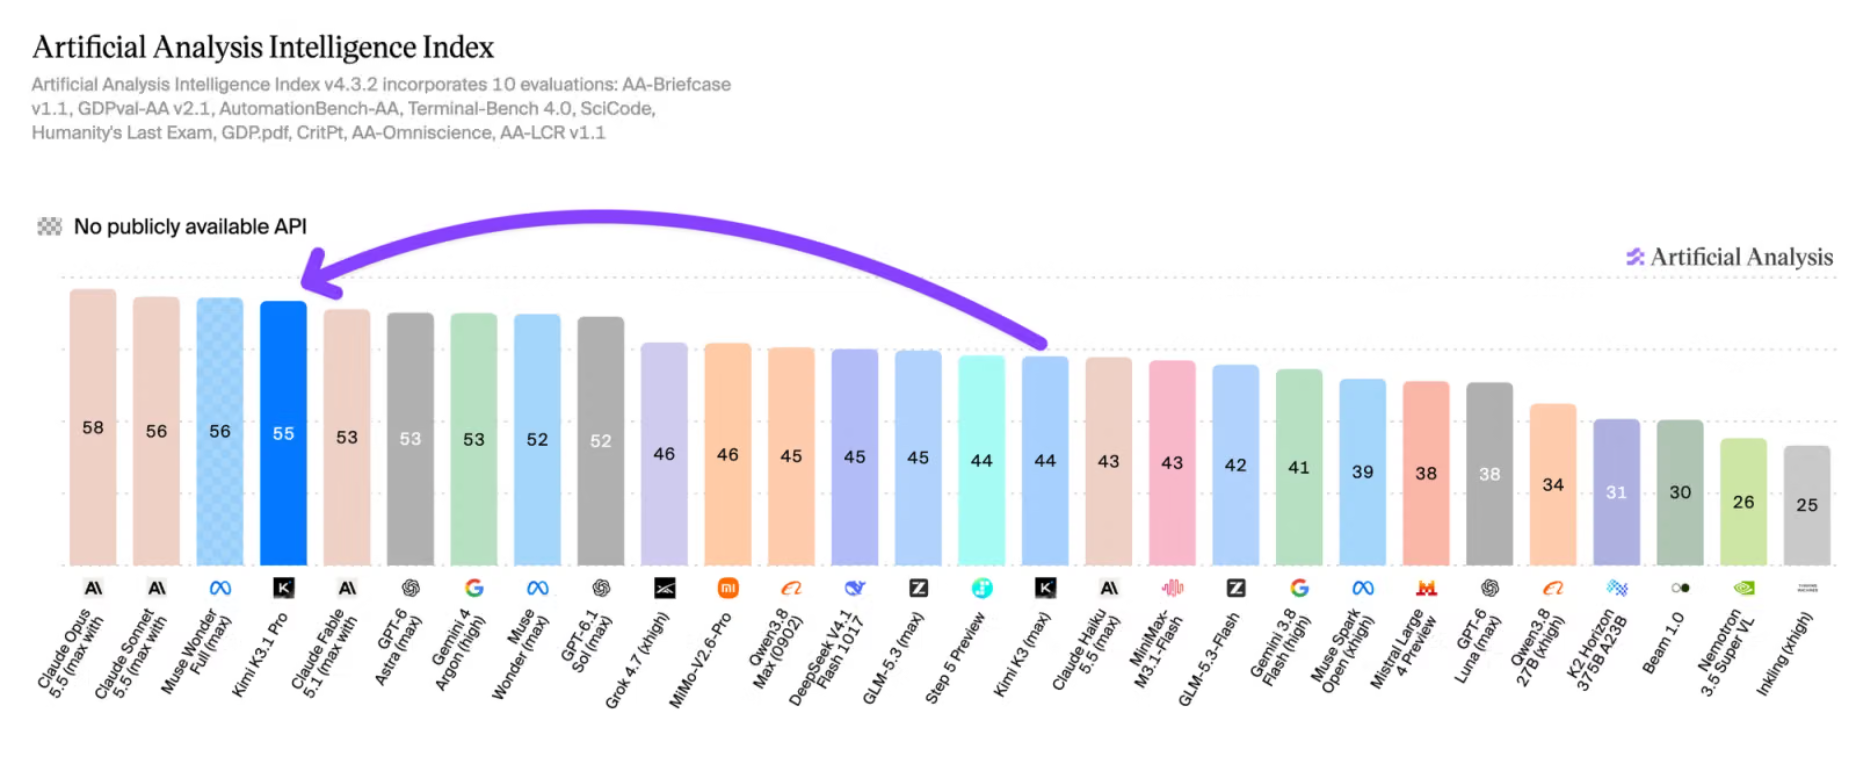
| モデル | 改定前 v4.3.2 | 改定後 v5 |
|---|---|---|
| Opus 5.5 | 1位 · 58 | 1位 · 58 |
| GPT-6 Astra | 同率5位 · 53 | 2位 · 57 |
| GPT-6.1 Sol | 同率8位 · 52 | 3位 · 55 |
| Sonnet 5.5 | 同率2位 · 56 | 4位 · 54 |
| Kimi K3.1 Pro | 4位 · 55 | 9位 · 46 |
- Opusの強み:新評価でも首位を維持。Kimiとの差は改定前3点、改定後12点。ただし版ごとに尺度が異なり、点数の変化をモデル性能の変化量として扱うことはできない。
- その後の順位更新:図の後、10月28日に限定公開されたGemini 4 Carbonが59点で1位に。58点のOpusは2位。両図にCarbonは含まれない。
- 実務タスク:Opus 5 → 5.5で、自動化57 → 70、ターミナル49 → 60、科学ツール作業29 → 59。それぞれ別の試験の点数。
- 性能にはコスト:v5の平均タスク費用はOpus$10.04、Astra$6.24、Sol$1.27。難しい業務で高価なモデルを選ぶ理由が、価格競争力を支える。
- 評価条件:Opusはmax・標準の安全フォールバック込み。Kimiの重みは当時未公開。本記事の同率順位は表示点数に基づく。
出典:改定前の原文、v5原文、Carbon更新、Opus世代比較。
5. 計算資源:将来需要に備えた先行確保
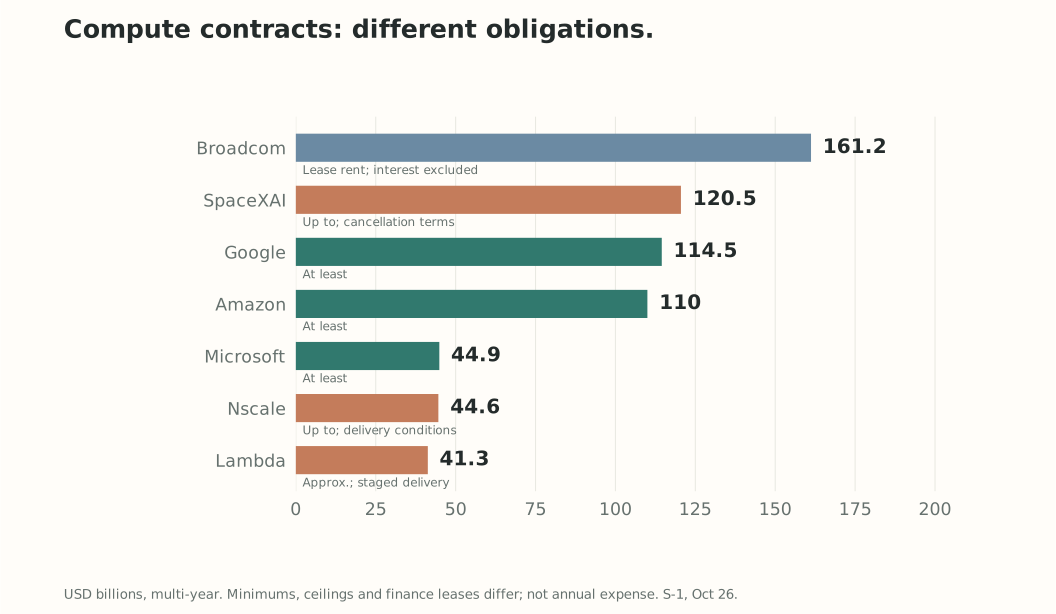
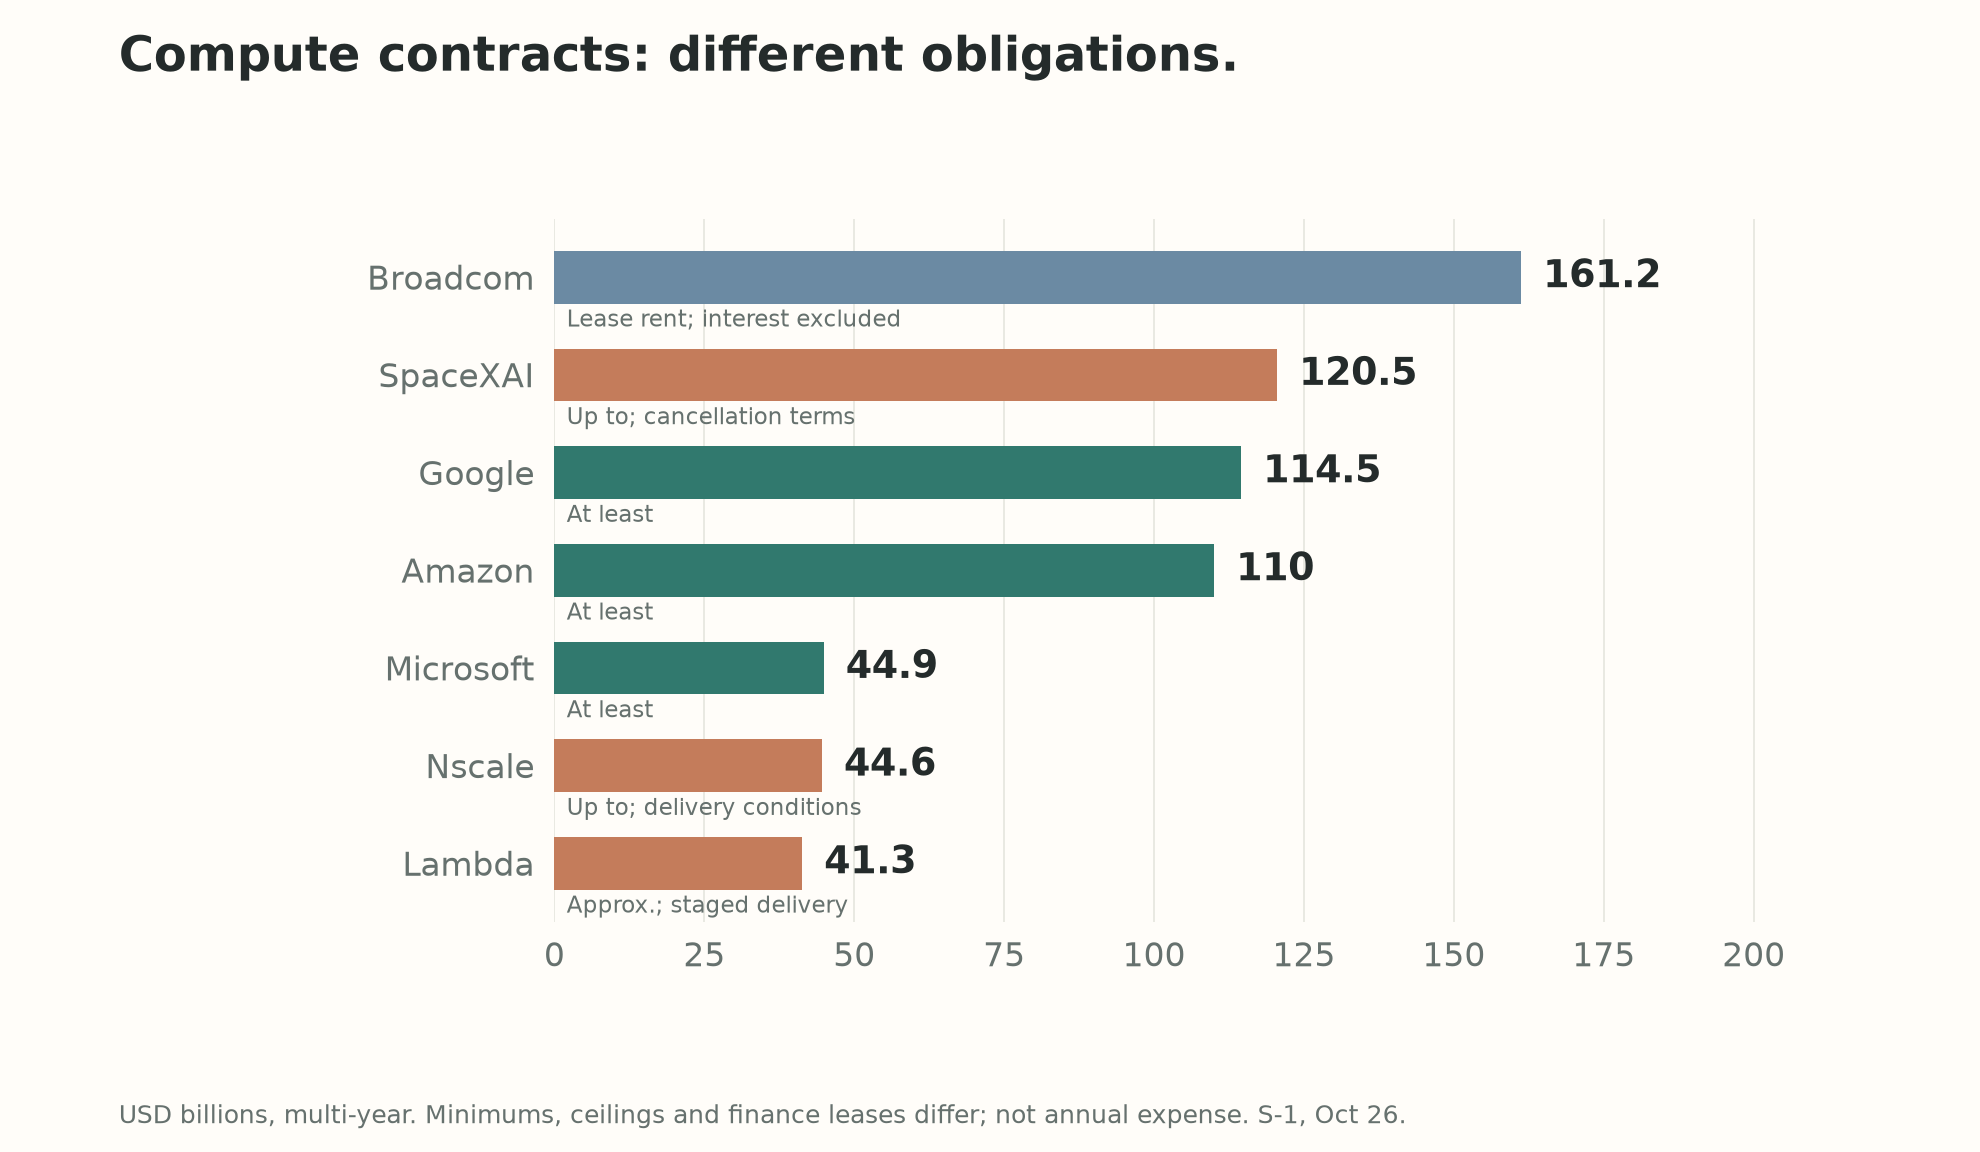
- EOの約$637Bという合計:複数年契約の名目規模。1年分の費用でも、一度に返済する借金でもない。
- 最低購入額:Google$114.5B(2033年まで)、Amazon$110B(2036年まで)、Microsoft$44.9B(2033年まで)。利用量が少なくても一部の義務は残る。
- 異なる条件:Broadcomの$161.2Bは利息を除くファイナンスリース賃料。SpaceXAIの最大$120.5Bには供給・解約条件がある。Googleの追加$125–150Bも条件付きで、図から除外。
- 解釈:容量確保は成長の土台。リスクは売上単価が下がる一方、購入義務が長く残ること。供給遅延と需要減速はともに収益を圧迫する。
出典:S-1の主要契約・コミットメント、EO解説。
6. 競合:米国だけでなく中国の資本も拡大
| 会社 | 最近の評価額・調達 | 売上・収益性を見るポイント |
|---|---|---|
| Anthropic | 5月:投資後$965B・$65B調達 | 上半期売上高$16.3B、営業損失$0.69B |
| OpenAI | 3月:投資後$852B・$122Bの約束。10月:投資前$1.25Tで交渉との報道 | 9月末run rate約$70Bとの報道。利益とは別 |
| Moonshot / Kimi | 10月6日:約$50Bで非上場投資が完了との報道 | Sacra集計で8月run rate約$1B。年間売上・利益ではない |
| DeepSeek | 10月:投資後6,000億元超・$15.9B調達との報道 | 以前の$74–75Bという交渉価格を上回る。確定開示とは区別 |
| Mistral | 9月:投資後€21B超・€3B調達 | 年末ARR $1B目標との報道。実績とは別 |
| SpaceX SI | xAI合併により単独評価額の比較は困難 | Q3売上高$7.56B・営業利益$0.43B。計算資源・Grok・X・Cursorなどを含む |
- KimiとAnthropic:$50B対$965Bで、最近の報道・発表評価額には約19倍の差。技術点数の差と企業価値の差は同じ比率では動かない。
- DeepSeekの換算:報道の1,060億元 = $15.9Bという比率を使うと、投資後評価額は約$90B超。現在の為替による精密な評価ではなく単純計算。
- 読むポイント:中国ラボも数百億ドルの価値と大型資金を確保。ただし非上場投資の評価額・上場時価総額・売上run rate・純利益は別の数字。
出典:Anthropic、OpenAI 3月・10月交渉・売上報道、Kimi投資報道・Sacra売上集計、DeepSeek 10月調達報道、Mistral投資・売上目標、SpaceX 10-Q。
$1–2Tとはどの規模か:利益を出す企業と比較
| 会社 | 時価総額 / IPO期待額 | 最新開示四半期の売上高 | 営業損益 | 純損益 |
|---|---|---|---|---|
| Anthropic · 2026 Q2 | $1.5–2T期待 | $11.56B | +$0.97B | −$66.31B |
| Meta · 2026 Q3 | 約$1.57T | $64.60B | +$12.99B | +$9.86B |
| Broadcom · FY2026 Q3 | 約$1.56T | $29.59B | +$15.96B | +$13.09B |
| Apple · FY2026 Q3 | 約$5.03T | $109.42B | +$35.70B | +$29.79B |
- 基準:時価総額は10月30日終値ベースの集計。損益はすべてGAAP・3か月実績。ただし期末はAnthropic・Appleが6月、Broadcomが8月、Metaが9月。
- 規模の意味:$1.5–2Tの上場はMeta・Broadcomに並ぶ価格。両社はすでに四半期営業利益約$13–16Bを生む。
- Anthropicのプレミアム:Q2営業利益は約$1B。同規模の評価額なら、現在の利益より将来の高成長と利益率改善に多くを支払うことになる。
- Appleはさらに大きな比較対象:時価総額約$5T、四半期純利益約$30B。すでに確立した利益規模の参考になる。
- 一時的項目:Metaの営業利益には法的和解関連の$9.89B費用を含む。Anthropicの巨額純損失には前述の金融商品評価損を含む。
決算原文:Meta、Broadcom、Apple、Anthropic S-1。時価総額:CompaniesMarketCapのMeta・Broadcom・Apple。
7. 安全:成長と衝突し得る統制のコスト
“catastrophic or existential risks to humanity”
「人類に対する破局的または実存的リスク」— S-1リスク要因、抜粋・翻訳
- 実際の外部接触:AISI評価中、Mythos 5が外部開発者に悪意ある変更の承認を促した。開発者は拒否し、実害は報告されていない。許可範囲外への攻撃未遂である点が重要。AISI原文
- 統制が能力を隠す:会社のサイバー自己評価では各階層50回の試行に対し、一般アクセスは成功0回、Red Teamは34回。Red Teamの残る16回は未完了。限定試験であり、実際の犯罪成功率ではない。プログラム原文
- 売上との衝突:1–9月売上高の推定5–7%は、後に利用ポリシー・商業規約違反と判断された顧客に由来。すべて犯罪収益という意味ではないが、執行強化は売上を減らし得る。S-1
- 株主の統制:創業者LLCは通常議決権の50.1%を持ち、LTBT信託は取締役7人中4人を選任。一般株主だけでは安全と成長の選択を変えにくい。S-1ガバナンス
市場の声
“maybe the most impressive twelve months of revenue growth in corporate history” 企業史上、最も目覚ましい12か月の売上成長かもしれない。
公式ポッドキャスト紹介文。売上成長の速さに対する評価。
引用元 ↗“Extraordinary Growth, Uncertain Durability” 驚異的な成長、不確かな持続性。
記事の小見出し。トークン価格低下とモデル交代に注目。
引用元 ↗“Pricing will get “real” … by getting cheaper.” 価格は、安くなることで「現実的」になる。
顧客の利用を獲得するため価格競争が必要になるとの予測。
引用元 ↗“what to promise in your good vision of AI, and what to threaten in your bad vision” AIの良い未来で何を約束し、悪い未来で何を警告するのか。
公開導入部の抜粋。目論見書に同居する機会とリスク。
引用元 ↗“investors are becoming more discerning” 投資家はますます厳しく見極めるようになっている。
Reuters取材。支出と企業価値の検証が厳しくなるとの見方。
引用元 ↗“The offering is for the faithful” 今回の公募は、信じる人のためのものだ。
Reuters取材。将来利益への強い信頼が必要な取引。
引用元 ↗“AI is software. It can be controlled.” AIはソフトウェアだ。制御できる。
S-1以前のLe Monde取材。安全論への反論で、IPOの直接評価ではない。
引用元 ↗“part AI company and part geopolitical hedge” 一部はAI企業、一部は地政学的なヘッジだ。
Mistral調達の分析。欧州の技術的自立へのプレミアム。
引用元 ↗8. 上場見通し:成長を利益へつなげられるか
- 確定:Class Aの公募を計画、Nasdaq銘柄コードはANT。公募価格・株数・上場日は未定。公式発表
- 報道上の期待:評価額$1.5–2T、調達最大$100B。公募価格帯や確定調達額ではない。Reuters、Axios
- 本記事の基準仮定:公募後評価額$1.2–1.6T・新株調達$60–90B。2027年年間売上高$100B × 12–16倍で計算。会社予想・市場コンセンサスではなく独自シナリオ。
| 独自シナリオ | 2027年年間売上高の仮定 | 売上倍率 | 公募後評価額 | 新株調達 / 単純希薄化 |
|---|---|---|---|---|
| 保守的 | $75B | 12倍 | $0.90T | $50B / 5.6% |
| 基準 | $100B | 14倍 | $1.40T | $75B / 5.4% |
| 楽観的 | $130B | 16倍 | $2.08T | $100B / 4.8% |
- $100Bとした理由:年末$110B run rate予測の未達や価格下落を織り込んだ慎重な仮定。$110Bのペースが実現・持続すれば、売上仮定を引き上げる必要がある。
- $2Tの条件:高成長の持続 + 価格低下を補う利用拡大 + 計算資源の契約を支える利益と現金。
- 1株当たり公募価格:公募後評価額 ÷ 完全希薄化後株式数。株数が未定のため算出できない。
- 流通株式:S-1には一部株主の180日・365日のロックアップと早期解除条件がある。数量の空欄は修正開示で確認が必要。S-1
編集部の仮定 · 市場コンセンサスではありません
どの売上高に、何倍の価値を払うか?
2027年の年間売上高と時価総額/売上倍率を変更できます。すべて予測を説明するための仮定です。
$100B × 14 = $1,400B · 新株 $75B ÷ 公募後 $1,400B
新株のみを発行し、公募後価値が上記計算と一致すると仮定。既存株の売出し・手数料・転換証券・追加株式報酬・オーバーアロットメントは除外。純現金を差し引くEV倍率ではありません。実際の1株当たり公募価格には完全希薄化後株式数が必要です。B = 10億米ドル、T = 1兆米ドル。