State of AI 2026:モデル性能、エージェント、インフラ、ビジネス、AI主権
モデルはどれほど進化し、その性能は実際の業務や売上、国の競争力にどこまでつながっているのでしょうか。 Nathan BenaichとAir Street CapitalのState of AI Report 2026をもとに、エピソードで取り上げたい5つの話題を整理しました。
読む際の前提: 以下の数値は報告書がまとめた時点の資料であり、2026年10月23日現在のリアルタイムの順位や価格ではありません。原文のグラフは変更せず掲載しており、画像をクリックすると拡大できます。各図の下にあるリンクは、該当するPDFページに移動します。「議論の問い」は、本資料による編集・解釈です。
5つの話題をひと目で見る
| テーマ | まず押さえたい数字 | エピソードの問い |
|---|---|---|
| 1. AI progress | 科学業務の部分点87.9/100、完遂率20.6% | 高得点を取れることは、仕事を終えられることと同じなのか? |
| 2. AI agents | 同じモデルでも、設定によって52.5% → 65.5% | モデルを変える前に、何を変えられるのか? |
| 3. Compute & infrastructure | 採掘企業のAI向け契約電力は約5.6GW、稼働は約0.9GW | 発表された容量のうち、実際に使えるのはどれだけか? |
| 4. AI in business | OpenAI・Anthropic合計の年換算売上は約$105B | 単価が下がる一方で、なぜ市場と支出は拡大するのか? |
| 5. Policy & geopolitics | 選定されたソブリンAIプログラムの投資表明額は約$138B | 国内にデータセンターがあれば、AI主権は得られるのか? |
1. AI progress — 順位以上に「何を測ったか」が重要になった
知能指数と、人が好む回答のランキングは異なる
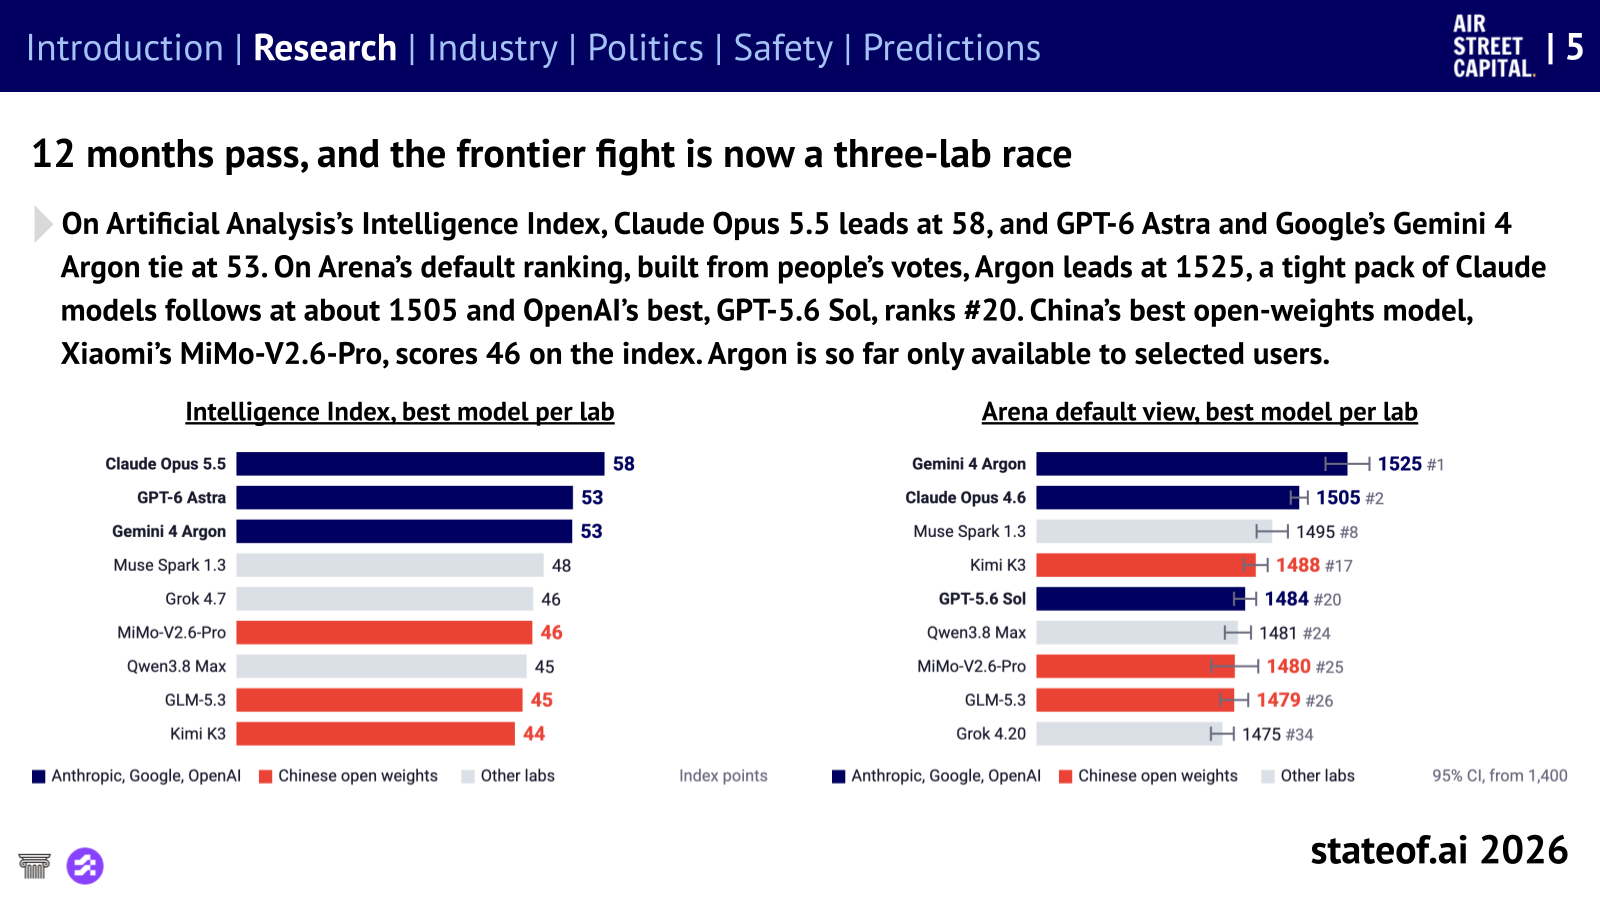
- 報告書が示すのは、Anthropic・OpenAI・Googleの三つどもえの構図。 Artificial AnalysisではClaude Opus 5.5が58点、GPT-6 AstraとGemini 4 Argonがそれぞれ53点です。
- 人の選好で評価すると、首位が変わります。 ArenaではArgonが1525で首位となり、Claudeの各モデルはおよそ1505に集まっています。報告書の時点では、Argonを利用できたのは一部のユーザーのみでした。
従来の試験は飽和し、部分点が完遂率を見えにくくする
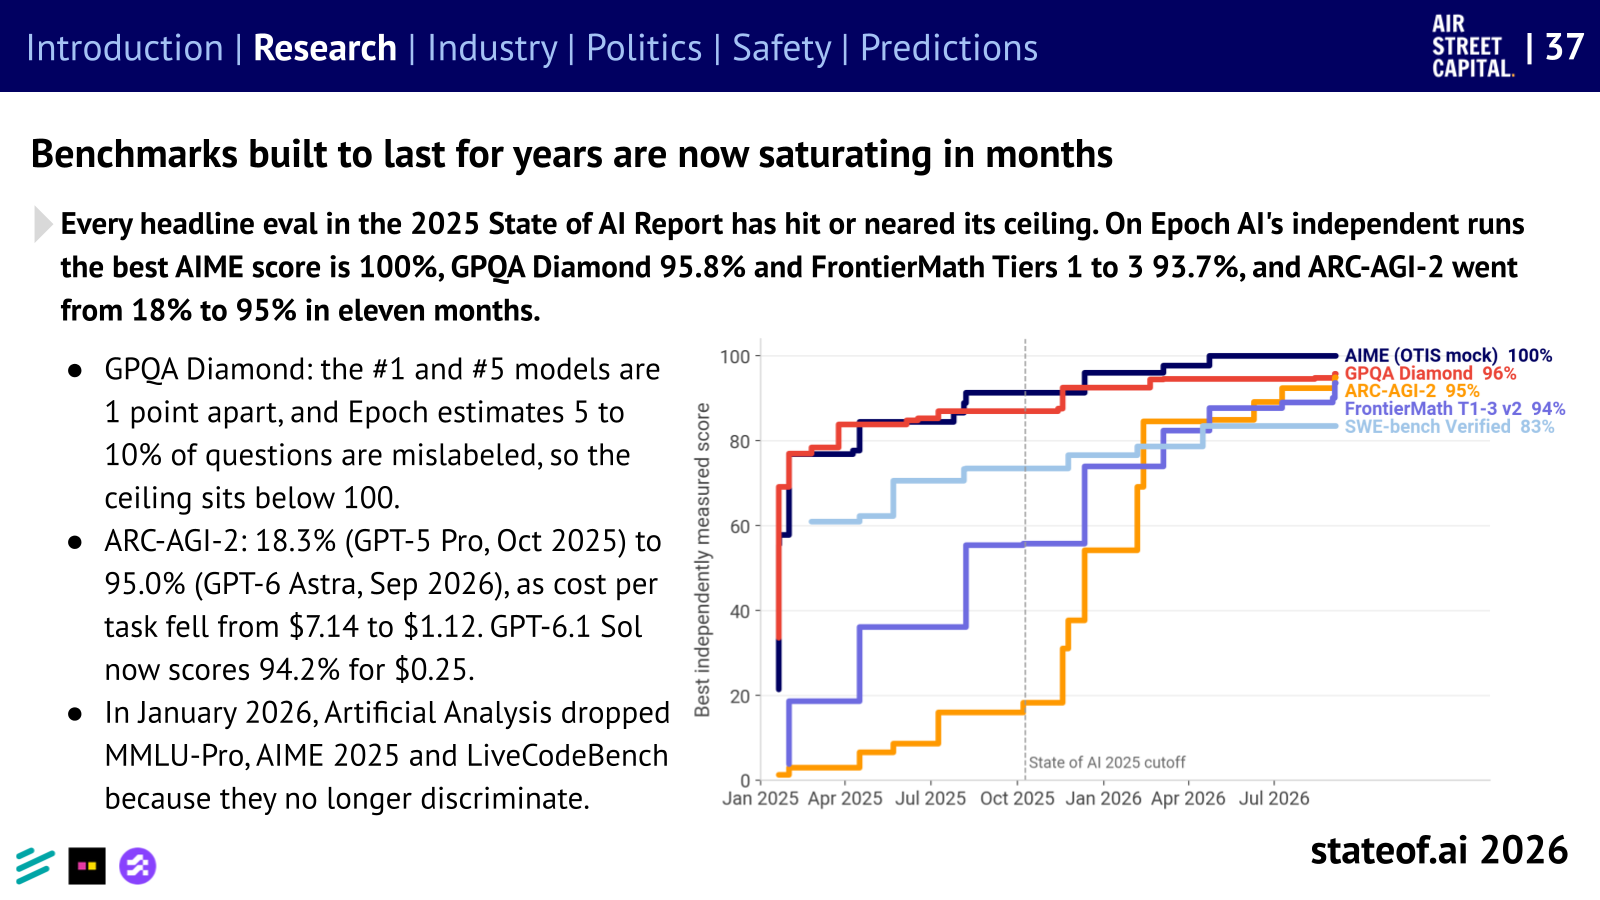
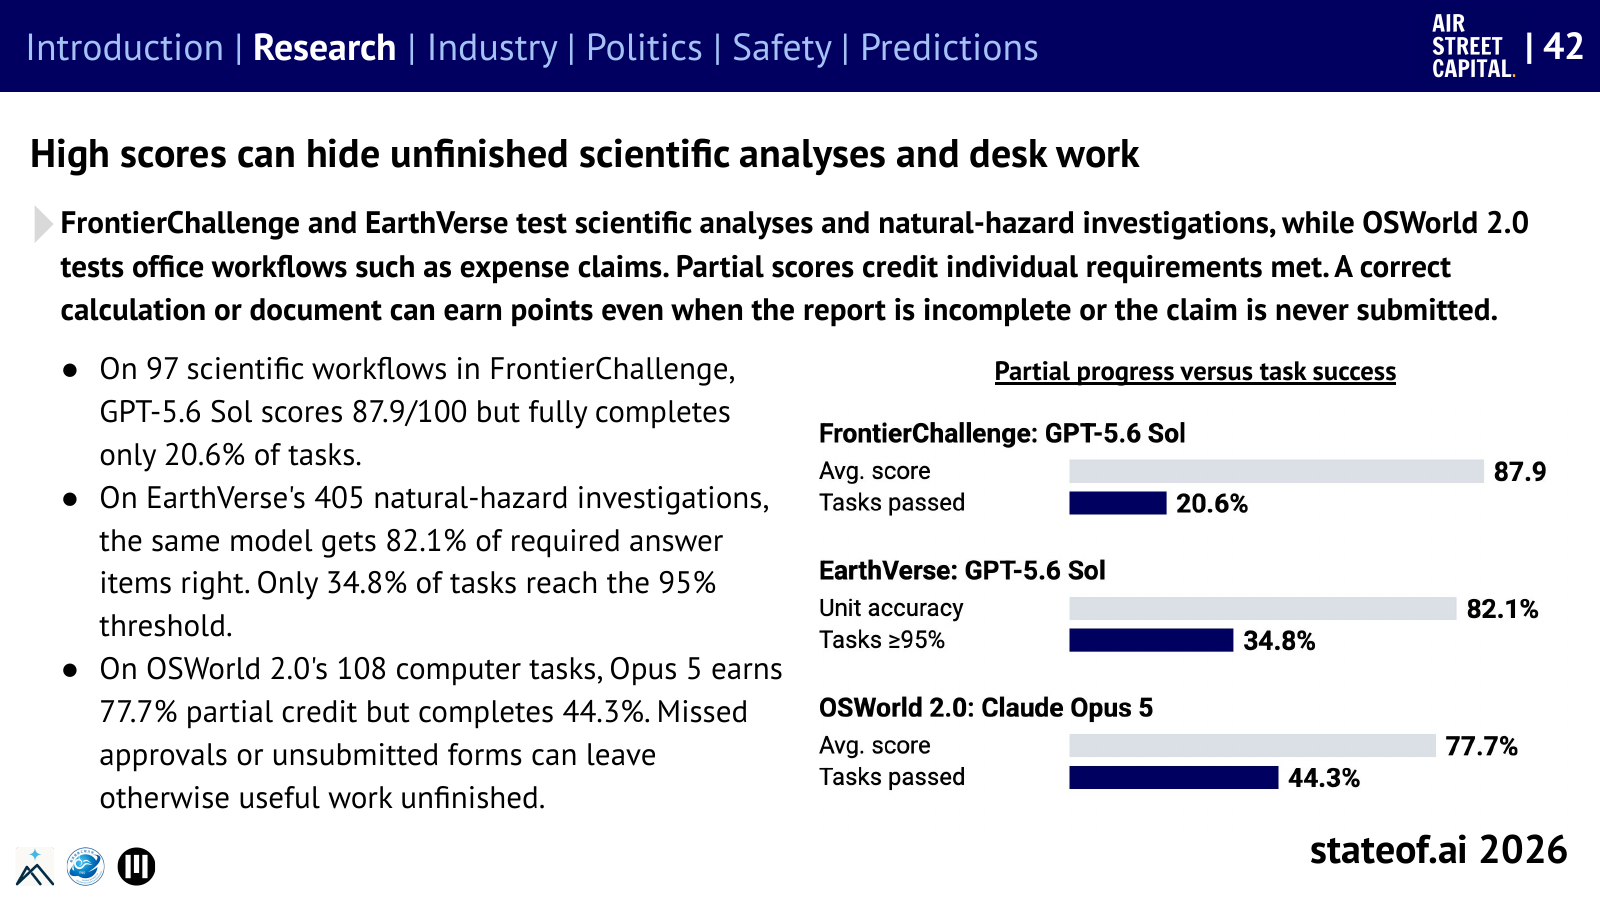
- FrontierChallengeの科学ワークフロー97件: GPT-5.6 Solは、個々の要件を満たした度合いの得点が87.9/100、業務全体の完遂率が**20.6%**でした。
- OSWorld 2.0のコンピューター作業108件: Opus 5の部分点は77.7%、完遂率は**44.3%**です。承認の取り忘れやフォームの未提出だけでも、仕事は完了しない場合があります。
- **METRの「50%時間地平」**とは、半分の確率で成功する課題を、人間の専門家が完了するのに要する時間です。その時間だけエージェントを安全に放置できるという意味ではありません。報告書が扱った評価では、人間の所要時間が16時間を超える課題は5件しかなく、長時間側の推定も不安定です。
原文:スライド37・PDF 38ページ · スライド42–43の開始・PDF 43ページ
AIがAI研究を支えても、研究の方向を選ぶ判断は残る
- Anthropicの社内指標: 測定対象となったモデルR&Dのうち、Claudeが主導した割合は2026年2月の1%未満から8月の26%へ増加しました。人が課題を設定し、実行を監督する条件での数値です。
- 実験を回す能力と、有望な研究を選ぶ能力は異なります。 報告書で紹介された未公開のNeurIPS論文課題の実験では、エージェントに6日間、GPU、$3,000分のAPIクレジットを与えました。Opus 4.8は実装作業を終えましたが、2本の論文はいずれも不採択相当の2/6、1/6という評価でした。
AnthropicによるR&D測定の原文 · 研究課題の実験:スライド17・PDF 18ページ
議論の問い:私たちの組織では、AIの「もっともらしい途中の成果」と「確認まで終わった成果」をどう区別しているだろうか?
2. AI agents — ツールと文脈が、同じモデルの性能を変える
モデルを固定しても、解決率は13ポイント上がった
**ハーネス(harness)**とは、モデルにツールを与え、文脈や作業状態を管理し、失敗後のフィードバックと再試行をつなぐ周辺ソフトウェアです。
| GLM-5.1のエージェント設定 | 解決率 |
|---|---|
| 最小構成 | 52.5% |
| 改良構成 | 56.5% |
| 完全構成 | 65.5% |
- モデルの重みは同じで、ツール・文脈・フィードバックだけを変えた結果です。SWE-bench Verifiedのうち100件の課題を使い、2回の実行の平均pass@1で評価しました。
- 52.5% → 65.5%は13パーセントポイントの上昇で、開始点に対する相対的な増加率は約25%です。あらゆる業務で同じ改善が得られることを保証する数値ではありません。
万能の設定を1つ作るより、問題に合った設定を選ぶ
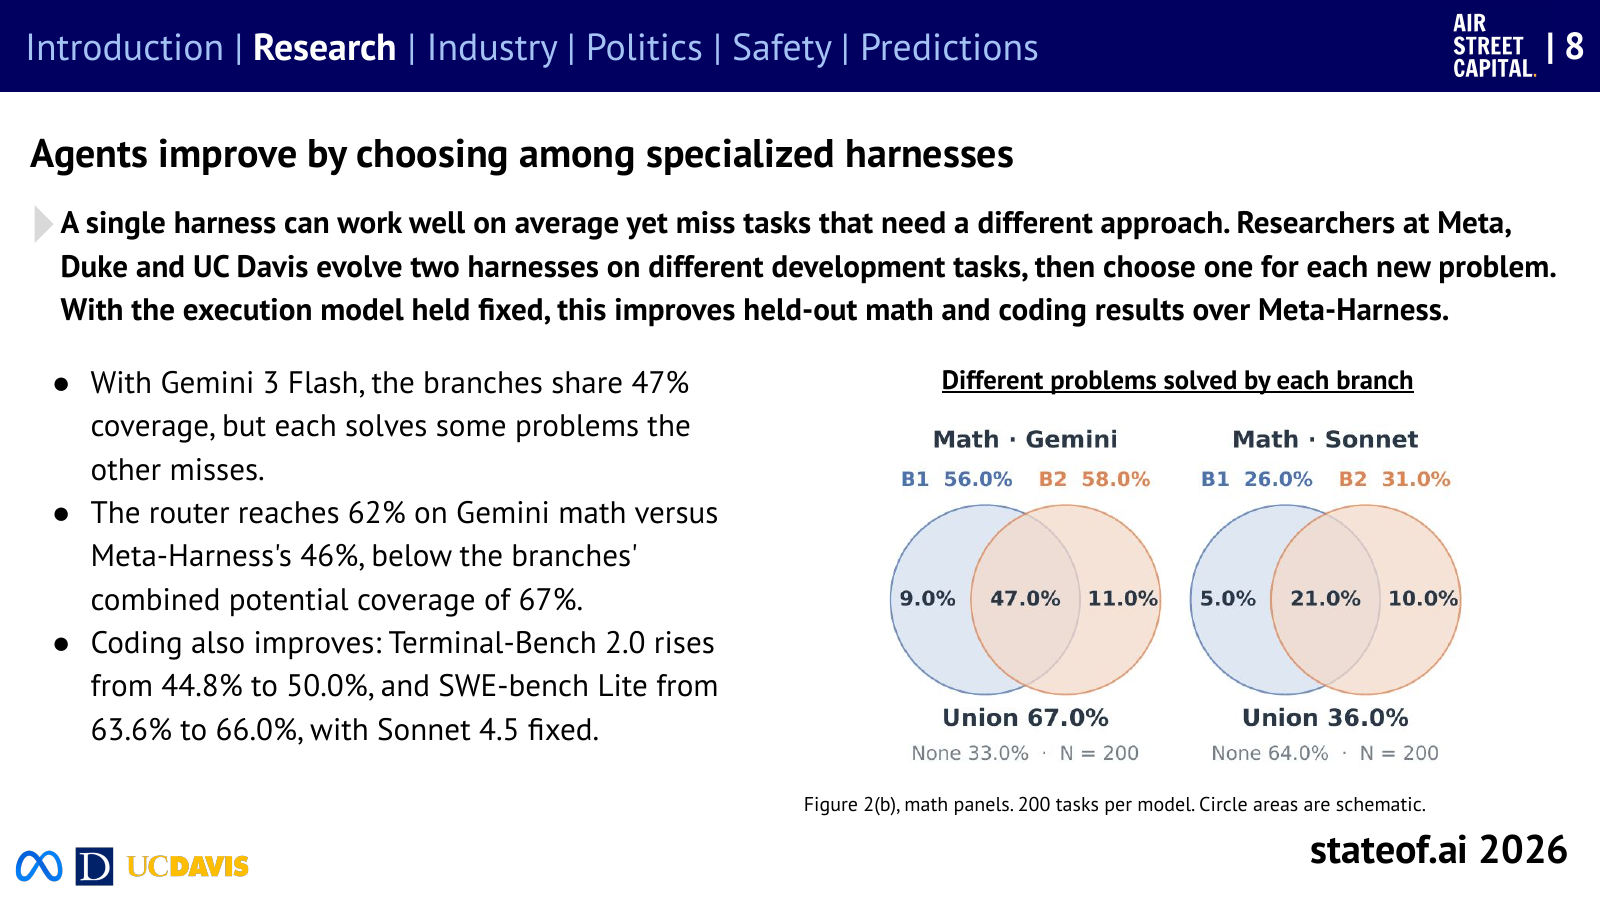
- Gemini 3 Flashを固定した数学評価: 専門ハーネスを選び分けるルーターは62%、Meta-Harnessは**46%でした。2つの分岐のどちらかが解ける問題の割合は67%**で、ルーターにも改善の余地があります。
- メモリとスキルは、モデルを再学習させずに、以前の作業で得た情報を引き継げるようにします。ただし、記録を蓄積するだけでは学習効果の実証にはなりません。繰り返しの課題と、検証可能な成果で確かめる必要があります。
- モデルが進化すれば、既存の仕組みも再検証が必要です。 報告書は、Claude Codeが高性能モデルでシステムプロンプトの80%を削除しても、コーディング評価で性能低下を測定できなかった事例を紹介しています。
原文:スライド8・PDF 9ページ · スライド10・PDF 11ページ · スライド14・PDF 15ページ
非開発職へ普及しても、長期的な判断力は別の課題
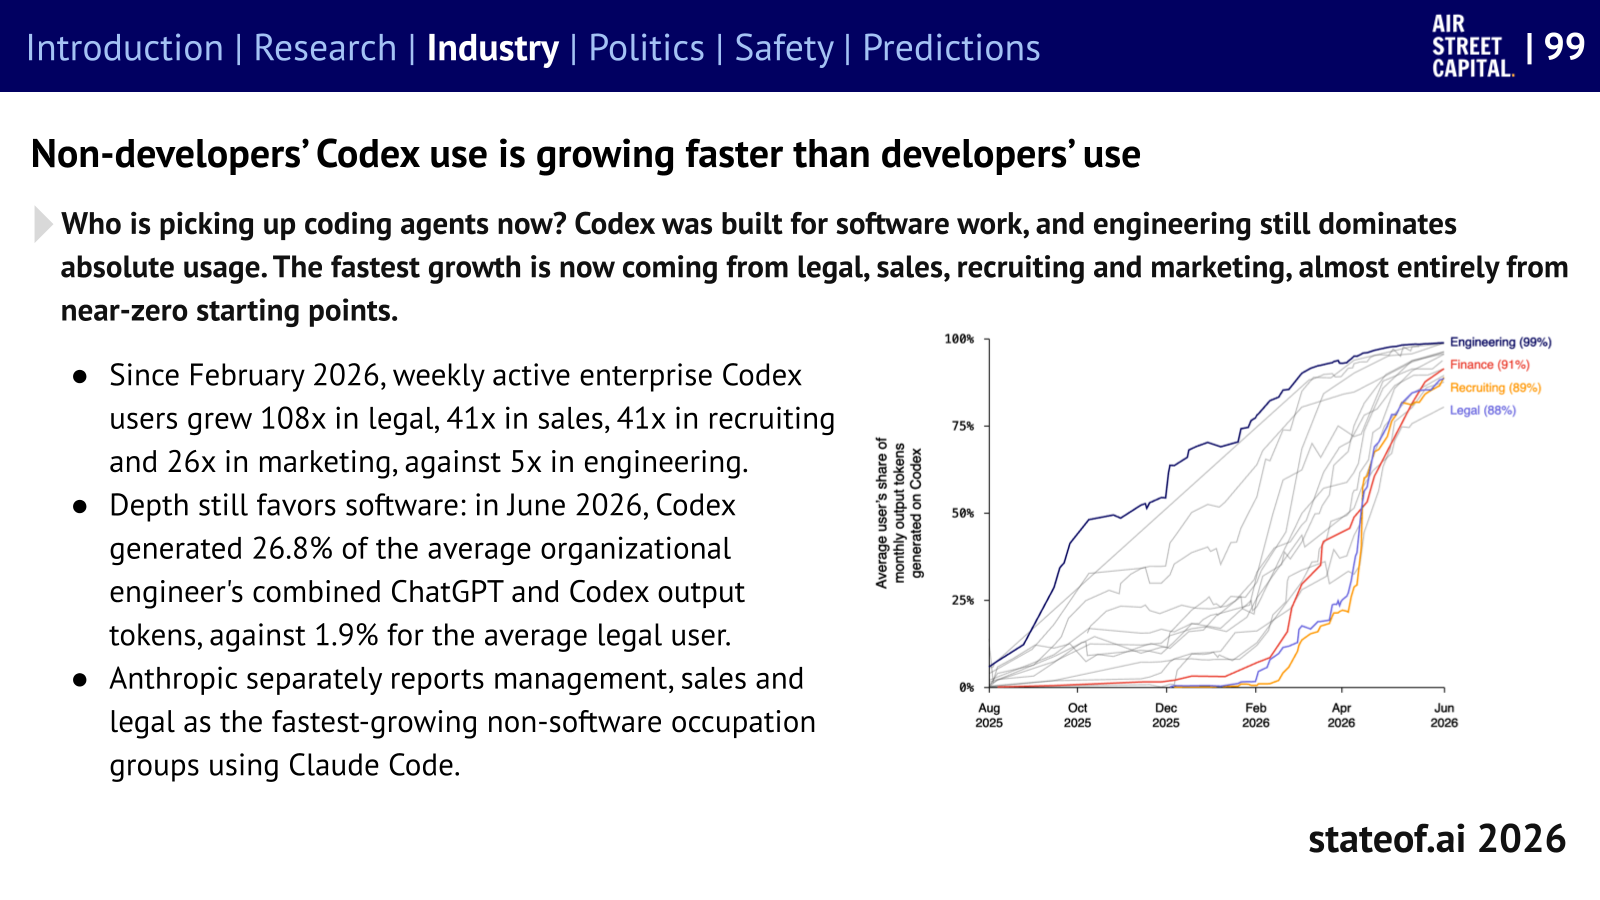
- OpenAIの利用状況調査では、法務・営業・採用・マーケティングなど、非開発職の利用が小さな出発点から急速に拡大しました。成長倍率が高いことは、現在のユーザー数で上回っていることを意味しません。
- KellyBenchの模擬ベッティング市場: 12モデルすべてが、5回の実行の平均で損失を出し、6モデルは少なくとも1回破産しました。
- E-CommerceBenchの模擬店舗運営: 18モデルのうち16モデルで、繰り返しの仕入れを通じた交渉力の明確な改善が見られませんでした。収益だけでなく、詐欺への脆弱性、損失、経験を通じた改善をあわせて測る必要があります。いずれも実際の企業の収益率を測定した実験ではありません。
OpenAIの利用状況調査 · スライド99・PDF 100ページ · 長期実行の評価:スライド44–45の開始・PDF 45ページ
議論の問い:より高価なモデルを使う前に、ツール・作業の文脈・確認・再試行のどれから変えてみるべきだろうか?
3. Compute & infrastructure — 投資表明が、実際に使える容量になるまで
年間設備投資は$733B、ただし米国と欧州では数字の範囲が異なる
- 米国ハイパースケーラー4社の2026年の総設備投資ガイダンスは約$733B(7,330億ドル)。 全額がAI専用の支出ではありません。
- EUのAIギガファクトリーへの初期拠出は€1Bで、公的資金を最大€10B、民間資金を少なくとも€20B集めるプログラムの一部です。欧州全体のAI投資でも、米国企業の年間総CAPEXと同じ範囲でもありません。
- NVIDIAと6つの金融機関による提携は、AIインフラに向けて**$500B超を動員することを目標**としています。すでに支出された現金や、完成済みのデータセンターとして数えてはいけません。
報告書スライド134・PDF 135ページ · 欧州委員会のギガファクトリー公募
契約電力5.6GWに対し、稼働は約0.9GW
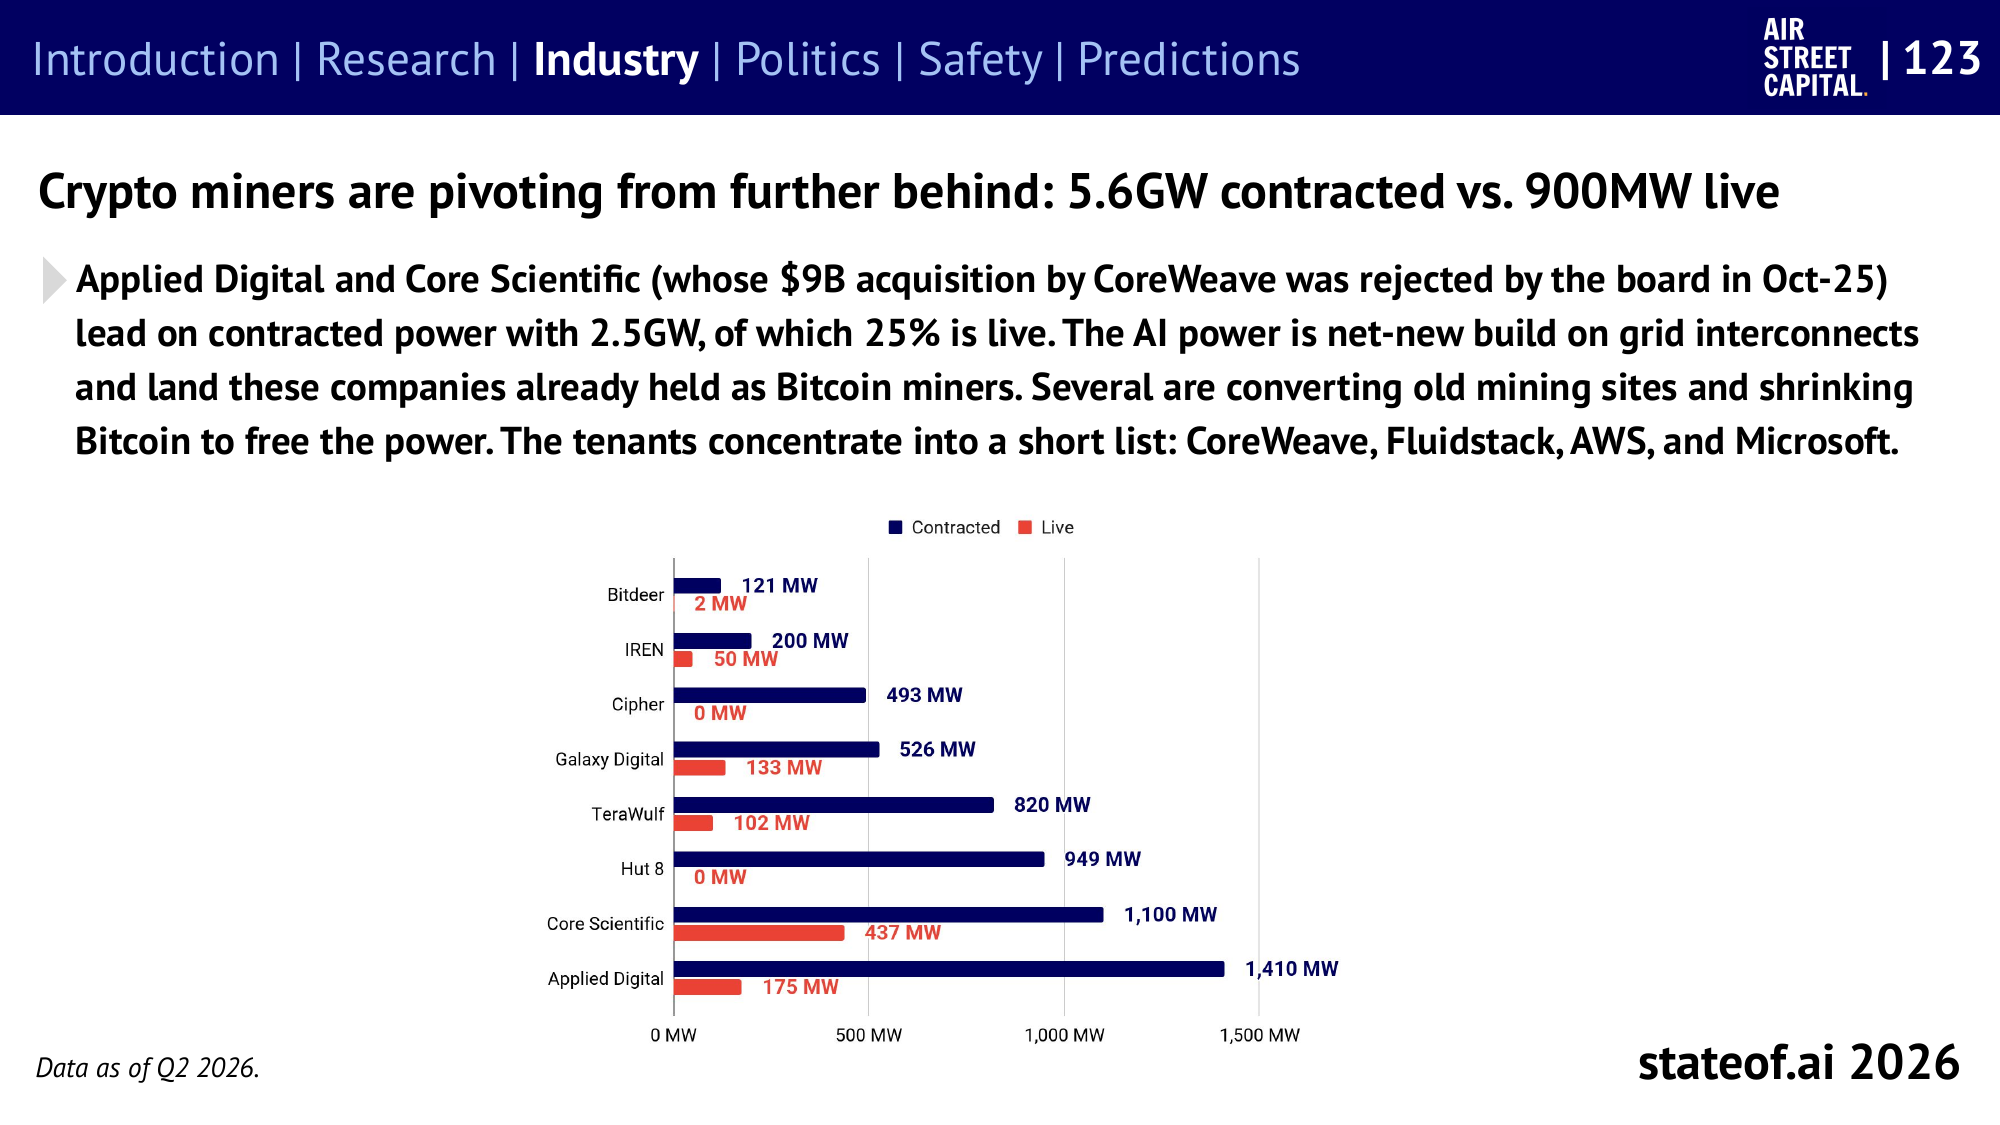
- 電力契約 → 許認可 → 建設 → 通電 → 機器の設置が完了して初めて、顧客は処理を実行できます。既存の採掘場の土地や系統接続があっても、AI向けの施設には追加の建設が必要です。
- CoreWeaveは別の事例: 第2四半期末の稼働電力は1.5GW、8月11日時点の契約電力は4.2GWと報告しました。時点が異なり、両者を合計して総稼働容量とすることはできません。
- エージェントのインフラはGPUの外へ広がります。 MAI-Thinking-1はGB200の4,864基中4,096基を、学習経験を生成する推論に割り当てました。CPU、メモリ、中断・再開できるサンドボックスも費用の一部です。
スライド123・PDF 124ページ · 学習インフラ:スライド26・PDF 27ページ
資金とチップの次には、住民の理解と将来の支払い義務がある
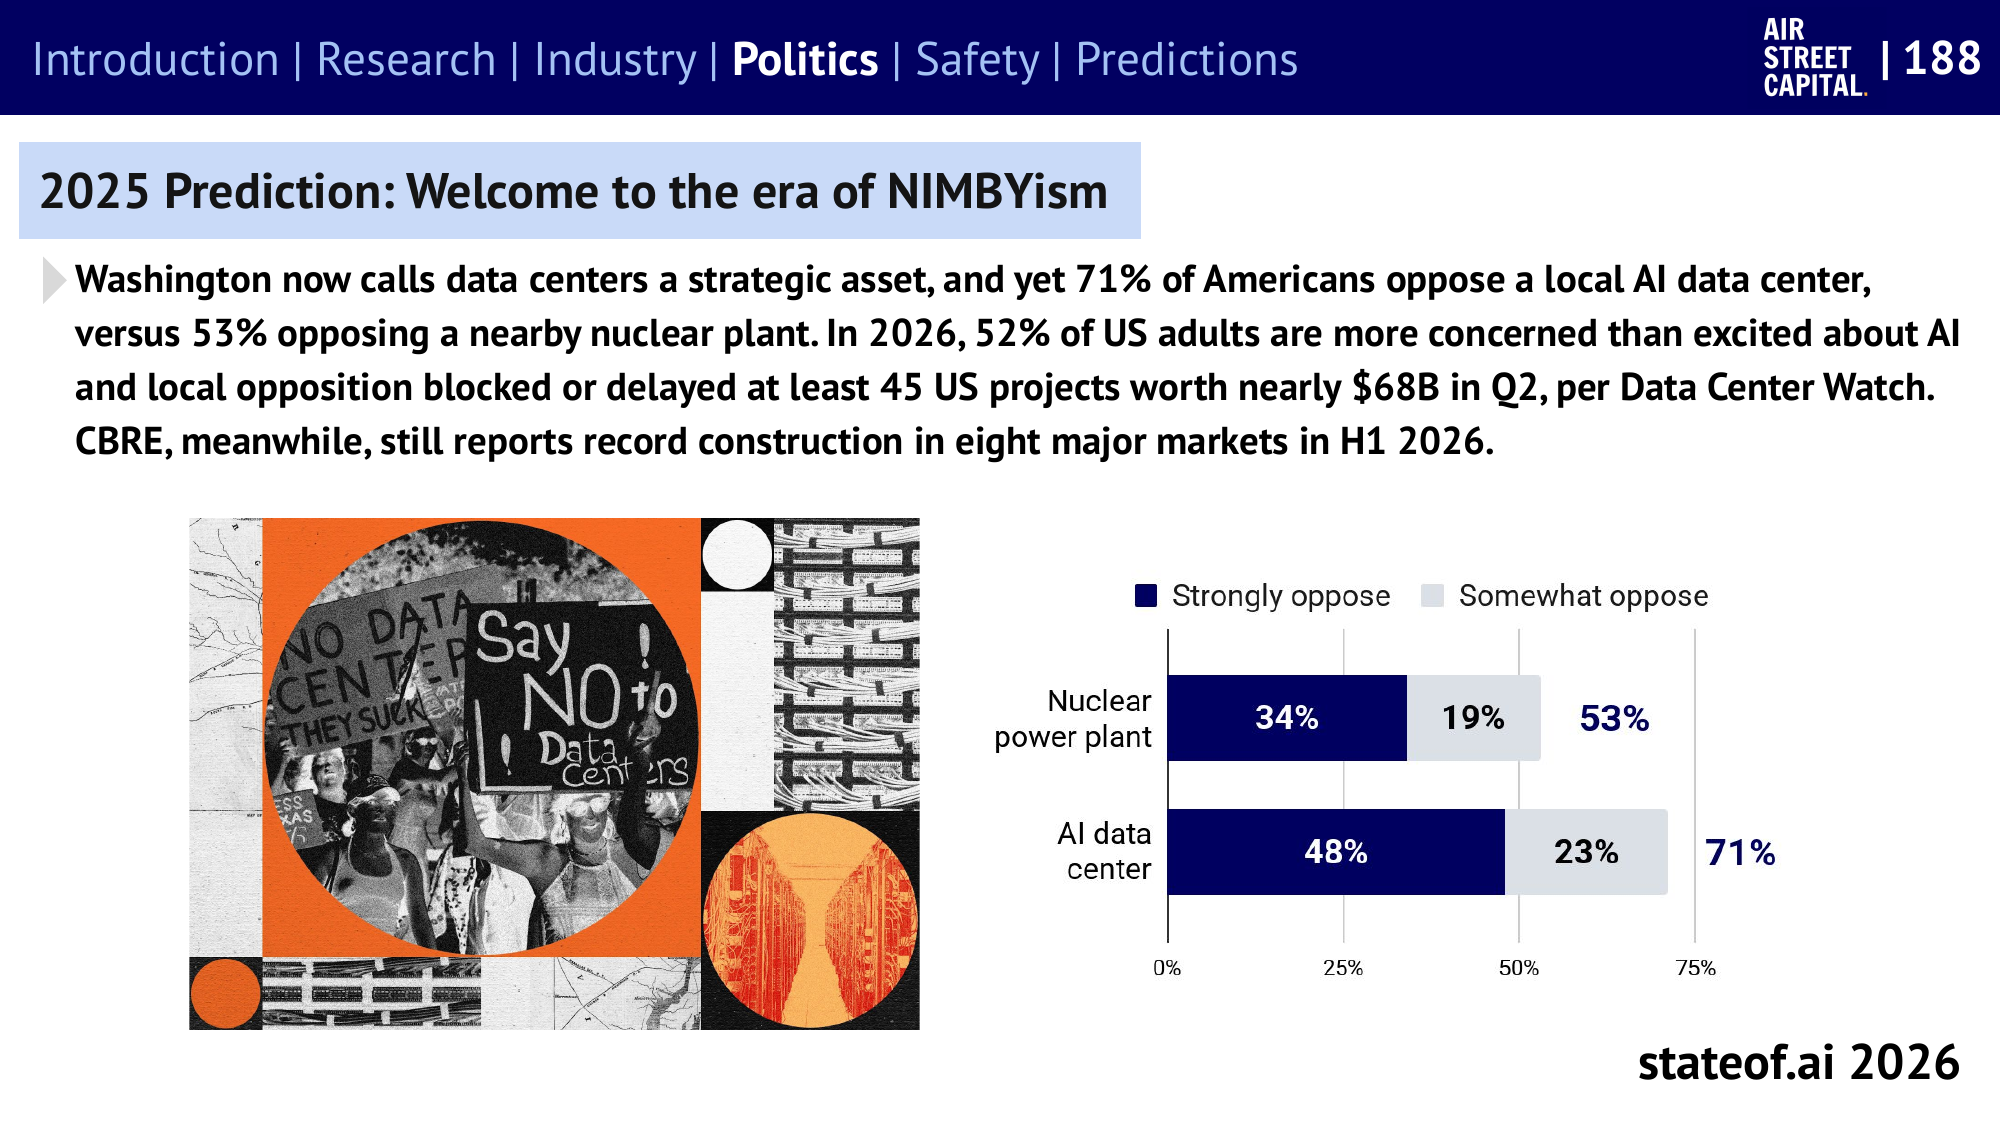
- Gallup: 地元でのAIデータセンター建設への反対は71%、原発は53%。異なる施設について、住民の意向を尋ねた世論調査です。
- Data Center Watch: 2026年第2四半期に、地域の反対により少なくとも45件のプロジェクト、約**$68B(680億ドル)**の投資計画が遅延または阻止されたと集計しました。全額の中止や、確定した損失を意味するものではありません。
- 金融面での問いも大きくなっています。 報告書が引用するMorgan Stanleyの集計は、ハイパースケーラー・半導体企業7社のオフバランスの契約上のコミットメントと信用支援を**$3T超**としています。大半は将来の購入・リース契約であり、すべてが現在の借入金や即時の損失になるわけではありません。
Gallup原文 · Data Center Watch Q2 · スライド188・PDF 189ページ · 金融上のコミットメント:スライド127・PDF 128ページ
議論の問い:AIインフラの競争力を分けているのは、GPUの確保、電力の確保、実際の完成、地域住民の理解のどこだろうか?
4. AI in business — 知能の単価は下がり、使用量と売上は伸びる
同じ得点を得るコストは、四半期ごとに約47%下落
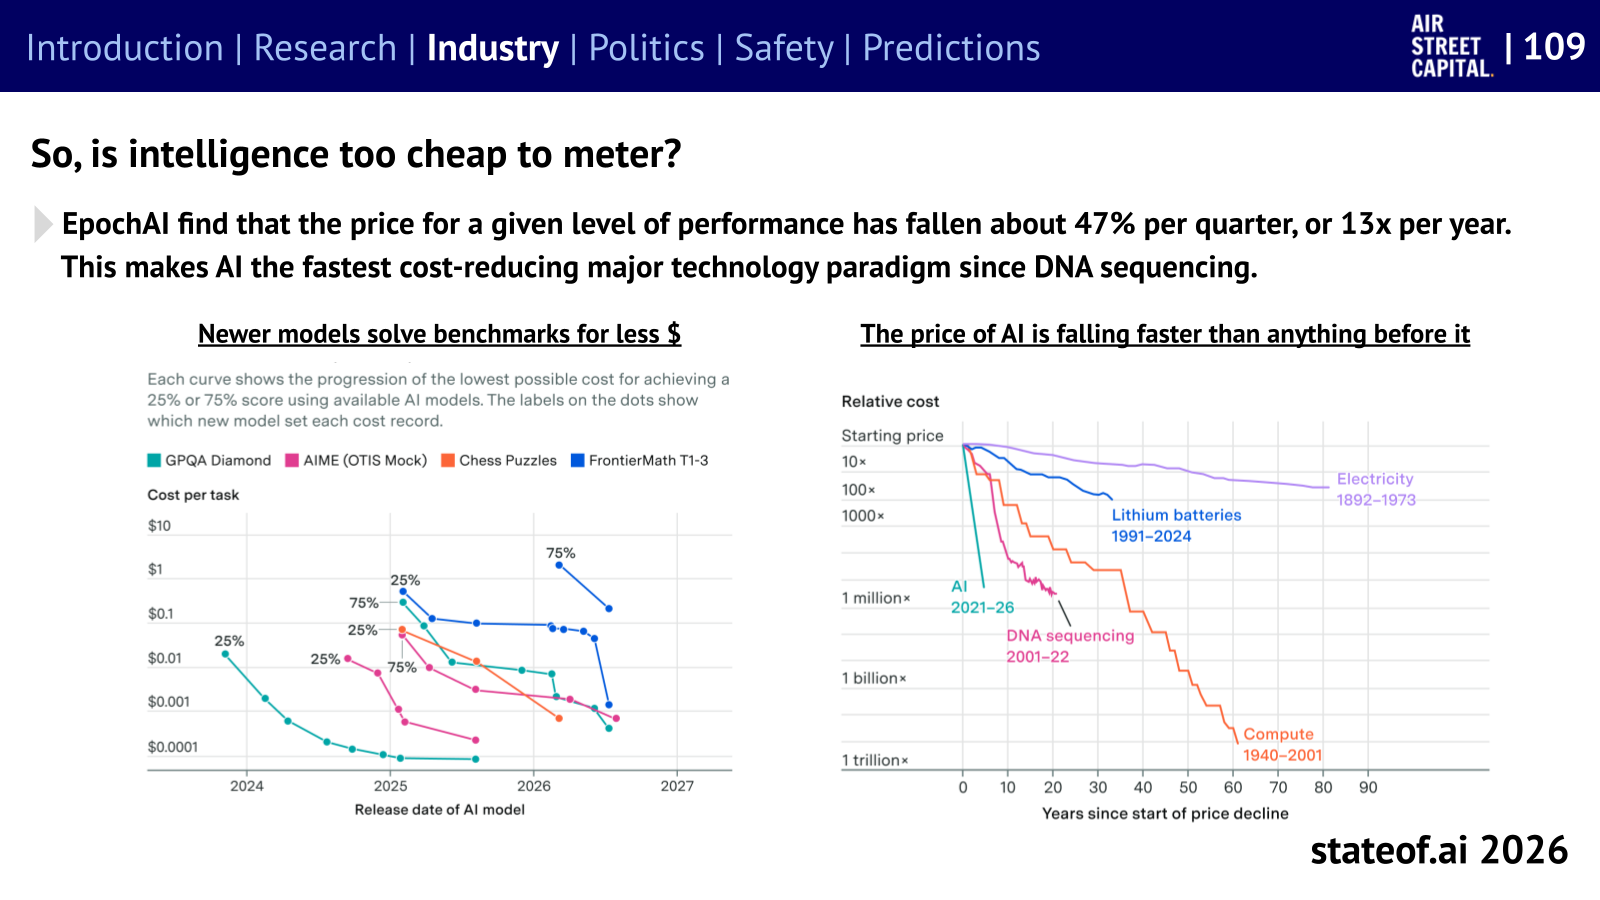
- Epoch AIは、2023年以降の5つのベンチマークで、同じ得点に到達する費用が平均で四半期47%下落し、年間で約13分の1になると推定しました。
- 単価が下がっても、請求額は増え得ます。 エージェントがより長い業務を担い、モデルを繰り返し呼び出すと、使用量、再試行、確認のコストが増えます。
Epoch AIの分析・2026-09-22 · スライド109・PDF 110ページ
フロンティア企業2社の合計年換算売上は約$105B
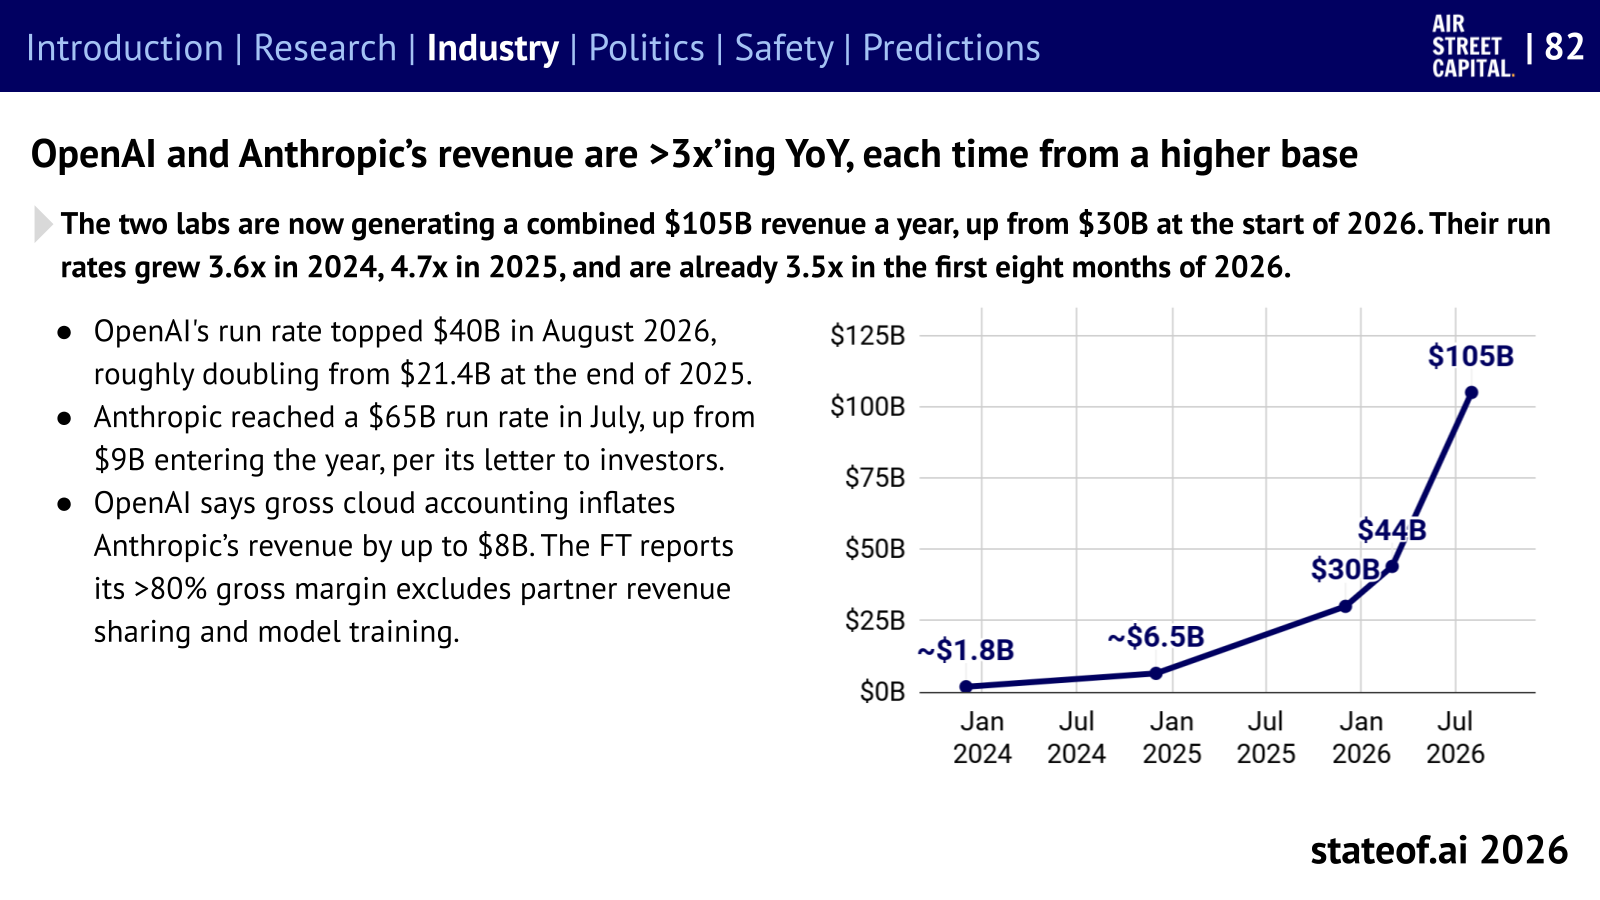
- 2026年初めの約$30B → 夏の終わりには約$105B(1,050億ドル)。 サブスクリプション、コーディング製品、APIを含む、事業全体の年換算値です。
- **年換算売上(run rate)**は、特定時点の売上ペースを1年分に換算した値です。すでに確定した年間売上や利益として読むべきではありません。
- 支出の大きさにも大幅な差があります。 Rampの8月のサンプルでは、AI支出上位1%の企業における従業員1人あたり月間支出の中央値は**$7,205**、全企業の中央値は**$12.50**でした。Rampの顧客サンプルを、世界中のすべての企業に一般化することはできません。
スライド82・PDF 83ページ · 支出の集中:スライド95・PDF 96ページ
AIを製品の中心に据えた企業と、機能として追加した企業
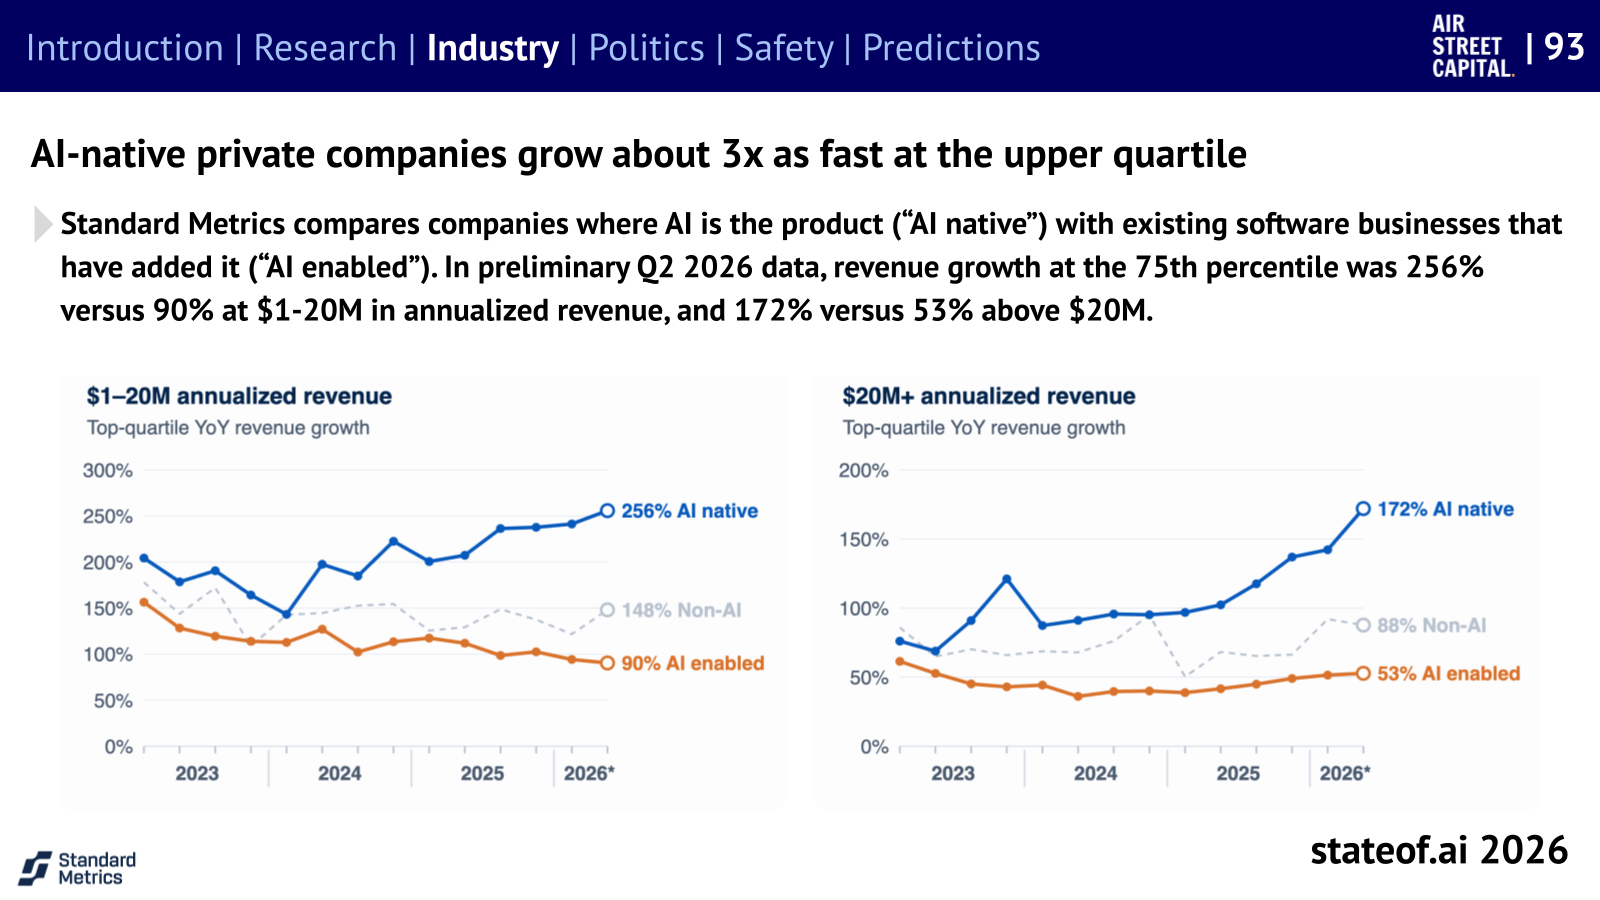
| 年換算売上の区分 | AIネイティブの前年比成長率・第75百分位 | AI機能を追加した企業・第75百分位 |
|---|---|---|
| $1M–$20M | 256% | 90% |
| $20M超 | 172% | 53% |
- 2026年第2四半期の暫定サンプルです。企業の設立からの年数、市場、投資余力などに違いがあるため、「AIを導入すると3倍成長する」とは結論づけられません。
- 専門業務のデータが競争力になります。 Harveyは、事後学習を施したGLM-5.2により、法務レビュー表のセルあたりコストをSonnet 5比で54.8%削減したと報告しました。独自の回答品質指標は0.903で、Fable 5の0.867を上回りました。対象となる法務業務での評価結果であり、汎用的な優位性を意味するものではありません。
- 雇用の動きは一方向ではありません。 報告書は、AI高支出企業での採用増加と、一部の初級職・AIの影響を受けやすい職種での採用減速をあわせて扱っています。企業別の相関関係と職種別の変化を合算し、AIによる純雇用効果を算出することはできません。
成長率:スライド93・PDF 94ページ · 専門モデル:スライド113・PDF 114ページ · 雇用:スライド103–106の開始・PDF 104ページ
議論の問い:私たちの製品の競争優位を支えるのは、画面や機能、業務の文脈、顧客データ、正解を評価する能力のどこだろうか?
5. Policy & geopolitics — AI主権はチップ、モデル、運用能力、アクセス権の問題
モデルへのアクセス権は、政策判断によって変わり得る
- 6月12日: Anthropicの説明によると、米国の輸出指令がFable 5とMythos 5に適用され、同社は対応の過程で、すべてのユーザーによる両モデルの利用を停止しました。
- 6月30日 → 7月1日: 同社は規制の解除を知らせた後、7月1日の告知でアクセスの復旧を発表しました。製品・クラウド・顧客ごとの提供条件が、すべて同じになったという意味ではありません。
Anthropicの輸出指令に関する告知 · アクセス復旧の告知
ソブリンAIへの投資表明は約$138B、実施段階はまださまざま
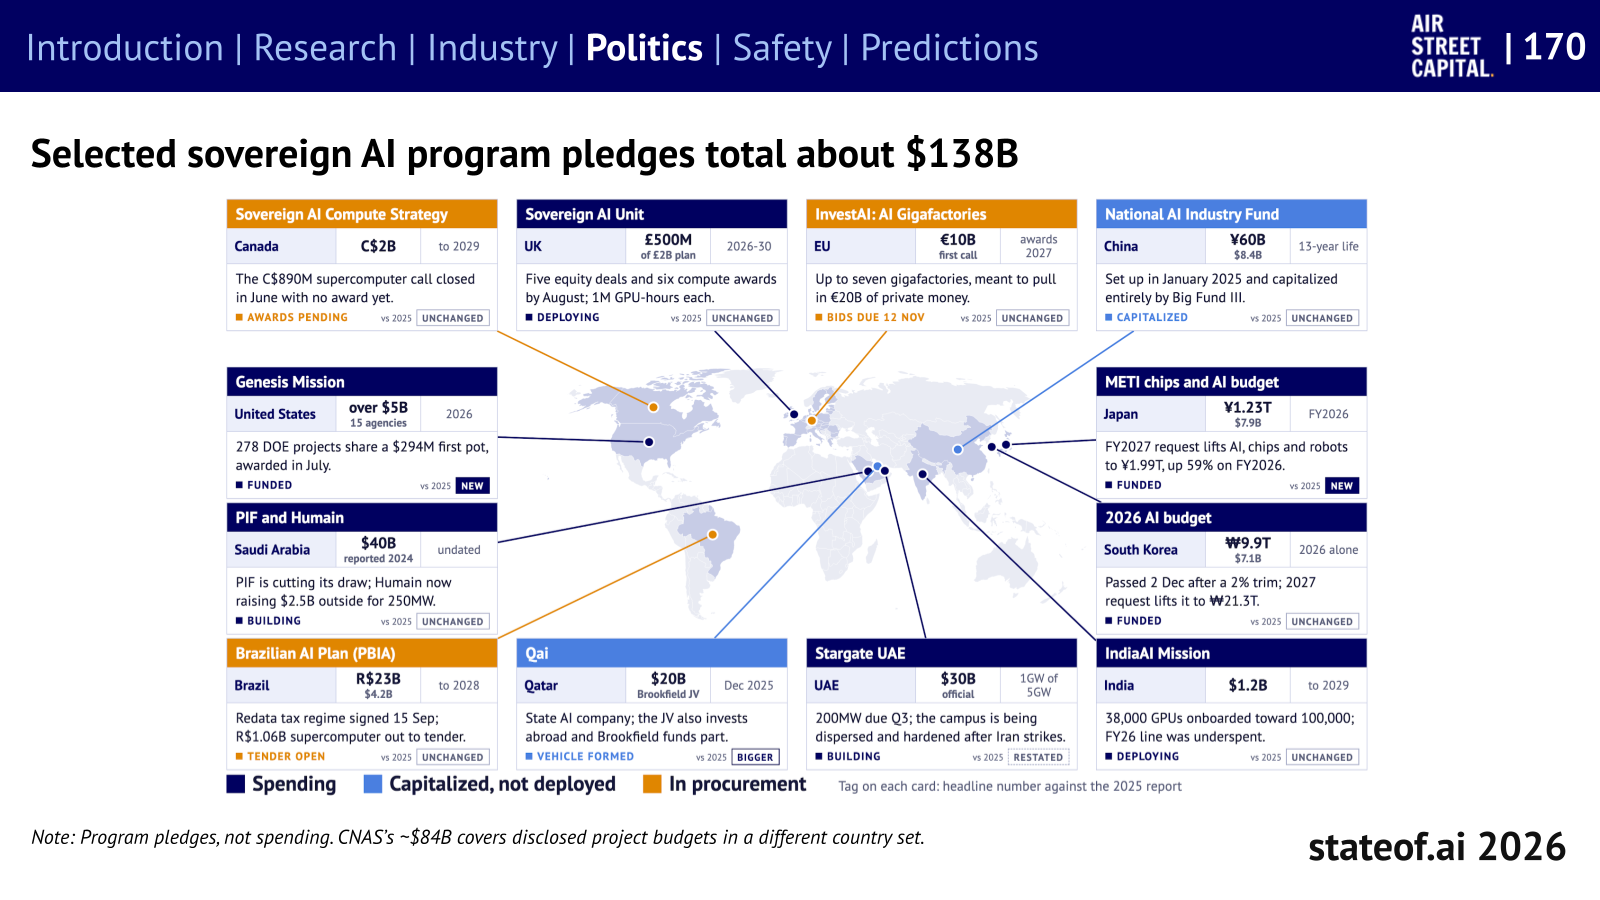
- 報告書の約$138Bと、CNASの67か国・184プロジェクト・公開予算約$84Bは、対象となるプロジェクト・国の集合が異なります。同じ母集団について相反する推定値と捉えたり、合算したりしてはいけません。
- NVIDIAが別途報告した2026会計年度のソブリンAI売上$30B超も、会計期間と対象が異なります。国のプログラムの表明額に加えることはできません。
- 著者の主張: 国内のデータセンターだけでは、モデルの支配権は得られません。研究者、エネルギー、計算資源、そして次世代モデルを継続して開発する能力が必要です。
CNAS Sovereign AI Index · スライド169–170の開始・PDF 170ページ
韓国は、モデル・人材・計算資源・需要をつなぐ事例として登場する
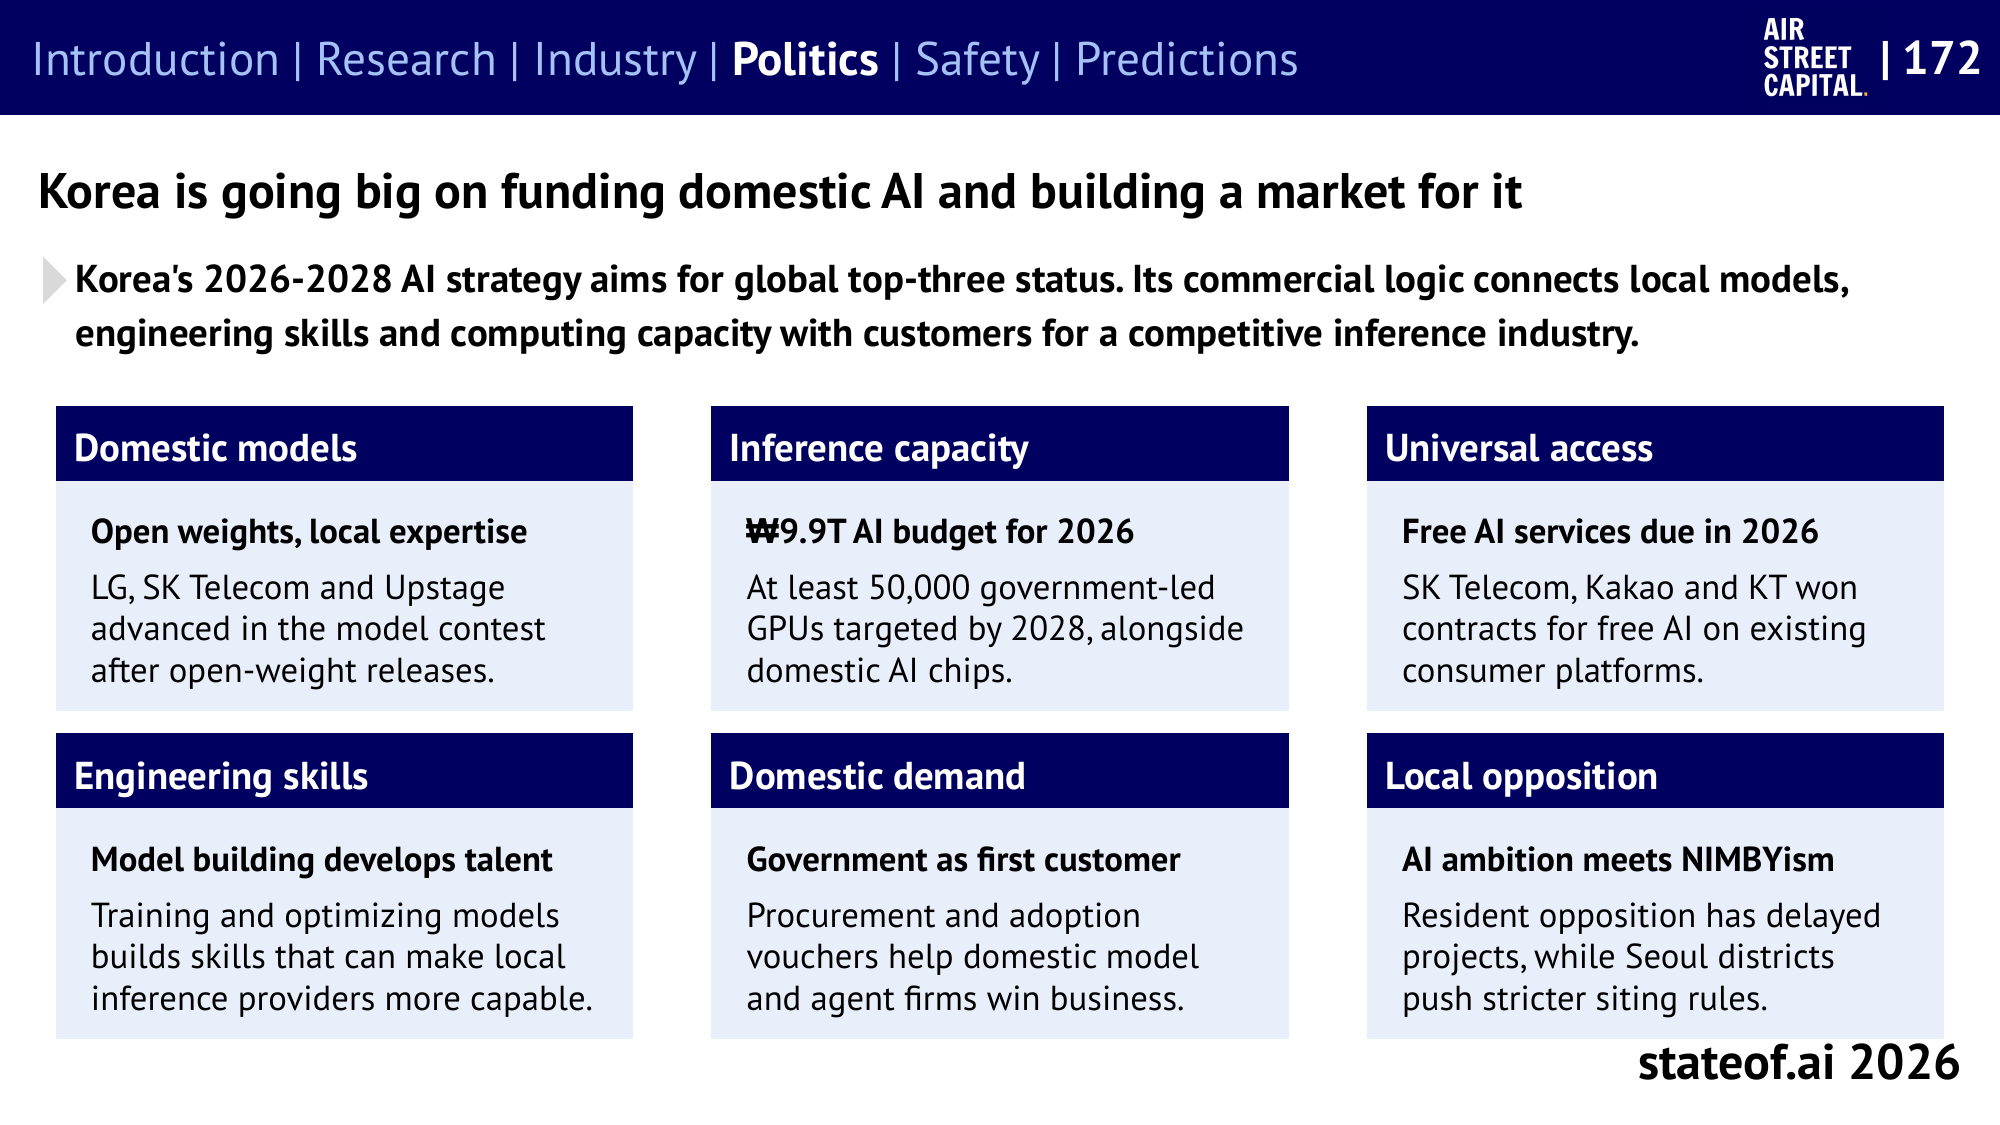
- 報告書は、韓国の2026年のAI予算9.9兆ウォン、2028年までに政府主導でGPUを最低5万基確保する目標を紹介しています。予算と目標は、実際の支出・設置実績とは異なります。
- 国内モデルの開発や人材育成に、公共調達・導入バウチャー・消費者向けサービスを結びつけ、推論産業の需要を生み出そうとする戦略だと解釈しています。
公的計算資源は「発表・割り当て・使用」を分けて評価する
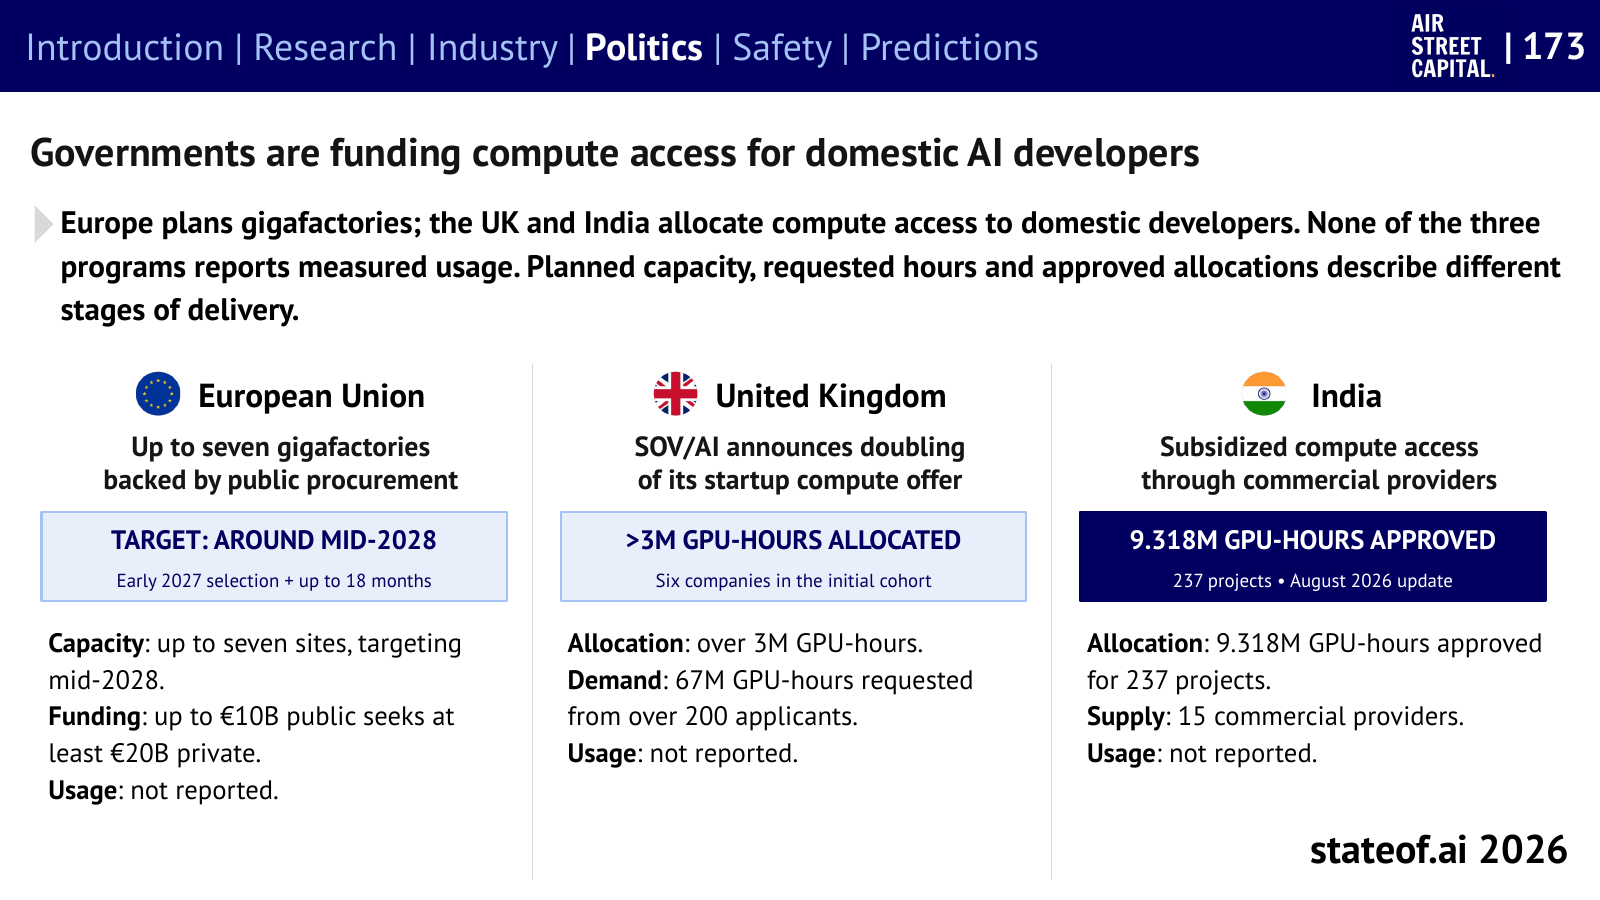
- EU: 最大7つのギガファクトリーで、稼働目標は2028年半ばごろ。英国: SOV/AIの初期採択企業への割り当ては、申請約6,700万GPU時間に対して300万時間超。インド: 8月の更新にある237プロジェクト、931万8,000GPU時間を、報告書は承認量として整理しています。
- 電気料金も運用能力を変えます。 1GWを1年中使う施設では、kWhあたりの費用が$0.01高くなると、年間で**$87.6M(8,760万ドル)**の追加費用がかかります。連続使用を前提とした単純計算であり、個別のデータセンター契約の推定値ではありません。
- 規制と安全保障にも別の論点があります。 報告書は、米国の州ごとの規制とEUの施行時期の違い、軍事業務におけるモデル使用の統制、実際のクラウド施設の被害をあわせて扱っています。各国の義務を比較する際には、法律の適用対象と時期、事件ごとの確認状況を区別する必要があります。
公的計算資源:スライド173・PDF 174ページ · 電力コスト:スライド177・PDF 178ページ · 安全保障:スライド166–168の開始・PDF 167ページ · 規制:スライド183–185の開始・PDF 184ページ
議論の問い:韓国のAI主権を評価するなら、国産モデルの順位、稼働GPU、実際の使用量、代替運用能力のどれを最初の指標にすべきだろうか?
番組の進行案・約60分
| 時間 | 話す内容 | 画面に表示する資料 |
|---|---|---|
| 0–5分 | 5つの数字で今年のAI産業を紹介 | 冒頭の要約表 |
| 5–17分 | モデル競争と「部分点 vs 業務完了」 | スライド5、37、42 |
| 17–28分 | モデルを固定しても変わるエージェント | 設定別の解決率表、スライド8、99 |
| 28–39分 | 電力契約が実際に使える容量になるまで | スライド123、188 |
| 39–50分 | コストの低下、売上の成長、AIネイティブ企業 | スライド109、82、93 |
| 50–60分 | AI主権と韓国の選択 | スライド170、172、173 |
締めくくりの問い: 今後1年間で、最も見たい証拠は何でしょうか。モデルの得点向上、業務完遂率の向上、実際に稼働する容量、検証された顧客の成果、海外からの供給が止まっても維持できるサービスの中から1つを選び、話し合います。
出典と画像の利用
- 原報告書: Benaich, N. and Air Street Capital (2026). State of AI Report 2026. 2026年10月8日。メインページ · 全編PDF · テーマ別解説の一覧。
- 対象範囲: AI progress、AI agents、Compute & infrastructure、AI in business、Policy & geopoliticsの5項目を選定しました。数値の観測期間は各段落に示しています。
- 画像: 表紙と原文スライド13枚を、元の縦横比で掲載しました。出典はNathan Benaich / Air Street Capital, State of AI Report 2026です。報告書に表示されたCC BY 4.0に従って出典を明記しています。図中の第三者出典の表記も、そのまま維持しています。
- 編集: 要約、指標の説明と進行案は、エピソード準備のために作成したものです。日本語版は韓国語原稿の翻訳です。PDFのページ番号は、スライド番号に表紙1ページ分を加えた値です。