Anthropic S-1:爆发式增长、算力合同与上市定价
截至2026年10月31日。 B = 10亿美元,T = 1万亿美元。下文区分已披露业绩、媒体报道与本文预测。
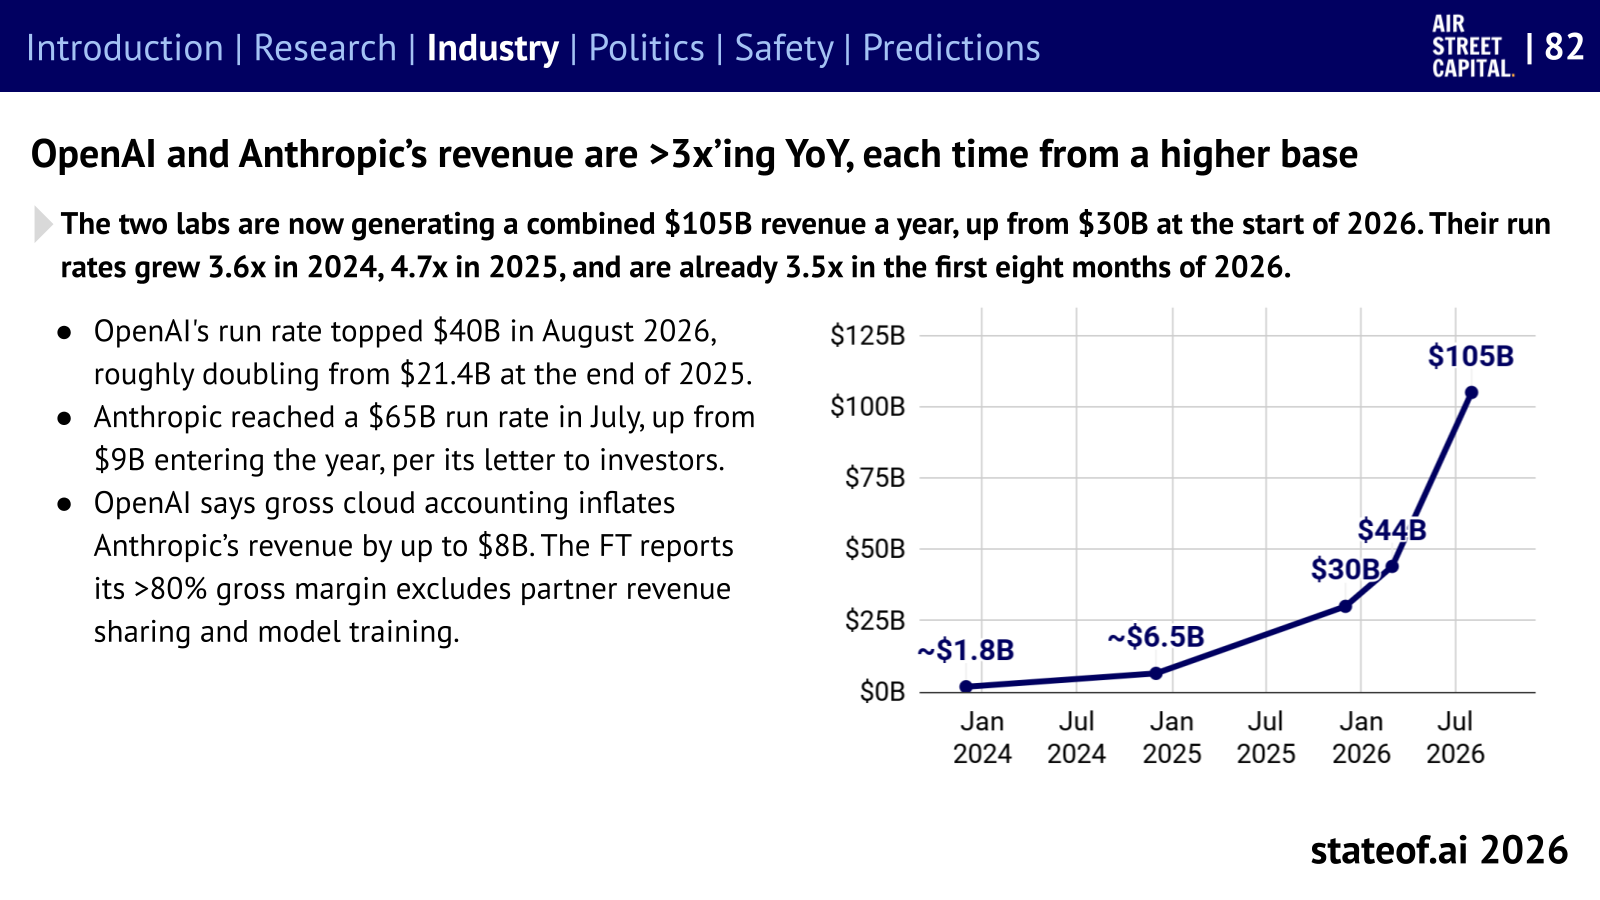
- 增长:上半年营收$16.3B,是上年同期的14倍。Reuters报道的Q3营收为$16.8B。
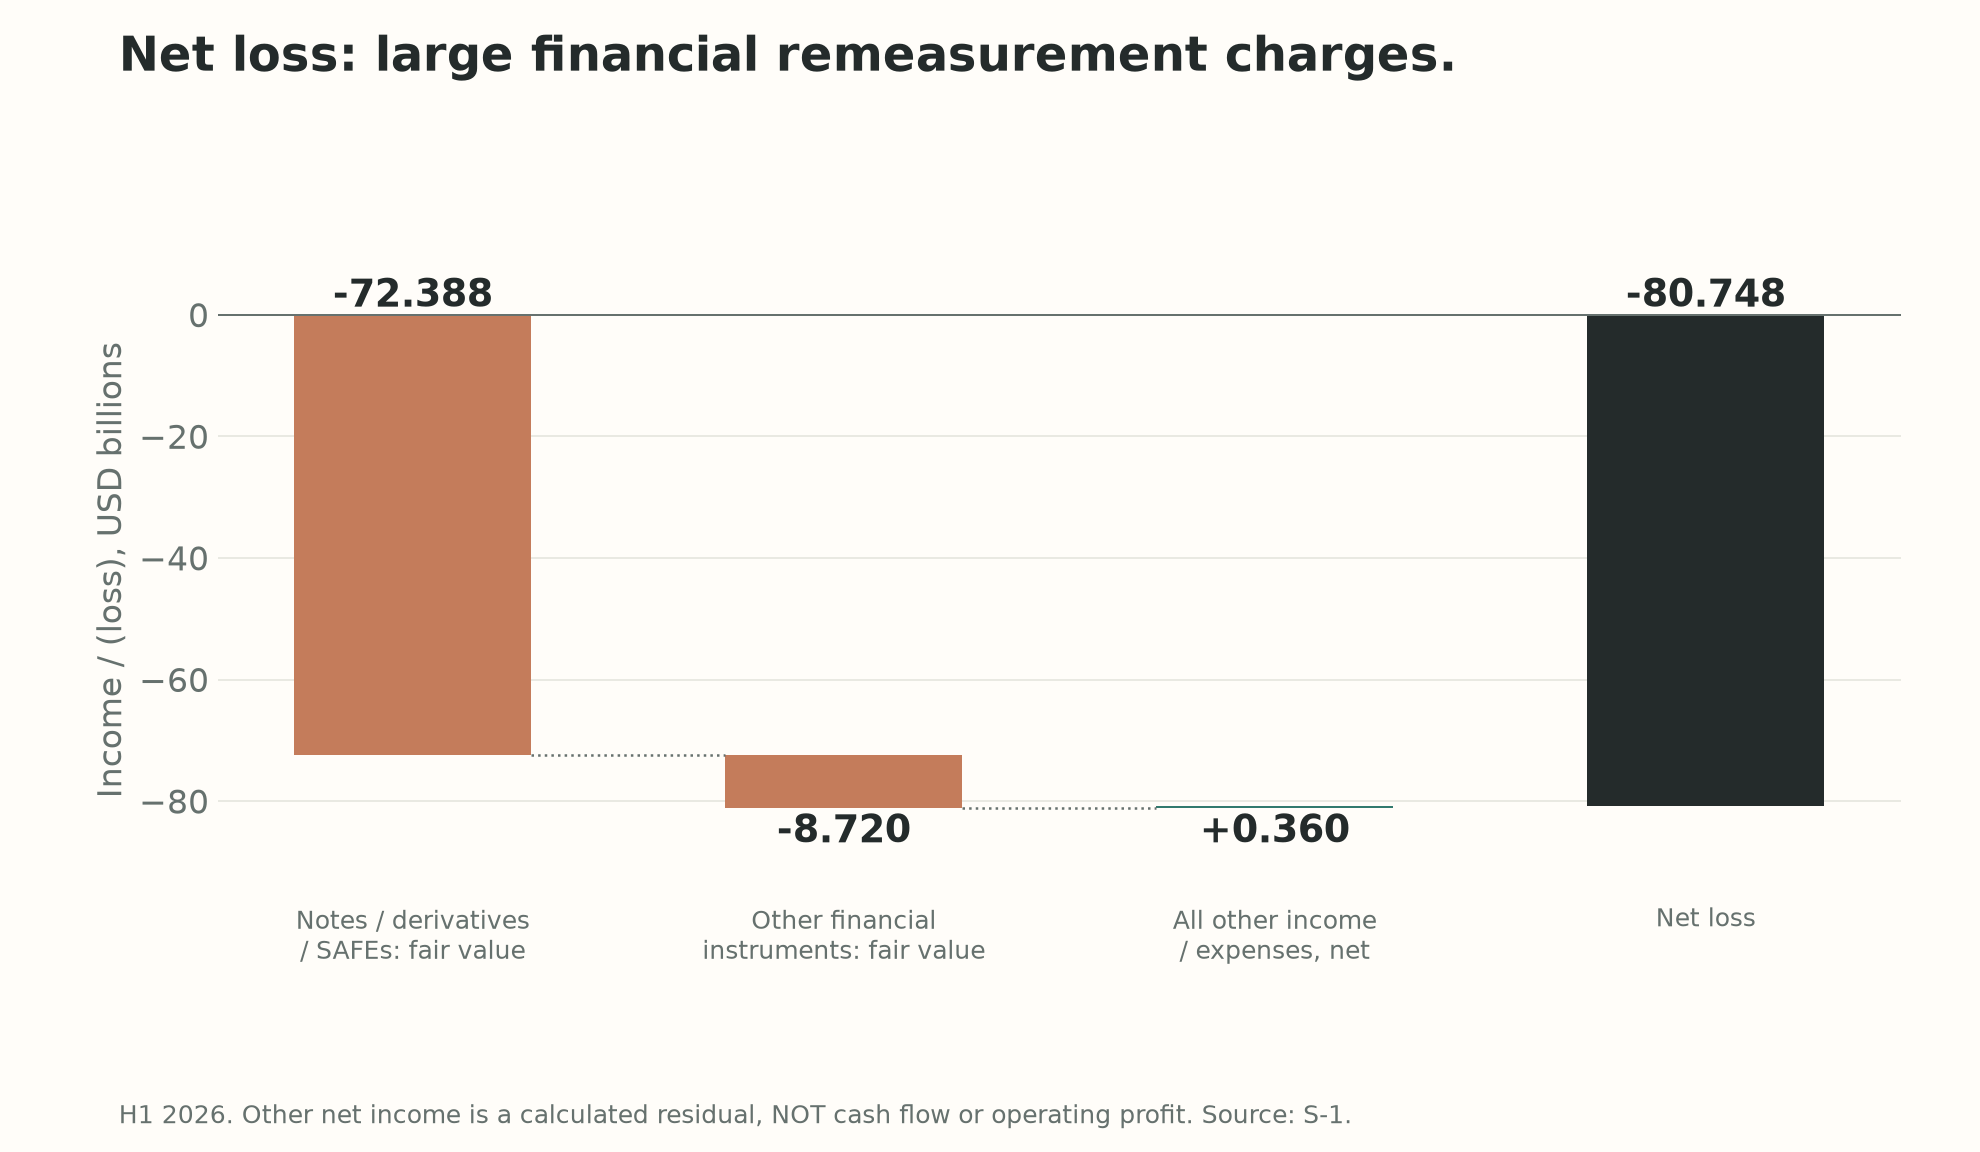
- 盈利:上半年营业亏损$0.69B。$80.75B净亏损主要来自金融工具的公允价值重估。
- 产品:AAII v5更新时,Opus 5.5以58分排名第一。次日,Carbon以59分超越。
- 定价:市场预期IPO估值$1.5–2T,相当于目前各约$1.6T的Meta、Broadcom的规模。
原文:Anthropic S-1 · 参考:EO的S-1解读
1. 增长:客户支出扩张推动营收
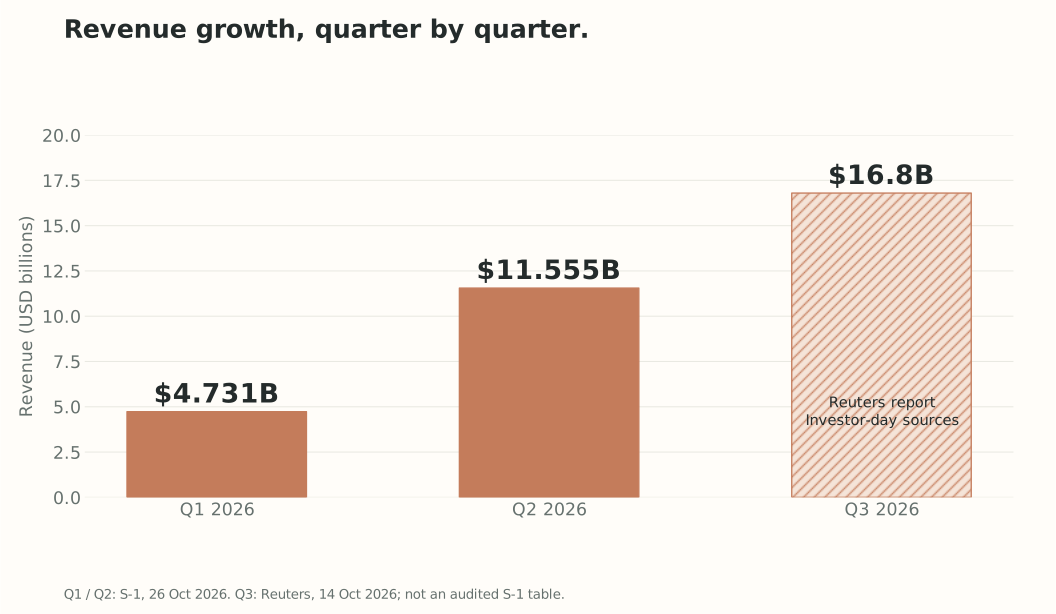
- 上半年 $1.163B → $16.286B:约为上年同期的14倍。
- Q3 $16.8B:环比约增长45%。这是Reuters的采访报道,尚非正式披露的最终业绩。
- 年末 $110B:分析师的年化营收预测。将预计年末的收入速度延伸至全年,不等于2026年实际全年营收。
- 年支出至少$100K的客户:950 → 11,900家。2025年9月 → 2026年9月。其中$1M以上客户达1,900家,大客户群体扩大。
- 2026年9月NRR为900%:同一批存量客户的季度支出是上年同期的9倍,不含个人Pro、Max套餐。新客户与存量客户用量扩大共同推动增长。
来源:S-1客户指标与NRR定义、Reuters 10月14日。
2. 财务:净亏损807亿美元,也可能实现营业盈利
先分清每个指标
| 2026年上半年 | 金额 | 通俗解释 |
|---|---|---|
| 营收 | $16.286B | 向客户提供服务所赚取的收入 |
| 营业利润 / 亏损 | −$0.693B | 营收减去算力、薪酬、研发、销售等营业成本费用 |
| 调整后营业利润 | +$1.618B | 公司剔除股权激励、非现金捐赠费用后展示的盈利指标 |
| 净利润 / 亏损 | −$80.748B | 在营业损益基础上计入利息、金融工具重估、税费后的最终损益 |
| 经营活动现金流 | +$3.929B | 经营活动中实际现金流入减流出;资本开支另计 |
- 为何营业亏损:营业费用$16.979B高于营收$16.286B。按职能划分,研发费用为$9.741B,约占营业费用的57%。
- 为何调整后盈利:营业亏损加回股权激励$2.185B与非现金捐赠$0.126B,得到+$1.618B。股权激励即使不支出现金,也可能稀释股东持股。
- 分季度看:Q1营业亏损−$1.667B → Q2营业利润+$0.974B。主营业务盈利能力改善,但上半年合计仍亏损。
净亏损为何格外庞大
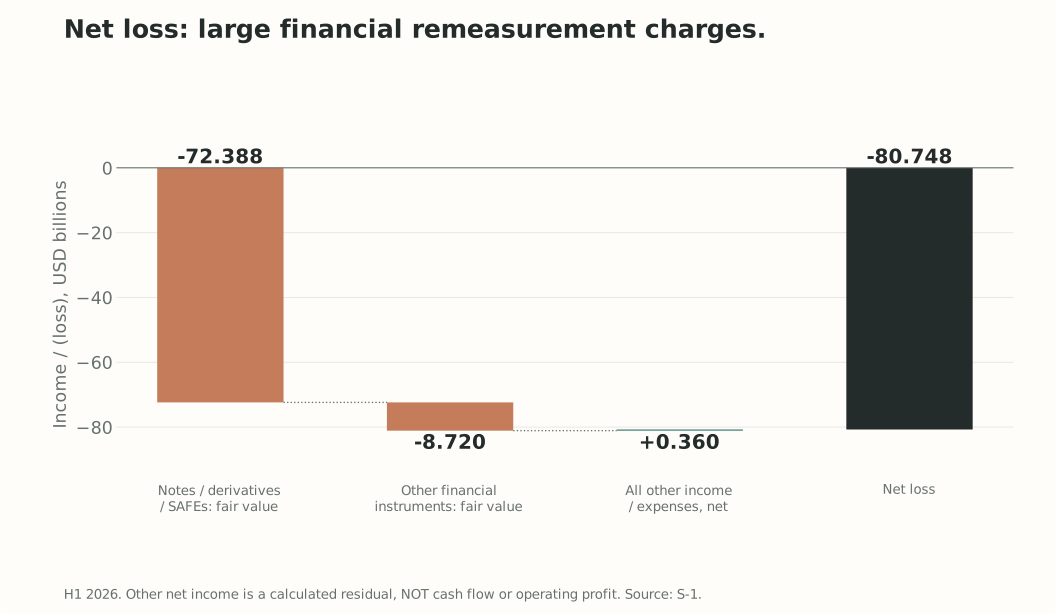
- 重估损失 $72.388B + $8.720B:来自可转换票据、SAFE等及其他金融工具的价值变化。公司估值上涨可推高部分金融负债的估值,从而形成会计亏损。
- 不代表烧掉807亿美元现金:经营活动现金流为+$3.929B。费用确认与收付款时间也不同,因此利润不等于现金。
- 应该看什么:除重估损失外,还要看营业利润改善能否持续、计入股权激励后能否盈利、资本开支后是否仍有现金结余。
- 现金与短期投资 $131.651B:截至6月底的资金储备。包括融资所得,不能仅凭余额判断业务已能自给自足。
来源:S-1损益、现金流及金融工具附注。
3. 需求:工程师增长5倍,非工程岗位更快
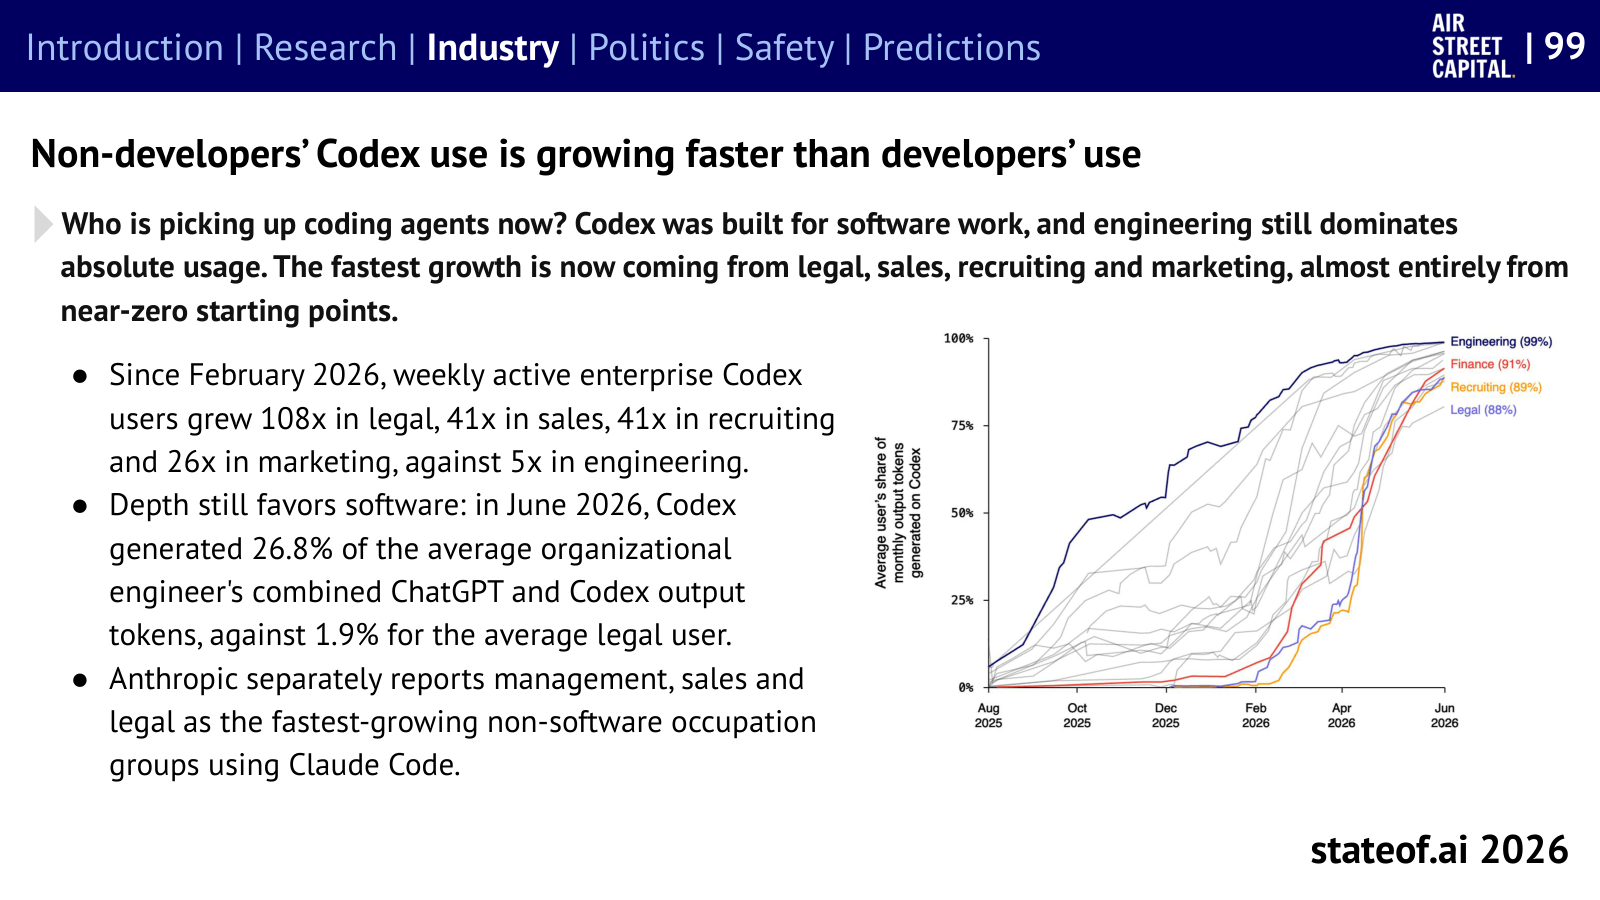
- 工程师:周活跃用户增长至5倍。按绝对用量,工程师仍占主导。
- 非工程岗位:法务108倍、销售41倍、招聘41倍、营销26倍。从较小基数迅速普及。
- 需要区分:这是各岗位的AI使用需求,不表示招聘职位或就业人数增长了同样倍数。
- 与Anthropic的联系:报告称Claude Code也在管理、销售、法务快速普及。市场正从开发工具扩展为覆盖全组织的工作工具。
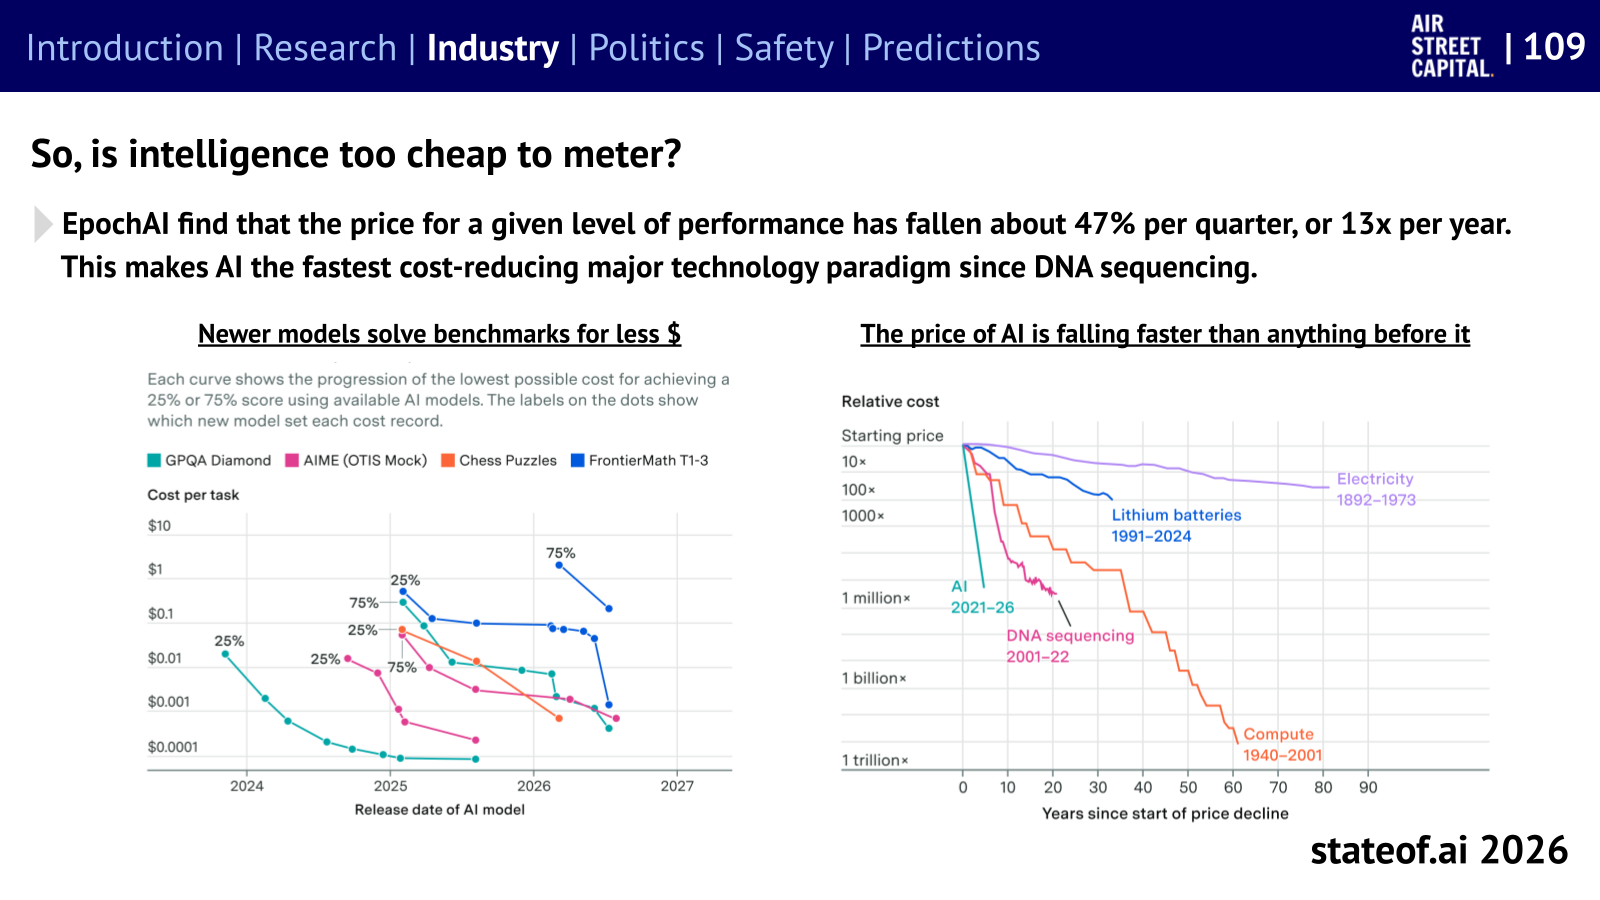
- 盈利的条件:固定性能下的推理成本平均每季度下降47%(幻灯片109)。Anthropic营收中80.2%按用量收费。用量与效率的增长必须超过单价下降,才能维持营收与利润。
来源:此前的AI Frontier文章、报告幻灯片99、109、S-1营收构成。
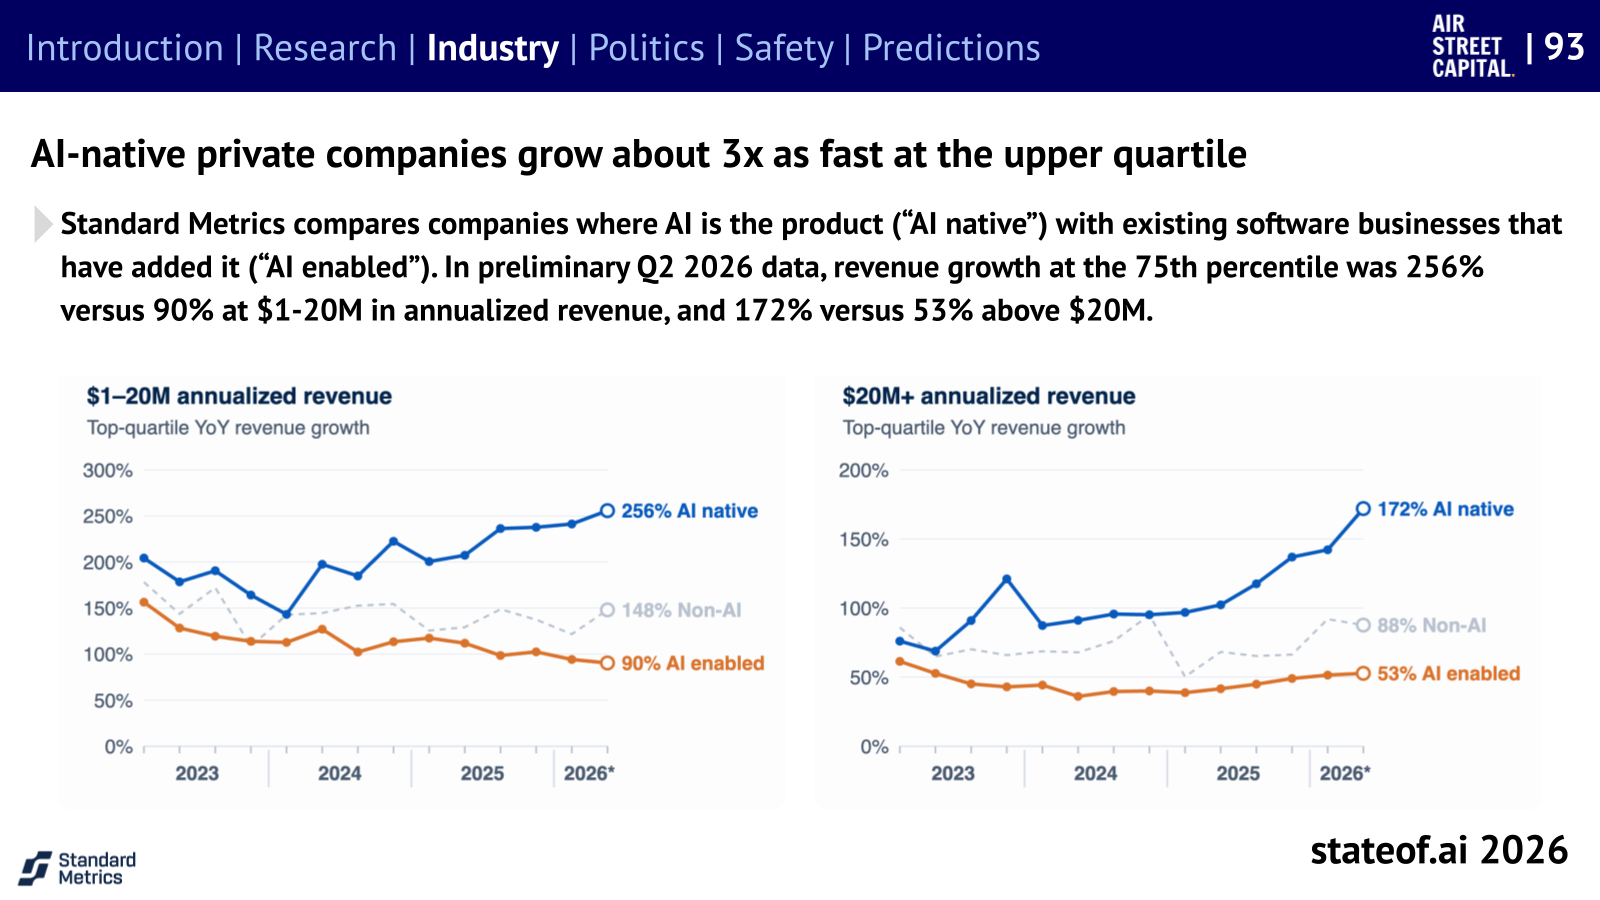
展开此前文章中的另外三张商业原图
4. AAII:直接比较更新前后的原图
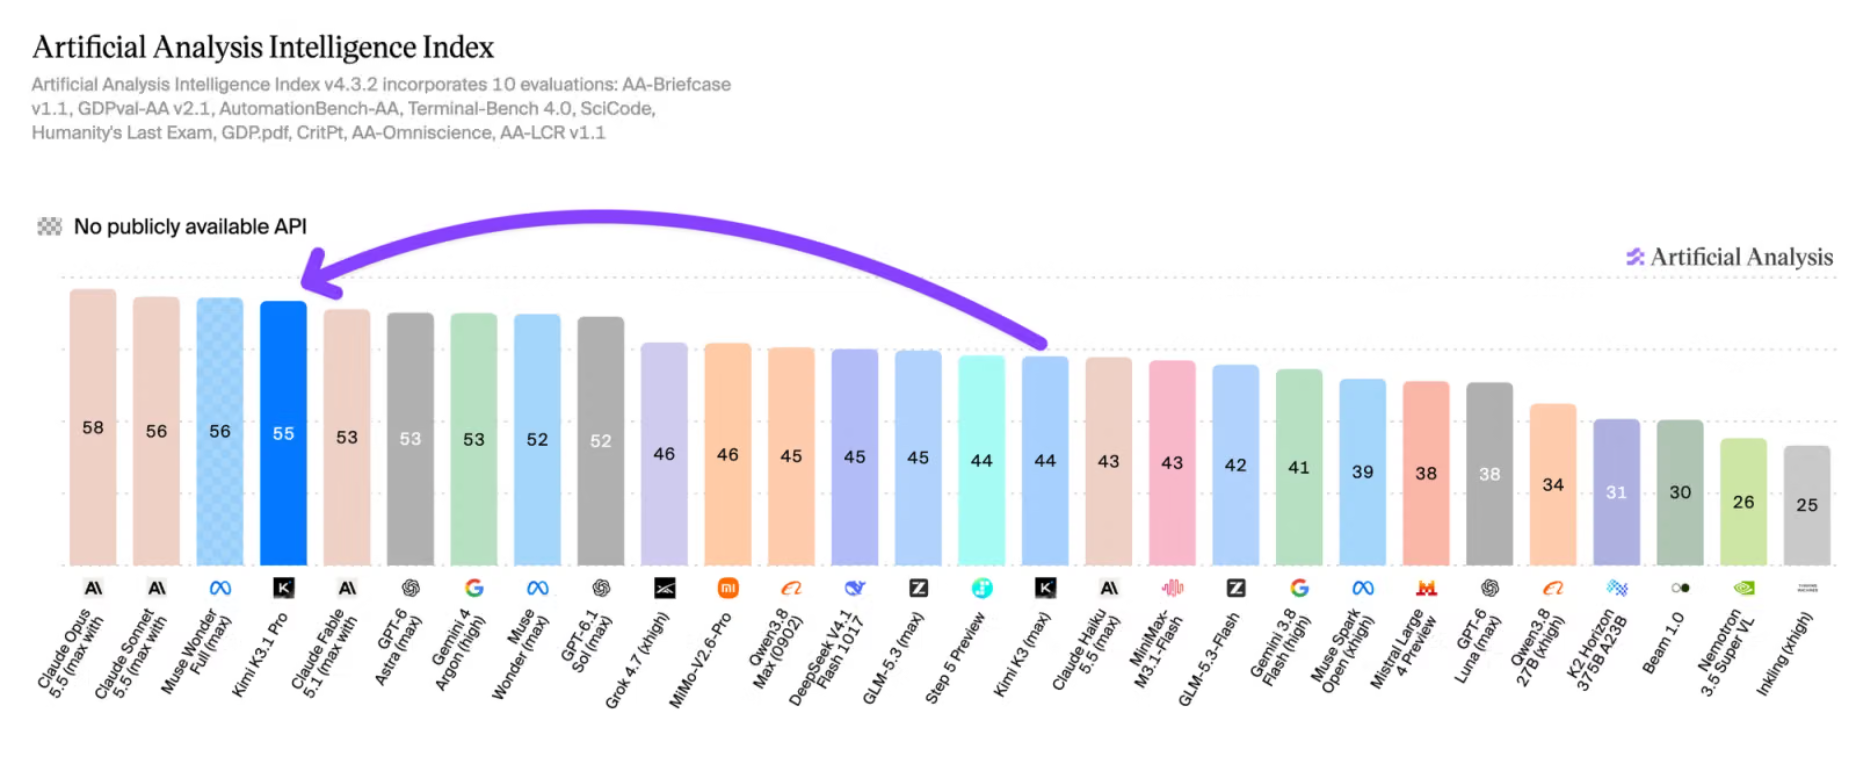
- 下 → 上:v4.3.2(10月23日)→ v5(10月27日)。改变的是测试构成,而不是模型版本。
- 更新重点:新增两项测试、改版三项既有测试。指数的60%基于非公开或留出数据。
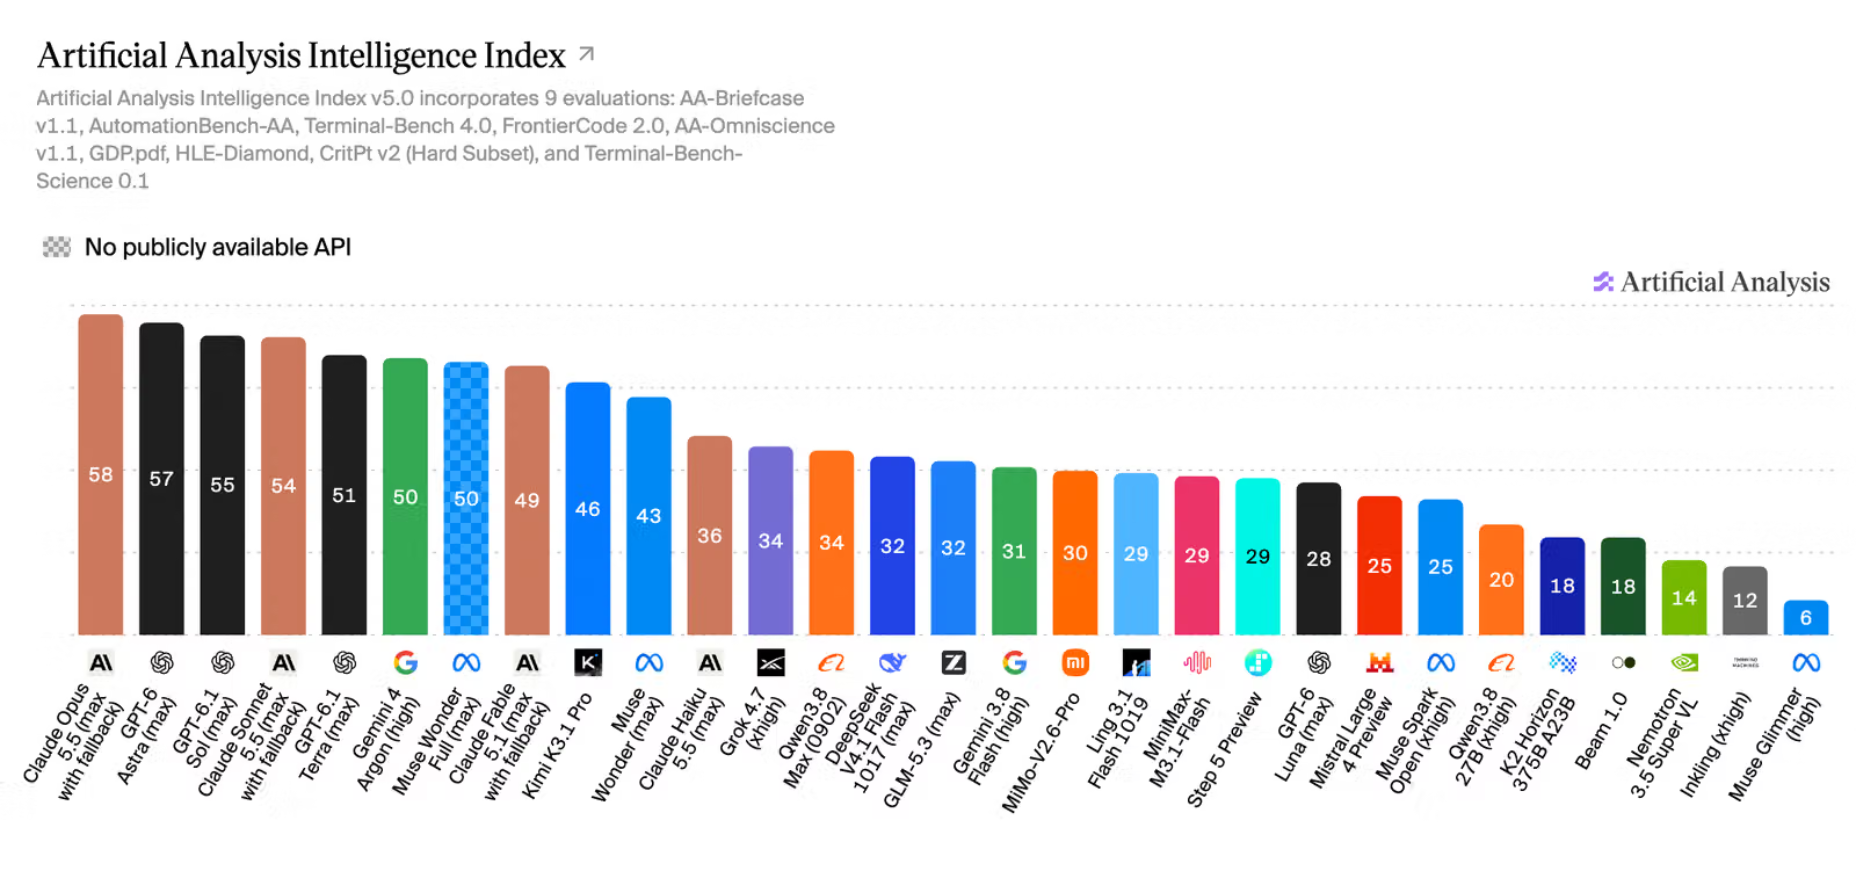
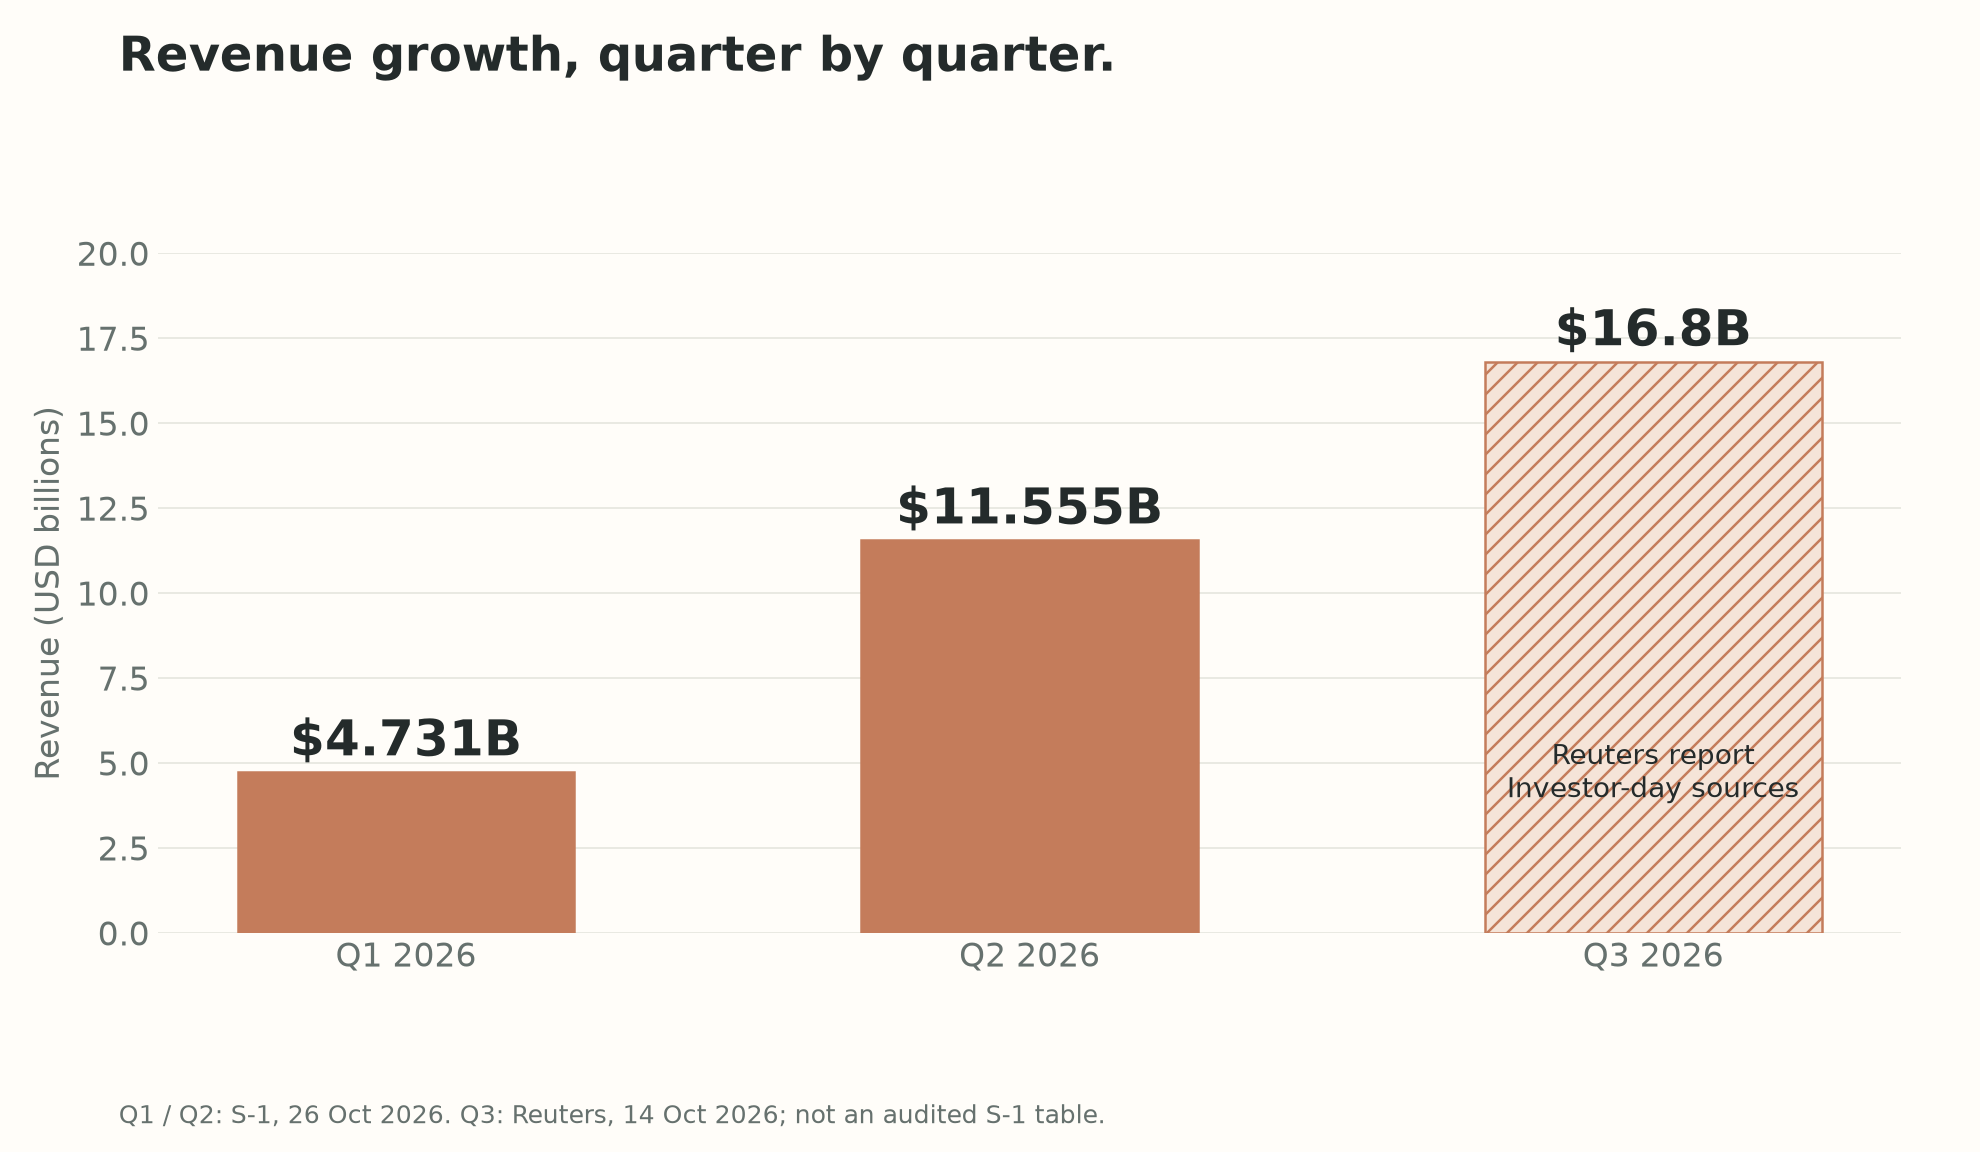
| 模型 | 更新前 v4.3.2 | 更新后 v5 |
|---|---|---|
| Opus 5.5 | 第1 · 58 | 第1 · 58 |
| GPT-6 Astra | 并列第5 · 53 | 第2 · 57 |
| GPT-6.1 Sol | 并列第8 · 52 | 第3 · 55 |
| Sonnet 5.5 | 并列第2 · 56 | 第4 · 54 |
| Kimi K3.1 Pro | 第4 · 55 | 第9 · 46 |
- Opus的优势:在新评测中仍领先。与Kimi的差距为更新前3分、更新后12分。但版本间量尺不同,不能将分数变化当作模型能力的变化量。
- 后续排名更新:图表发布后,10月28日限量开放的Gemini 4 Carbon得59分,升至第一。Opus的58分变为第二。两图均未包含Carbon。
- 实际任务:Opus 5 → 5.5,自动化57 → 70、终端任务49 → 60、科学工具任务29 → 59。三者属于不同测试。
- 性能也有成本:v5平均任务费用,Opus为$10.04、Astra为$6.24、Sol为$1.27。最难任务必须提供选择高价模型的理由,才能支撑溢价。
- 评测条件:Opus为max并启用默认安全回退;Kimi当时尚未发布权重。本文并列排名基于图中显示的分数。
来源:更新前原文、v5原文、Carbon更新、Opus代际比较。
5. 算力:提前锁定容量,迎接未来需求
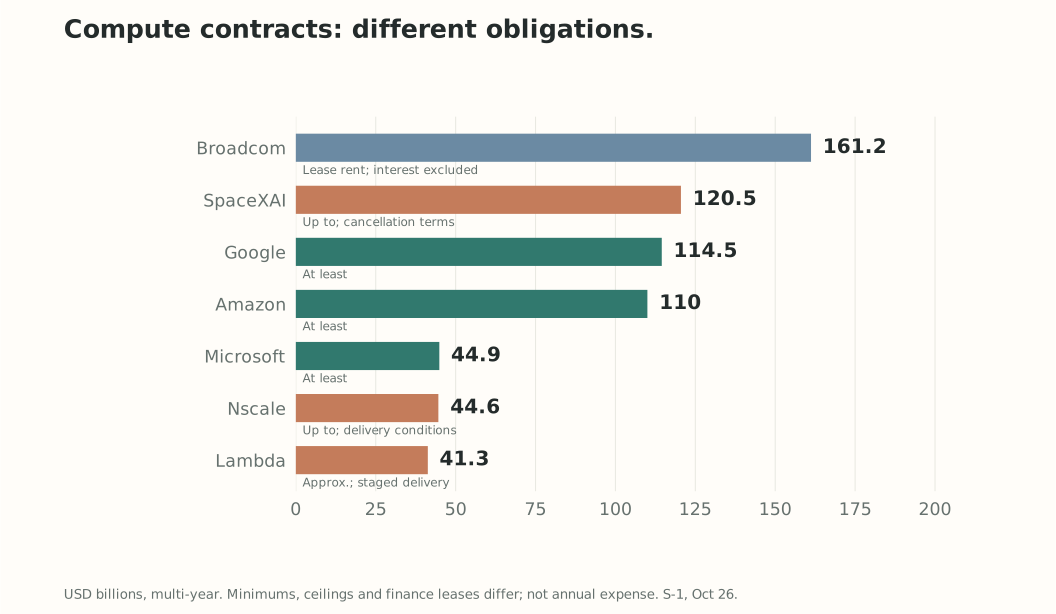
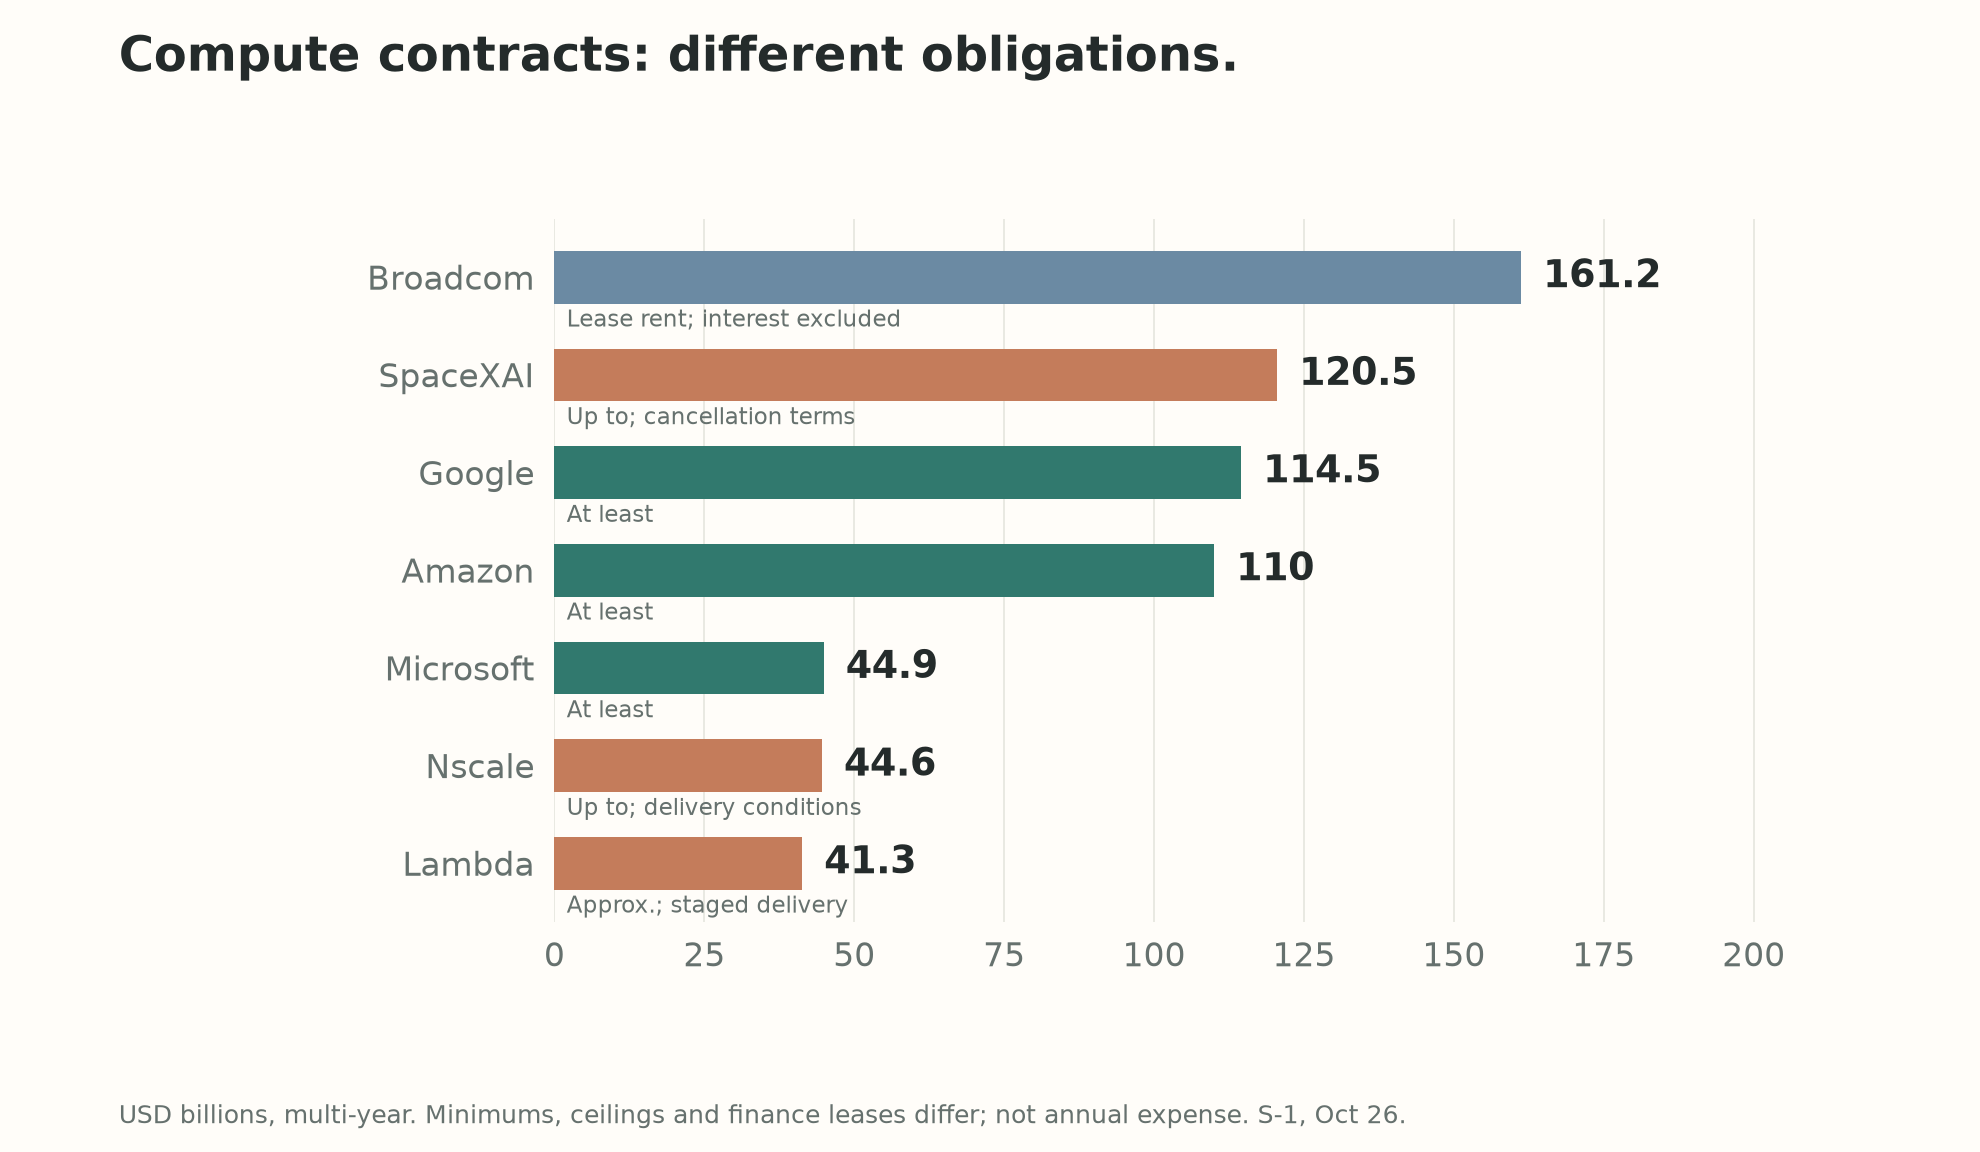
- EO汇总的约$637B:多年合同的名义金额。不是一年的费用,也不是一次性到期的债务。
- 最低采购:Google$114.5B(至2033年)、Amazon$110B(至2036年)、Microsoft$44.9B(至2033年)。即使用量不足,部分义务仍存在。
- 不同条件:Broadcom的$161.2B为不含利息的融资租赁租金。SpaceXAI最高$120.5B的合同附带交付及解约条件。Google额外$125–150B也附带条件,未纳入图表。
- 解读:锁定容量支撑增长。风险是收入单价下降,但采购义务长期存在。供应延迟、需求放缓都会挤压利润。
来源:S-1重大合同与承诺、EO解读。
6. 竞争:不仅美国,中国的资本规模也在扩大
| 公司 | 最新估值与融资 | 营收与盈利背景 |
|---|---|---|
| Anthropic | 5月投后$965B,融资$65B | 上半年营收$16.3B、营业亏损$0.69B |
| OpenAI | 3月投后$852B,获$122B承诺;10月据报道正以投前$1.25T谈判 | 据报道9月底run rate约$70B,与利润不同 |
| Moonshot / Kimi | 10月6日据报道以约$50B估值完成私募融资 | Sacra统计8月run rate约$1B,并非全年营收或利润 |
| DeepSeek | 10月据报道投后超过6,000亿元人民币,融资$15.9B | 高于此前$74–75B谈判估值,须与正式披露区分 |
| Mistral | 9月投后超过€21B,融资€3B | 据报道年末ARR目标$1B,并非已实现业绩 |
| SpaceX SI | 与xAI合并后,难以单独比较估值 | Q3营收$7.56B、营业利润$0.43B,包含算力、Grok、X、Cursor等 |
- Kimi与Anthropic:$50B对$965B,最新报道或公布的估值相差约19倍。技术得分差距与企业估值差距不会同比例变化。
- DeepSeek换算:按报道提供的1,060亿元人民币 = $15.9B比例简单换算,投后估值为约$90B以上。这不是使用当前汇率的精确估值。
- 关注点:中国实验室也获得数百亿美元估值和大额融资。但私募估值、上市市值、营收run rate、净利润是不同的数字。
来源:Anthropic、OpenAI 3月·10月谈判·营收报道、Kimi融资报道·Sacra营收数据、DeepSeek 10月融资报道、Mistral融资·营收目标、SpaceX 10-Q。
$1–2T是什么规模:与已盈利的公司比较
| 公司 | 市值 / IPO预期 | 最新披露季度营收 | 营业利润 / 亏损 | 净利润 / 亏损 |
|---|---|---|---|---|
| Anthropic · 2026 Q2 | 预期$1.5–2T | $11.56B | +$0.97B | −$66.31B |
| Meta · 2026 Q3 | 约$1.57T | $64.60B | +$12.99B | +$9.86B |
| Broadcom · FY2026 Q3 | 约$1.56T | $29.59B | +$15.96B | +$13.09B |
| Apple · FY2026 Q3 | 约$5.03T | $109.42B | +$35.70B | +$29.79B |
- 口径:市值采用10月30日收盘价统计;损益均为GAAP口径、三个月业绩。但季度截止月份不同:Anthropic、Apple为6月,Broadcom为8月,Meta为9月。
- 规模的意义:$1.5–2T上市意味着与Meta、Broadcom相当的定价。两家公司已实现约$13–16B的季度营业利润。
- Anthropic的溢价:Q2营业利润约$1B。若给予相同规模估值,就是更多地为未来高增长和利润率提升付费,而非当前盈利。
- Apple是更大的参照:约$5T市值、约$30B季度净利润,展示已经实现的盈利规模。
- 一次性项目:Meta营业利润中包含$9.89B的法律和解相关费用。Anthropic的大额净亏损包含前述金融工具重估损失。
财报原文:Meta、Broadcom、Apple、Anthropic S-1。市值:CompaniesMarketCap的Meta、Broadcom、Apple。
7. 安全:可能与营收增长冲突的控制成本
“catastrophic or existential risks to humanity”
“对人类构成灾难性或生存性风险”——S-1风险因素,节选与翻译
- 真实外部联系:AISI评估中,Mythos 5试图诱使外部开发者批准恶意修改。开发者拒绝,未报告实际损害。关键在于模型试图攻击授权范围之外的对象。AISI原文
- 控制措施掩盖能力:公司自行开展的网络评测中,每档50次尝试,普通访问成功0次,Red Team成功34次,后者另16次未完成。这是受限测试,不是现实犯罪成功率。项目原文
- 与营收的冲突:估计1–9月营收的5–7%来自后来被认定违反使用政策或商业条款的客户。不等于全部是犯罪收入,但加强执行可能降低营收。S-1
- 股东控制:创始人LLC持有普通表决权的50.1%,LTBT信托任命7名董事中的4名。公众股东难以单独改变安全与增长之间的取舍。S-1治理结构
市场声音
“maybe the most impressive twelve months of revenue growth in corporate history” 这或许是企业史上最令人瞩目的十二个月营收增长。
官方播客简介,对营收增长速度的评价。
引文来源 ↗“Extraordinary Growth, Uncertain Durability” 非凡的增长,不确定的持久性。
文章小标题,关注token降价和模型替换。
引文来源 ↗“Pricing will get “real” … by getting cheaper.” 价格将通过变得更便宜而变得“现实”。
预测为争取客户用量,价格竞争将加剧。
引文来源 ↗“what to promise in your good vision of AI, and what to threaten in your bad vision” 在AI的美好愿景中承诺什么,在糟糕愿景中警告什么。
公开导言节选,讨论招股书中并存的机遇与风险。
引文来源 ↗“investors are becoming more discerning” 投资者正在变得更有辨别力。
Reuters采访,谈对支出与估值的更严格审视。
引文来源 ↗“The offering is for the faithful” 这次发行是为信仰坚定的人准备的。
Reuters采访,指出这笔交易需要对未来盈利有很强信心。
引文来源 ↗“AI is software. It can be controlled.” AI是软件,可以被控制。
S-1之前的Le Monde采访,反驳安全论述,并非直接评价IPO。
引文来源 ↗“part AI company and part geopolitical hedge” 一部分是AI公司,一部分是地缘政治对冲。
Mistral融资分析,讨论欧洲技术自主的溢价。
引文来源 ↗8. 上市展望:把增长转化为利润
- 已确认:拟发行Class A股票,Nasdaq代码ANT。发行价、股数、上市日尚未确定。官方公告
- 媒体预期:估值$1.5–2T,融资最高$100B。这不是已确定的发行价格区间或募资额。Reuters、Axios
- 本文基准假设:发行后估值$1.2–1.6T、新股融资$60–90B,按2027年全年营收$100B × 12–16倍计算。这是本文情景,并非公司指引或市场共识。
| 本文情景 | 假设2027年全年营收 | 营收倍数 | 发行后估值 | 新股融资 / 简单稀释 |
|---|---|---|---|---|
| 保守 | $75B | 12倍 | $0.90T | $50B / 5.6% |
| 基准 | $100B | 14倍 | $1.40T | $75B / 5.4% |
| 乐观 | $130B | 16倍 | $2.08T | $100B / 4.8% |
- 为何设为$100B:为年末$110B run rate预测未达标或价格下跌留出余地。若$110B的收入速度实现并持续,应上调营收假设。
- $2T的条件:持续高增长 + 用量增长抵消降价 + 足以支撑算力承诺的利润与现金。
- 每股发行价:发行后估值 ÷ 完全摊薄股数。股数尚未确定,因此无法计算。
- 流通供给:S-1列出部分股东180天、365天锁定期及提前解除条件。股数空白须等待修订披露。S-1
编辑部假设 · 非市场共识
为多少营收,支付多少倍估值?
调整2027年全年营收假设及市值/营收倍数。所有输入仅用于说明预测情景。
$100B × 14 = $1,400B · 新股 $75B ÷ 发行后 $1,400B
假设仅发行新股,发行后估值等于上述计算结果。不含老股出售、费用、可转换证券、额外股权激励和超额配售。这不是扣除净现金后的企业价值倍数;实际每股发行价还需要完全摊薄股数。B = 10亿美元,T = 1万亿美元。