State of AI 2026:模型能力、智能体、基础设施、商业与 AI 主权
模型究竟进步了多少?这些能力又在多大程度上转化成了实际工作成果、收入和国家竞争力? 我们根据 Nathan Benaich 与 Air Street Capital 的 State of AI Report 2026,整理出本期节目值得讨论的五条主线。
阅读说明: 下文数据对应报告汇总时的情况,并非截至 2026 年 10 月 23 日的实时排名或价格。原始图表未经修改,点击图片可放大查看。每张图下方的链接均指向对应的 PDF 页面。“讨论问题”是本资料的编辑与解读。
五条主线一览
| 主题 | 首先记住的数字 | 节目要讨论的问题 |
|---|---|---|
| 1. AI 进展 | 科学工作流部分得分 87.9/100,完成率 20.6% | 得分高,是否就意味着能把工作做完? |
| 2. AI 智能体 | 同一模型,不同配置:52.5% → 65.5% | 换模型之前,还能先改什么? |
| 3. 算力与基础设施 | 矿企签约 AI 电力容量约 5.6GW,已投运约 0.9GW | 公布的容量中,真正可用的有多少? |
| 4. AI 商业应用 | OpenAI 与 Anthropic 合计年化收入约 $105B | 单价下降,为什么市场规模和支出还在增长? |
| 5. 政策与地缘政治 | 部分主权 AI 项目的承诺投资约 $138B | 数据中心建在国内,就拥有 AI 主权了吗? |
1. AI 进展 — 比排名更重要的是“究竟测了什么”
智能指数与人类偏好的答案,排名并不相同
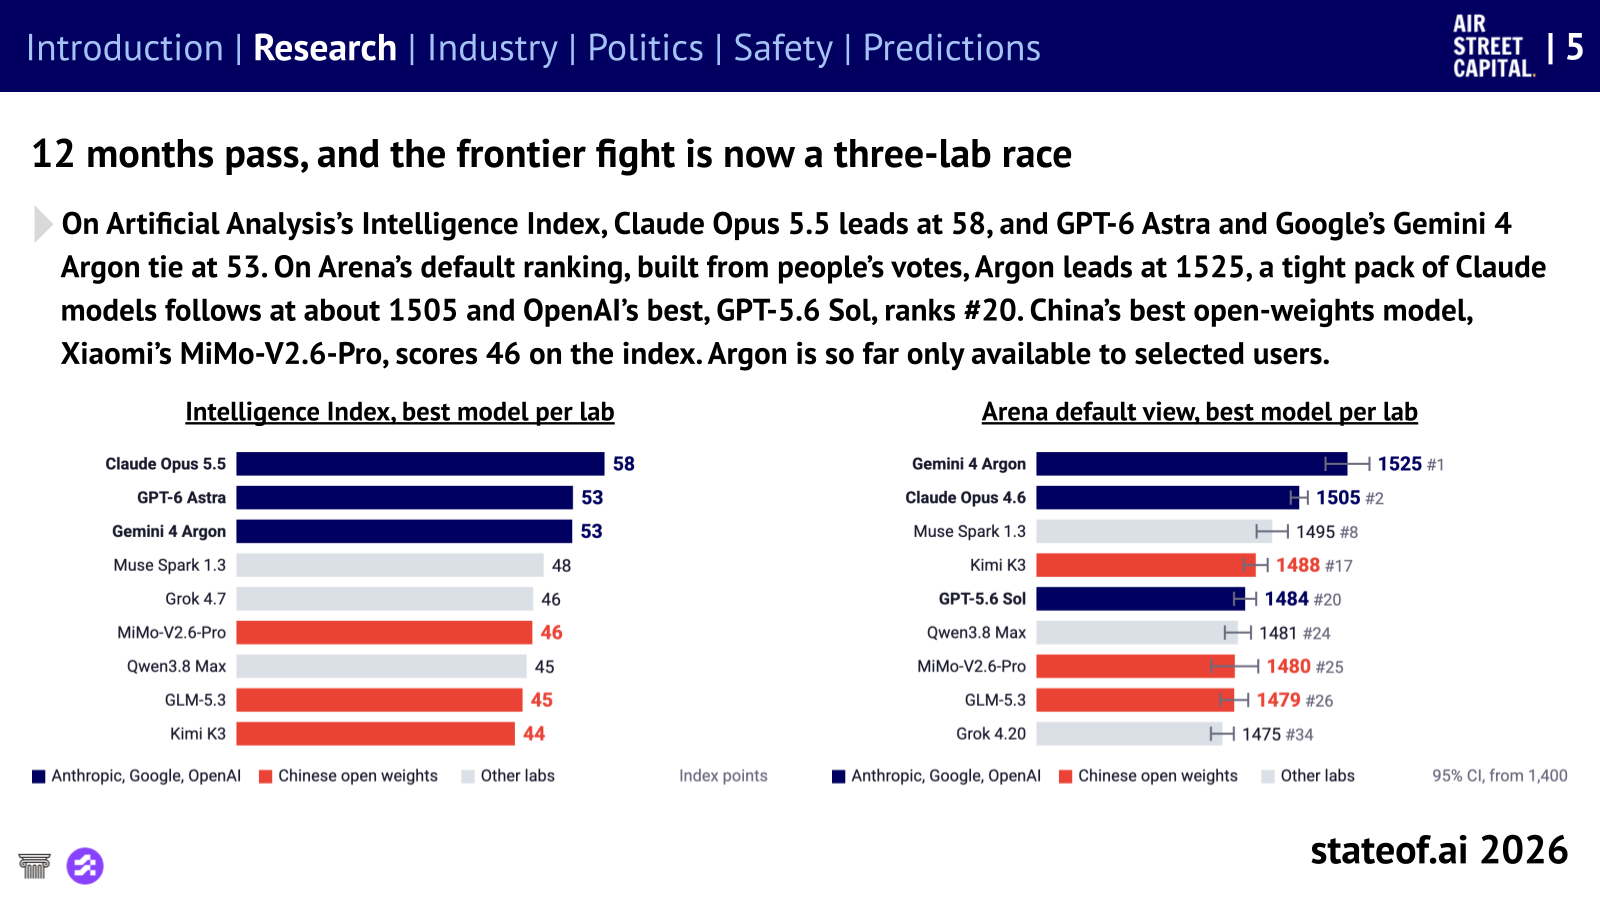
- 报告呈现的是 Anthropic、OpenAI、Google 三方竞争。 在 Artificial Analysis 中,Claude Opus 5.5 得分 58,GPT-6 Astra 与 Gemini 4 Argon 均为 53。
- 按人类偏好评判,领先者就变了。 Arena 中 Argon 以 1525 分领先,Claude 系列模型集中在约 1505 分。报告发布时,Argon 仅向部分用户开放。
旧测试逐渐饱和,部分得分会掩盖完成率
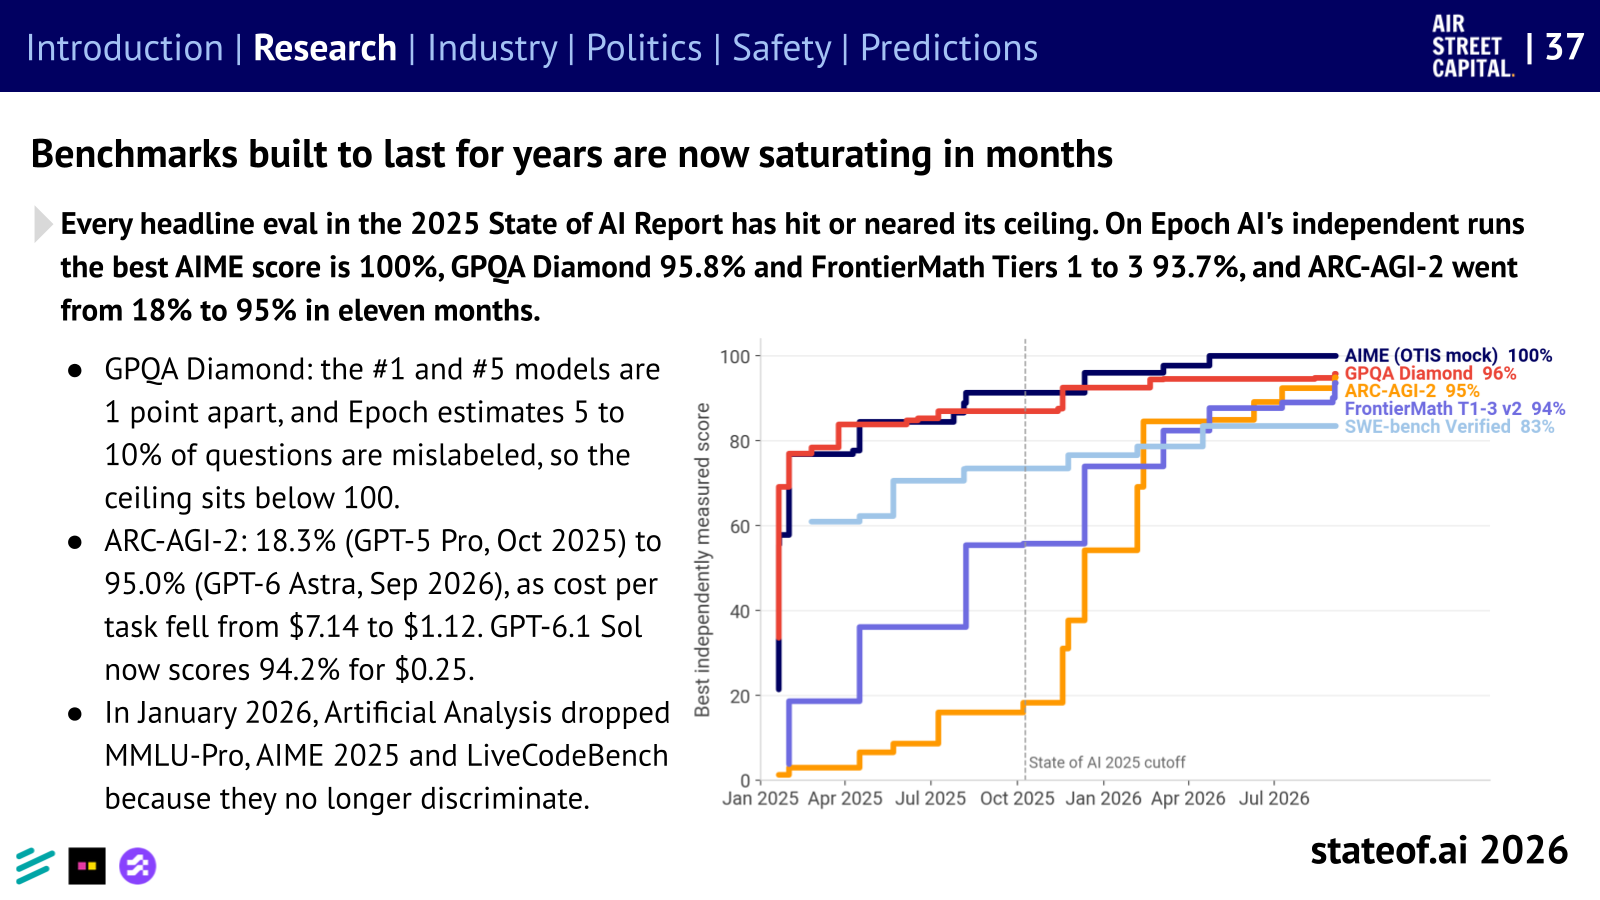
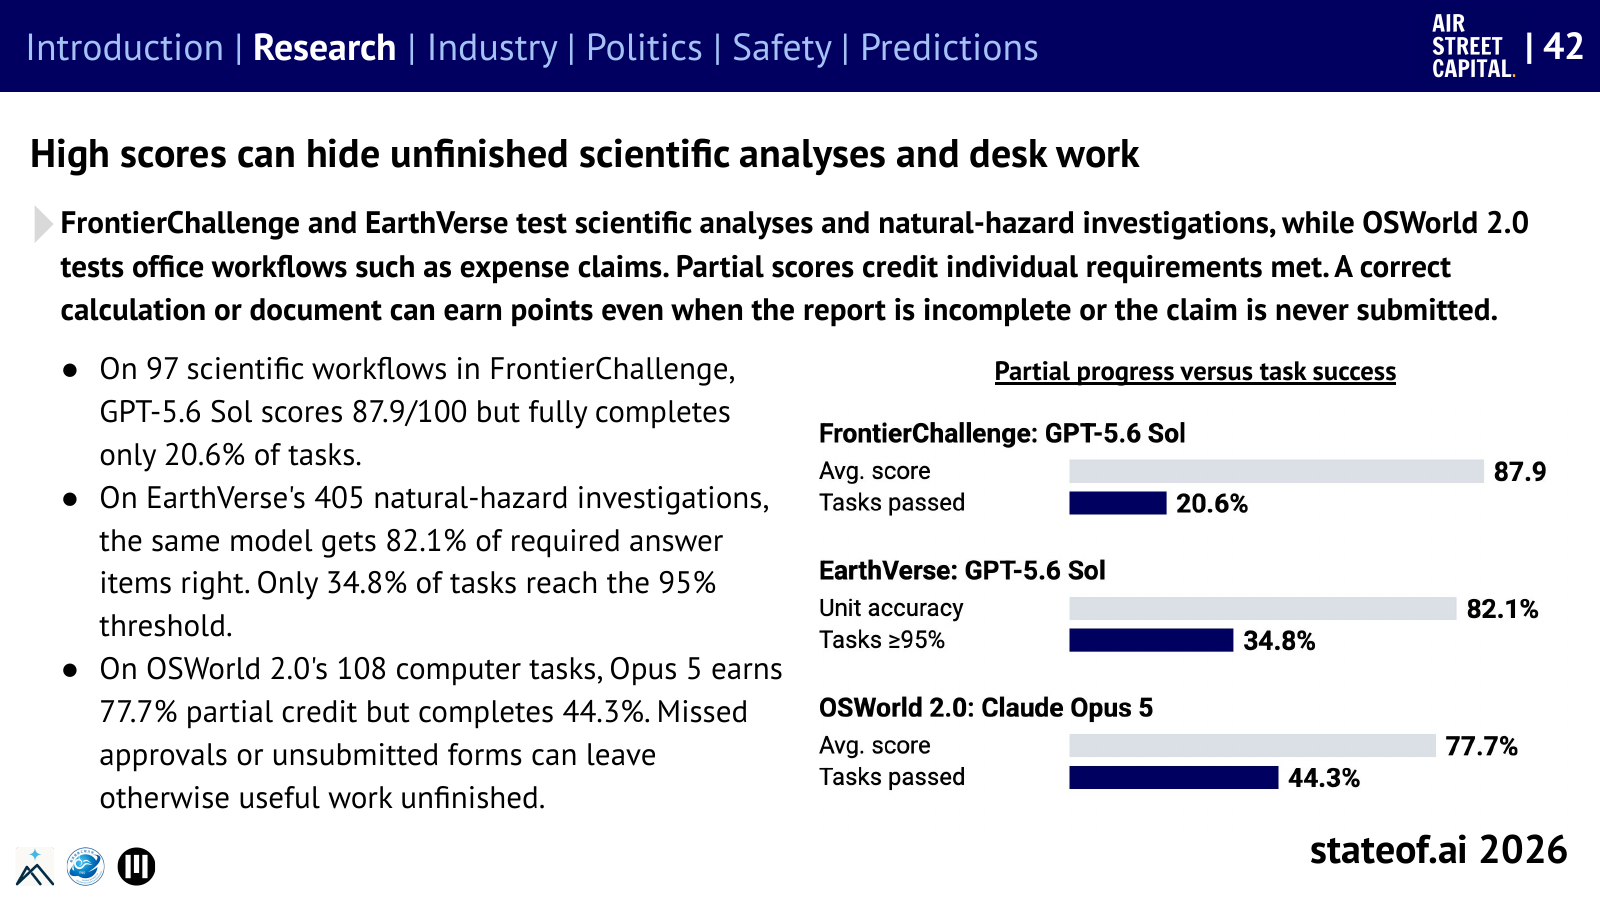
- FrontierChallenge 的 97 个科学工作流: GPT-5.6 Sol 在满足单项要求方面得到 87.9/100,整个任务的完成率却只有 20.6%。
- OSWorld 2.0 的 108 项电脑操作任务: Opus 5 的部分得分为 77.7%,完成率为 44.3%。仅仅漏掉审批或没有提交表单,就可能意味着任务没有完成。
- **METR 的“50% 时间跨度”**指的是:智能体有一半概率完成的任务,人类专家需要花多长时间。它并不意味着可以让智能体在这段时间内安全地无人值守运行。报告涉及的评估中,以人类用时为基准、超过 16 小时的任务只有 5 个,因此高端区间的估计也不稳定。
原文:第 37 张幻灯片 · PDF 第 38 页 · 第 42–43 张幻灯片起始页 · PDF 第 43 页
AI 正在帮助开展 AI 研究,但选择研究方向仍需要判断
- Anthropic 的内部指标: 在其测量范围内,由 Claude 主导的模型研发占比从 2026 年 2 月不足 1% → 8 月 26%。这些工作仍由人类设定任务并监督执行。
- 能运行实验,不等于能选出好研究。 报告介绍了一项以未公开 NeurIPS 论文为任务的实验:智能体获得了 6 天时间、GPU 和价值 $3,000 的 API 额度。Opus 4.8 完成了工程实现,但两篇论文仅得到 2/6 和 1/6 的拒稿评分。
Anthropic 研发测量原文 · 研究任务实验:第 17 张幻灯片 · PDF 第 18 页
讨论问题:我们的组织如何区分 AI“看起来不错的中间结果”和“已经通过验收的最终成果”?
2. AI 智能体 — 工具与上下文能改变同一模型的表现
不换模型,解决率也能提高 13 个百分点
**运行框架(harness)**是模型外围的软件:为模型提供工具,管理上下文与任务状态,并在失败后衔接反馈和重试。
| GLM-5.1 的智能体配置 | 解决率 |
|---|---|
| 最小配置 | 52.5% |
| 改进配置 | 56.5% |
| 完整配置 | 65.5% |
- 这是保持同一模型权重,只调整工具、上下文与反馈后的结果。测试采用 SWE-bench Verified 中的 100 个任务,取两轮运行的平均 pass@1。
- 52.5% → 65.5% 是提高 13 个百分点,相对于起点的增幅约为 25%。这并不保证所有工作都能获得同样改善。
研究原文 · 表 2 · 第 7 张幻灯片 · PDF 第 8 页
与其寻找万能配置,不如按问题选择配置
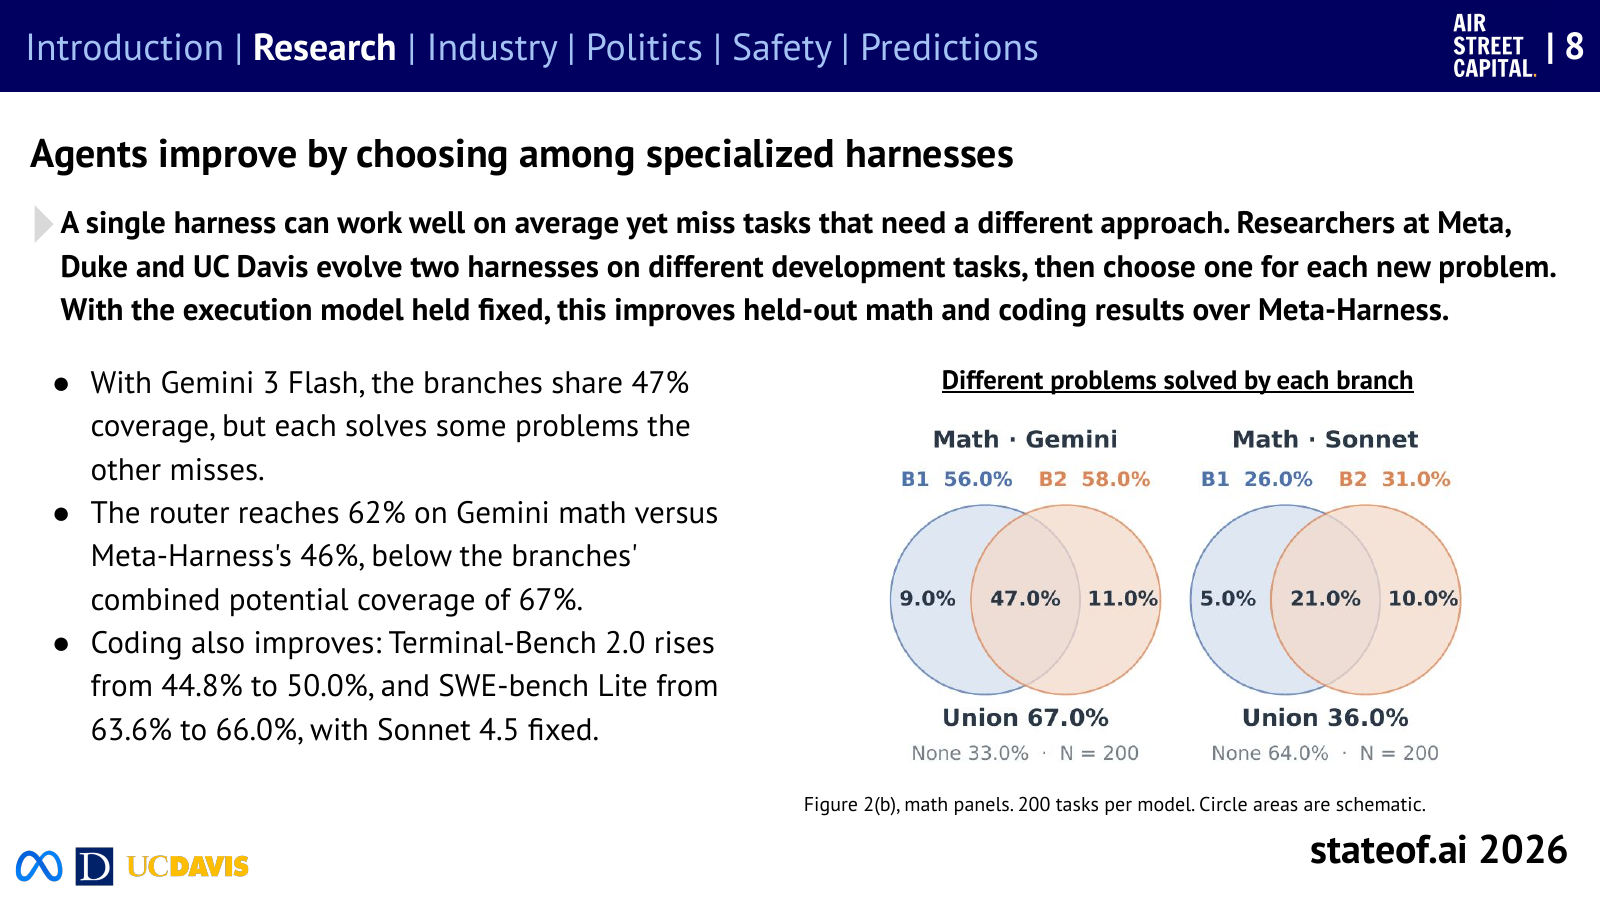
- 固定使用 Gemini 3 Flash 的数学评估: 在专业运行框架之间做选择的路由器达到 62%,Meta-Harness 为 46%。只要两个分支中有一个能解出的题目占 67%,说明路由器仍有提升空间。
- 记忆与技能可以在不重新训练模型的情况下,延续此前任务中的信息。但仅仅积累记录,还不能证明产生了学习效果。需要通过重复任务和可验证的结果来检验。
- 模型进步后,也要重新检验原有设计。 报告提到,Claude Code 在高能力模型上删去 80% 的系统提示词后,未测得编程评估表现下降。
原文:第 8 张幻灯片 · PDF 第 9 页 · 第 10 张幻灯片 · PDF 第 11 页 · 第 14 张幻灯片 · PDF 第 15 页
智能体正走向非开发岗位,但长期判断力仍是另一回事
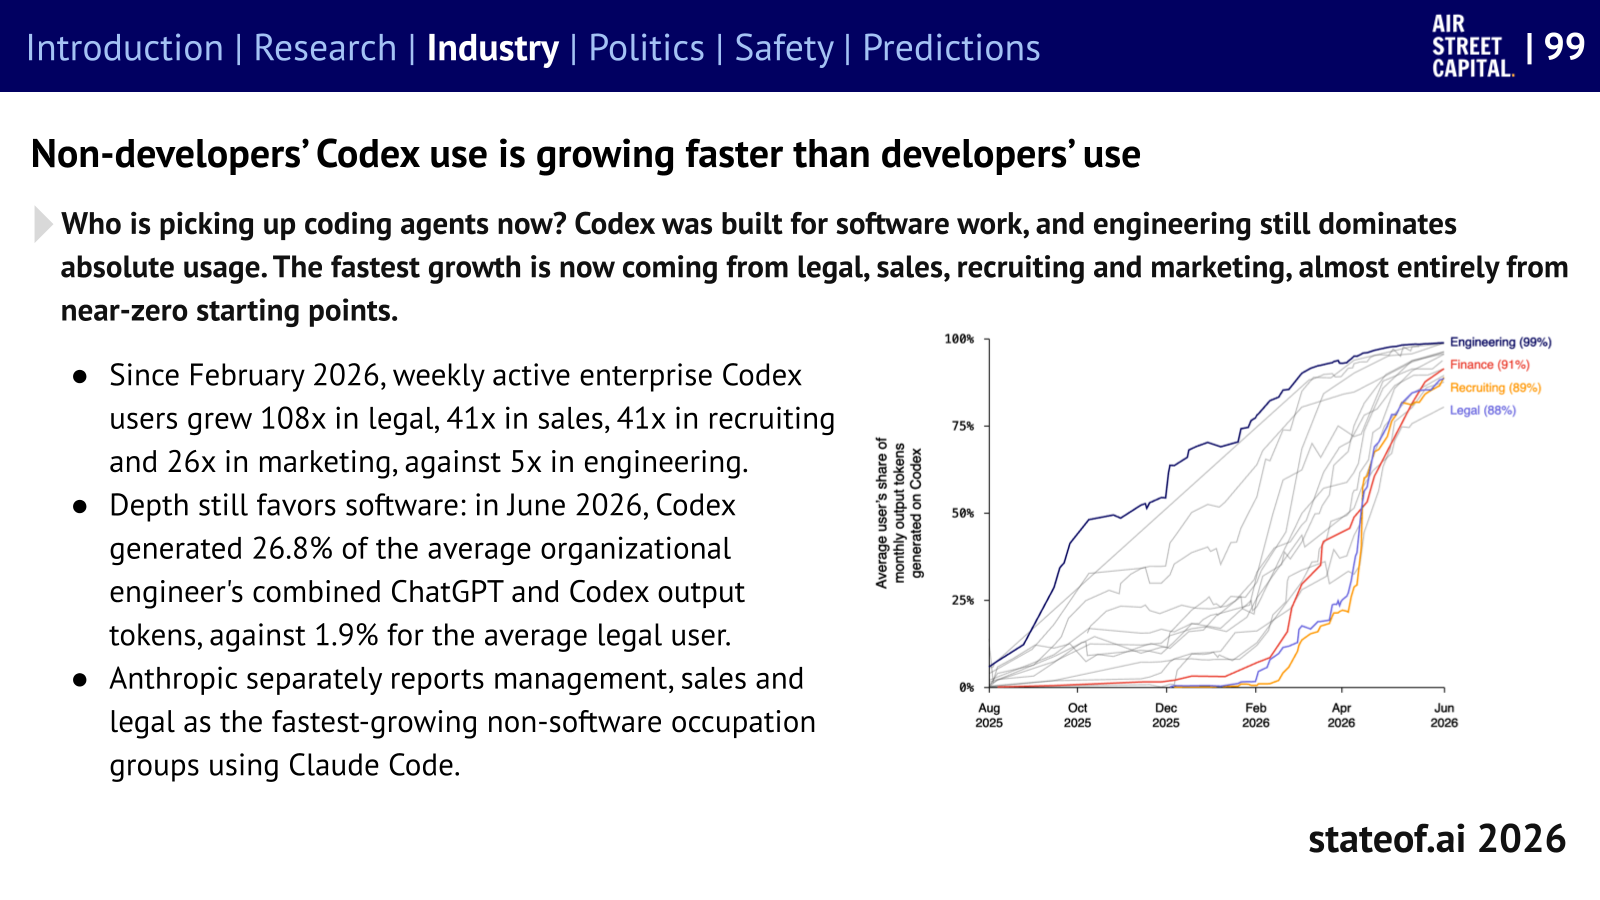
- OpenAI 的采用研究发现,法务、销售、招聘、营销等非开发岗位正从较小基数快速增长。增长倍数高,并不意味着当前用户数量更多。
- KellyBench 模拟投注市场: 12 个模型在各自 5 次运行中的平均收益均为亏损,其中 6 个至少破产过一次。
- E-CommerceBench 模拟店铺经营: 18 个模型中,16 个在重复采购中未表现出明显的议价能力提升。除了利润,还应测量遭遇欺诈的风险、亏损,以及能否从经验中改进。这两项实验都不是对真实企业收益率的测量。
OpenAI 采用研究 · 第 99 张幻灯片 · PDF 第 100 页 · 长期运行评估:第 44–45 张幻灯片起始页 · PDF 第 45 页
讨论问题:在换用更贵的模型之前,我们应该先调整工具、任务上下文、验收还是重试机制?
3. 算力与基础设施 — 投资承诺如何变成实际可用容量
年度资本开支 $733B,但美国与欧洲的数据口径不同
- 美国四家超大规模云厂商的 2026 年总资本开支指引约为 $733B(7,330 亿美元)。 这些支出并非全部专用于 AI。
- 欧盟 AI 超级工厂的初始出资为 €1B,属于一个计划筹集最多 €10B 公共资金、至少 €20B 私人资金的项目。这既不是欧洲全部 AI 投资,也与美国企业年度总 CAPEX 的范围不同。
- NVIDIA 与六家金融机构的合作,目标是为 AI 基础设施动员超过 $500B 的资金。不能把它当作已经支出的现金或已经建成的数据中心。
报告第 134 张幻灯片 · PDF 第 135 页 · 欧盟委员会的超级工厂公告
签约容量 5.6GW,已投运约 0.9GW
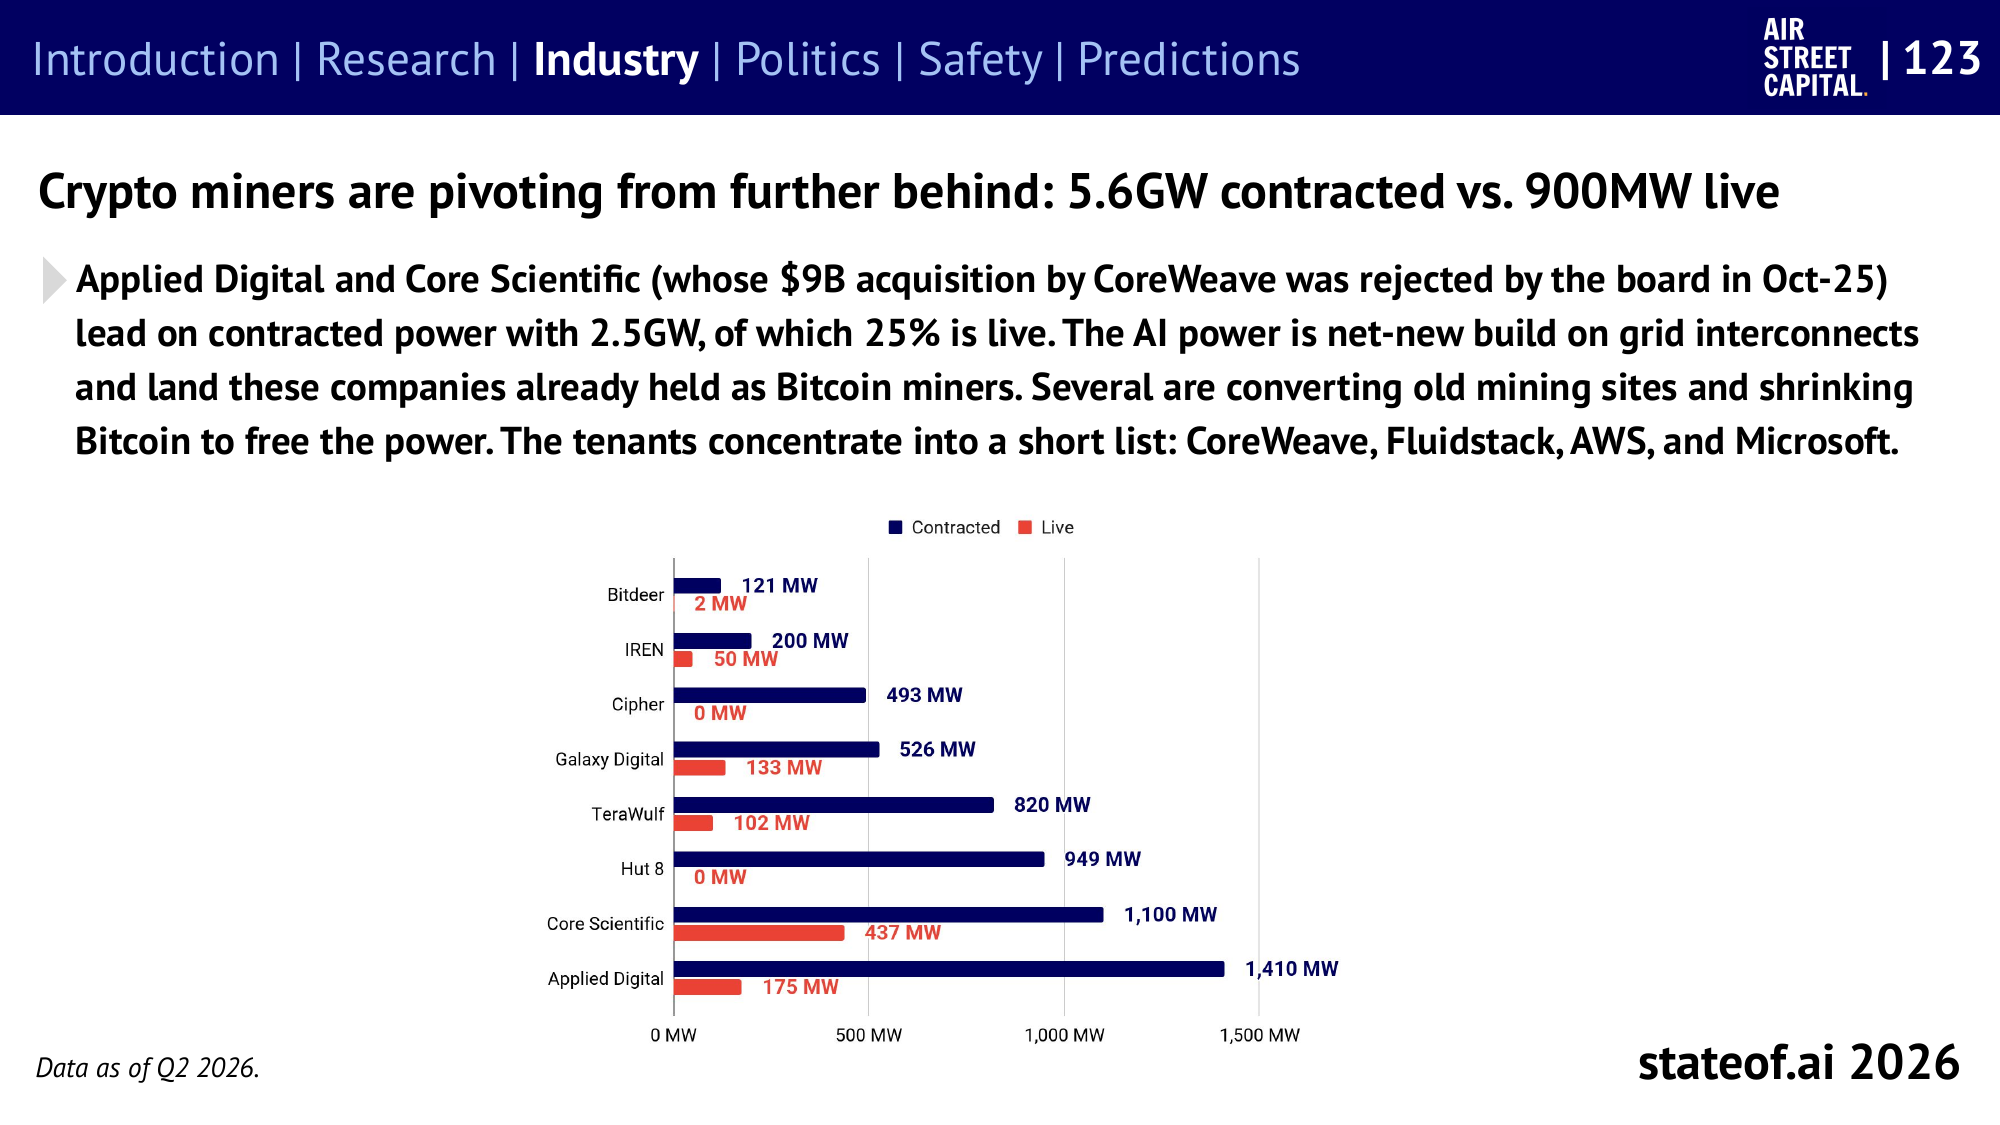
- 只有完成签订电力合同 → 获得许可 → 建设施工 → 接通电力 → 安装设备,客户才能真正运行工作负载。即便已有矿场用地和电网连接,也需要增建适用于 AI 的设施。
- CoreWeave 是单独的案例: 公司报告第二季度末已投运电力容量为 1.5GW,截至 8 月 11 日签约容量为 4.2GW。两个数字的日期不同,也不能相加算作总投运容量。
- 智能体基础设施的范围已超出 GPU。 MAI-Thinking-1 在 4,864 个 GB200 中,将 4,096 个分配给用于生成训练经验的推理。CPU、内存,以及支持暂停和恢复的沙箱,也都是成本的一部分。
第 123 张幻灯片 · PDF 第 124 页 · 训练基础设施:第 26 张幻灯片 · PDF 第 27 页
有了资金和芯片之后,还要面对居民同意与未来付款义务
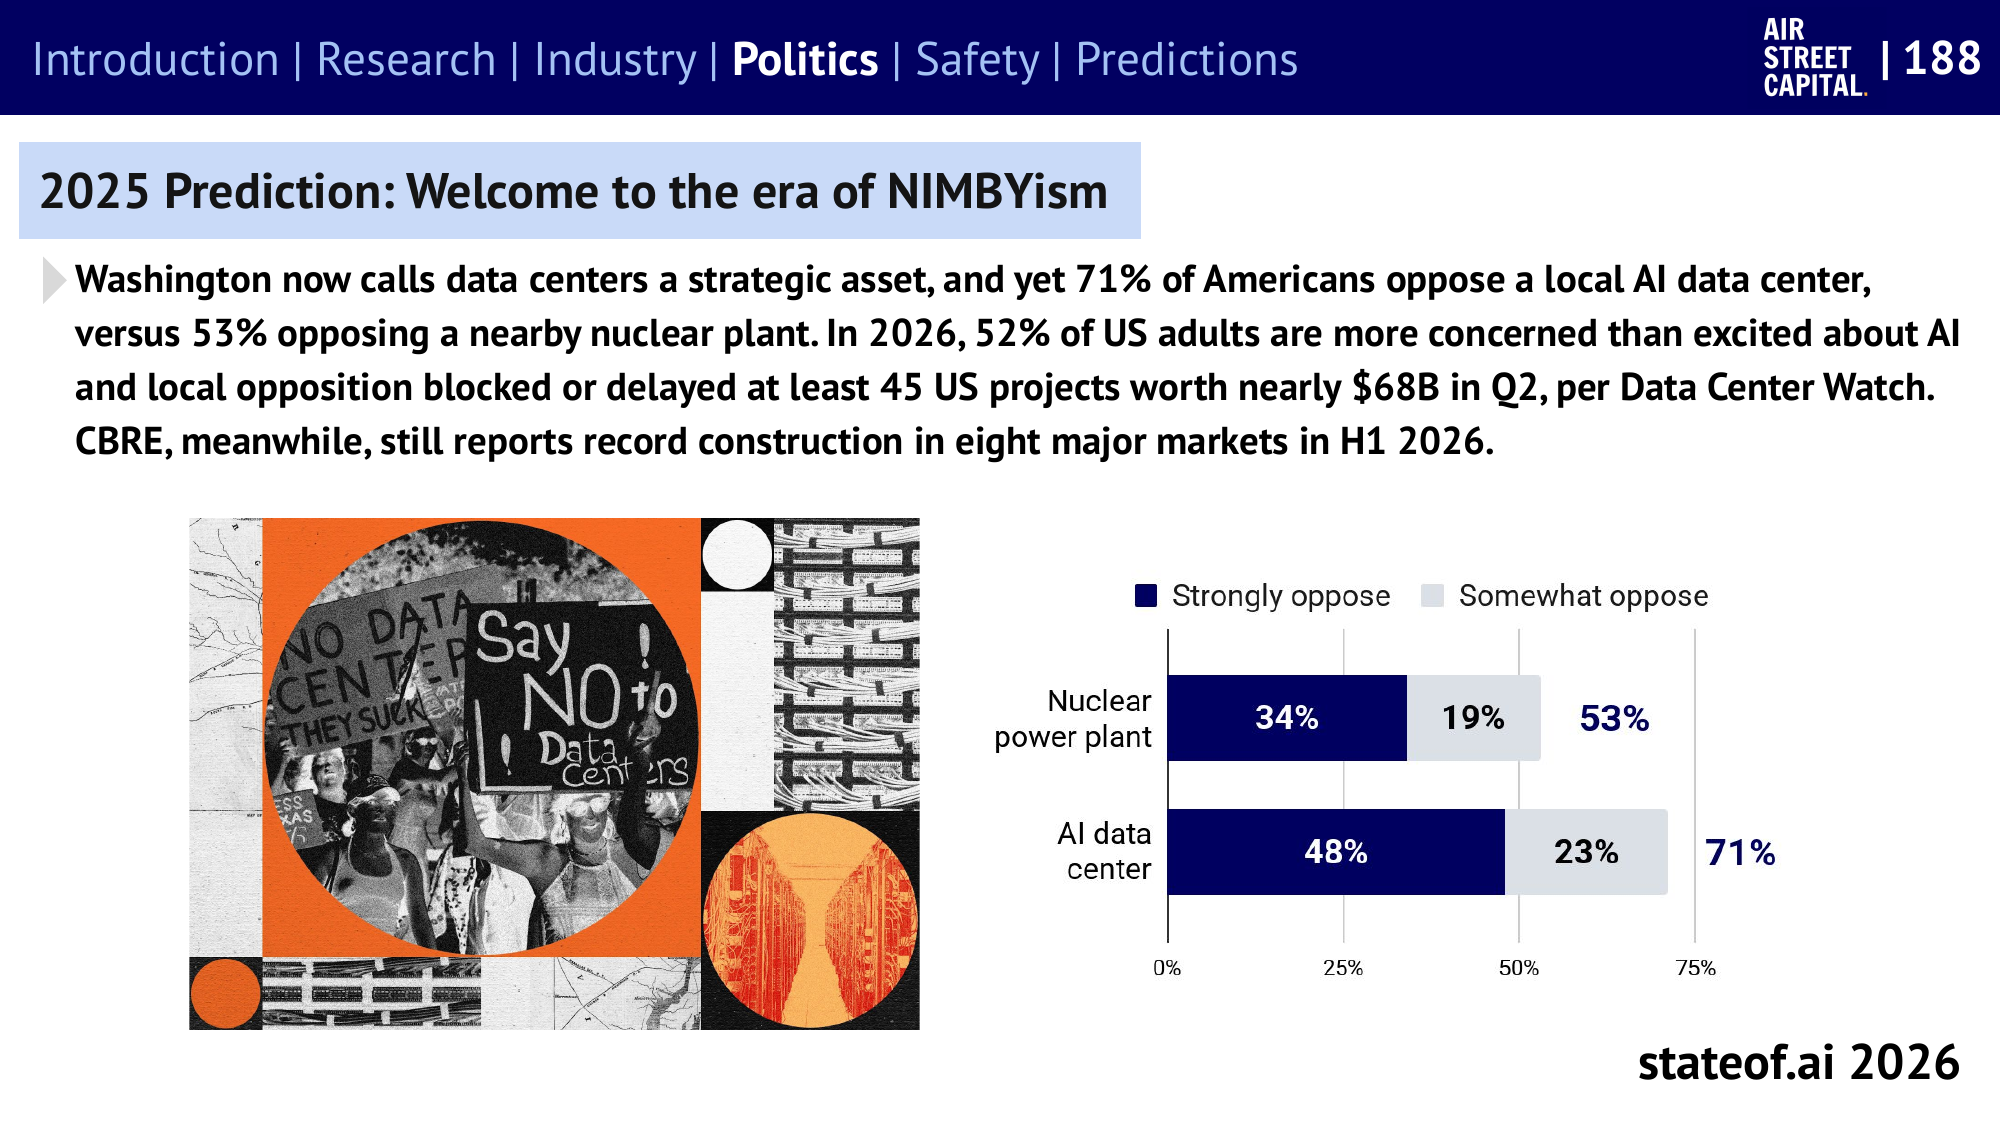
- Gallup: 反对在当地建设 AI 数据中心的比例为 71%,反对核电站的比例为 53%。这是一项询问居民对不同设施偏好的民意调查。
- Data Center Watch: 其统计显示,2026 年第二季度,当地反对使至少 45 个项目、约 **$68B(680 亿美元)**的计划投资延迟或受阻。这不意味着投资全部取消,也不代表已经确定的损失。
- 金融层面的问题也在增多。 报告引用 Morgan Stanley 的统计,七家超大规模云厂商与半导体企业的表外承诺和信贷支持超过 $3T。其中多数是未来采购或租赁承诺,并不全是当前借款或即时损失。
Gallup 原文 · Data Center Watch Q2 · 第 188 张幻灯片 · PDF 第 189 页 · 金融承诺:第 127 张幻灯片 · PDF 第 128 页
讨论问题:AI 基础设施的竞争力,究竟取决于拿到 GPU、获得电力、实际建成,还是居民接受度?
4. AI 商业应用 — 智能单价下降,使用量与收入增长
达到相同分数的成本,每季度下降约 47%
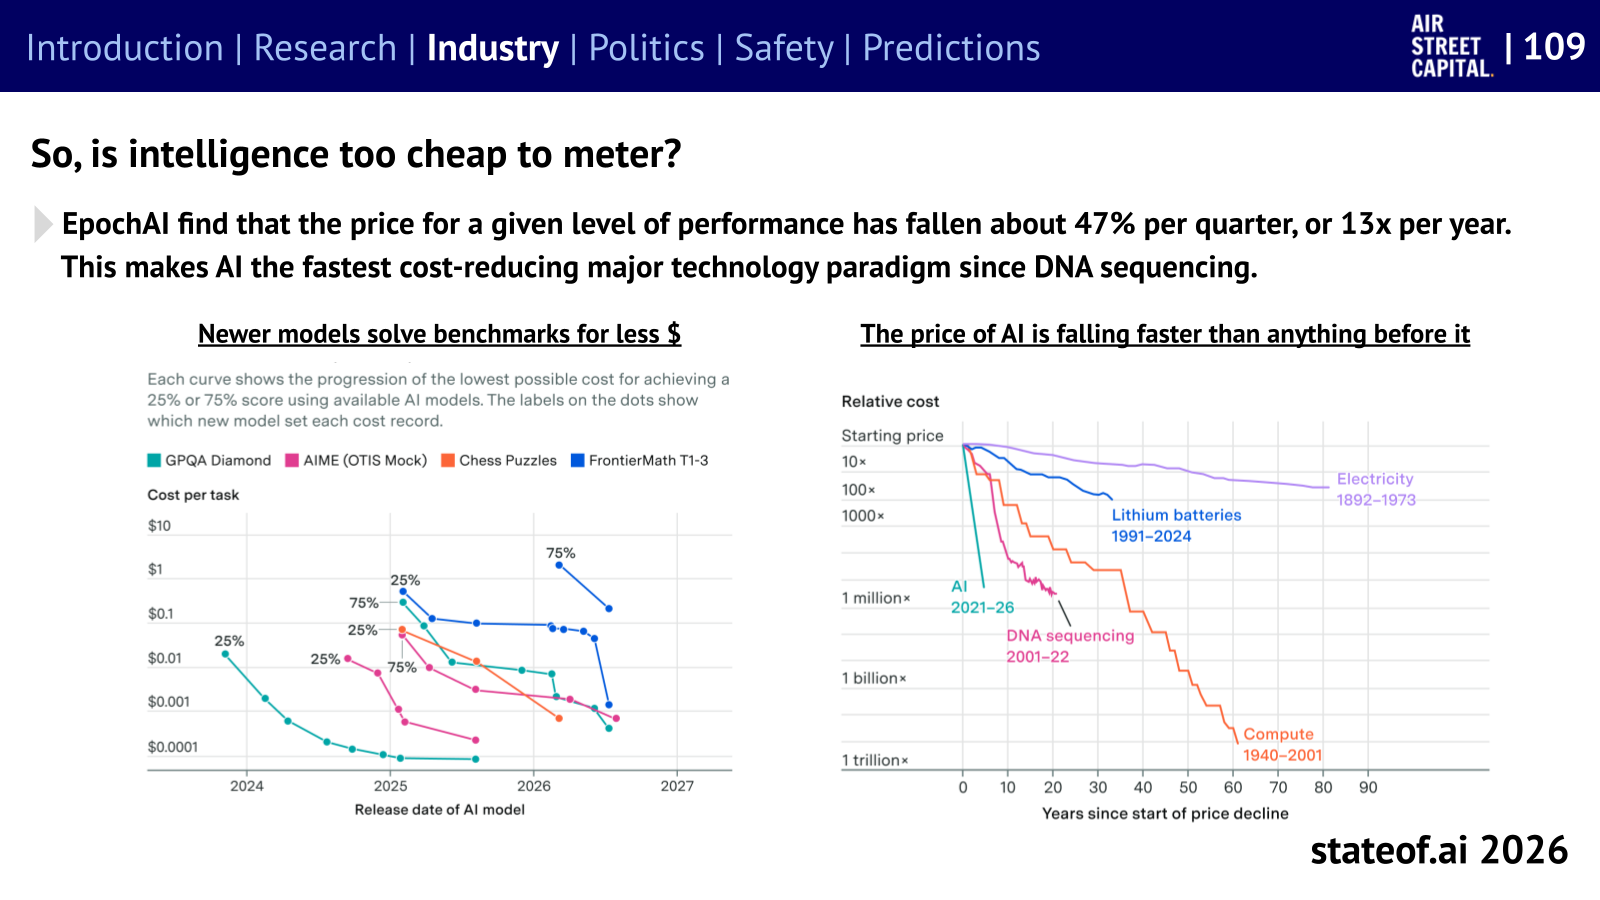
- Epoch AI 估计,自 2023 年以来,在五项基准中,达到相同分数的成本平均每季度下降 47%,每年降至约十三分之一。
- 即使单价下降,账单也可能增加。 智能体承担更长的任务、反复调用模型时,使用量、重试和验收成本都可能上升。
Epoch AI 分析 · 2026-09-22 · 第 109 张幻灯片 · PDF 第 110 页
两家前沿模型公司的合计年化收入约为 $105B
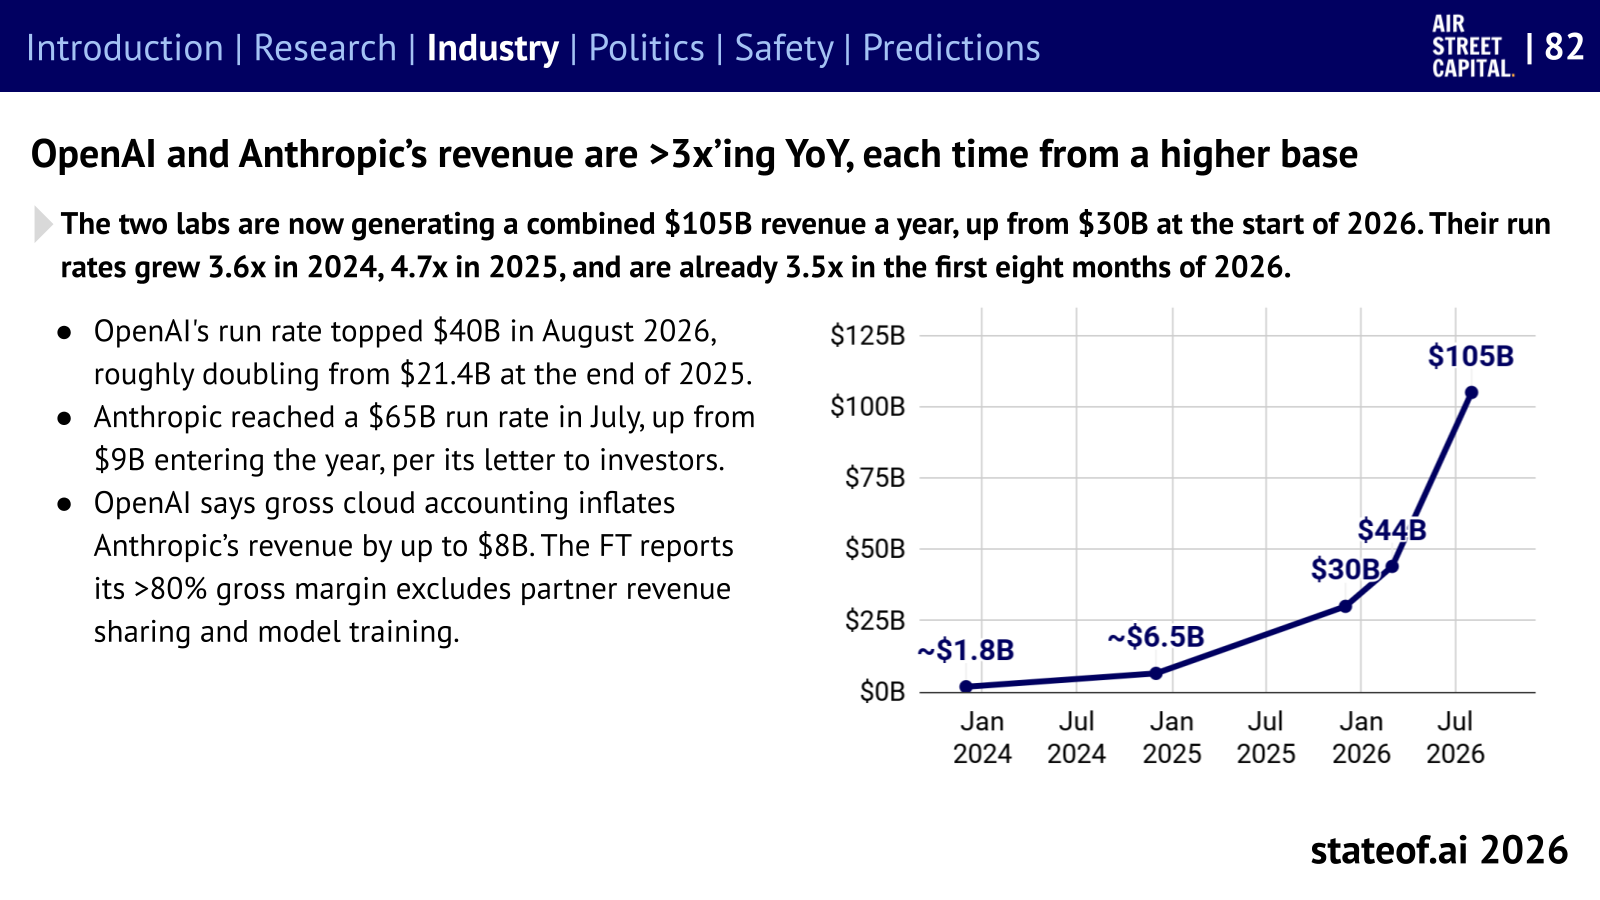
- 2026 年初约 $30B → 夏末约 $105B(1,050 亿美元)。 这是包含订阅、编程产品和 API 在内的公司整体业务年化收入。
- **年化收入(run rate)**是将某一时点的收入速度折算成一年的数值,不能当作已经确认的全年收入或利润。
- 支出强度的差距也很大。 Ramp 的 8 月样本中,AI 支出最高的 1% 企业,其员工人均每月支出的中位数为 $7,205,全部企业的中位数为 $12.50。不能把 Ramp 客户样本推广到全球所有企业。
第 82 张幻灯片 · PDF 第 83 页 · 支出集中度:第 95 张幻灯片 · PDF 第 96 页
以 AI 为产品核心的企业,与在产品中加入 AI 功能的企业
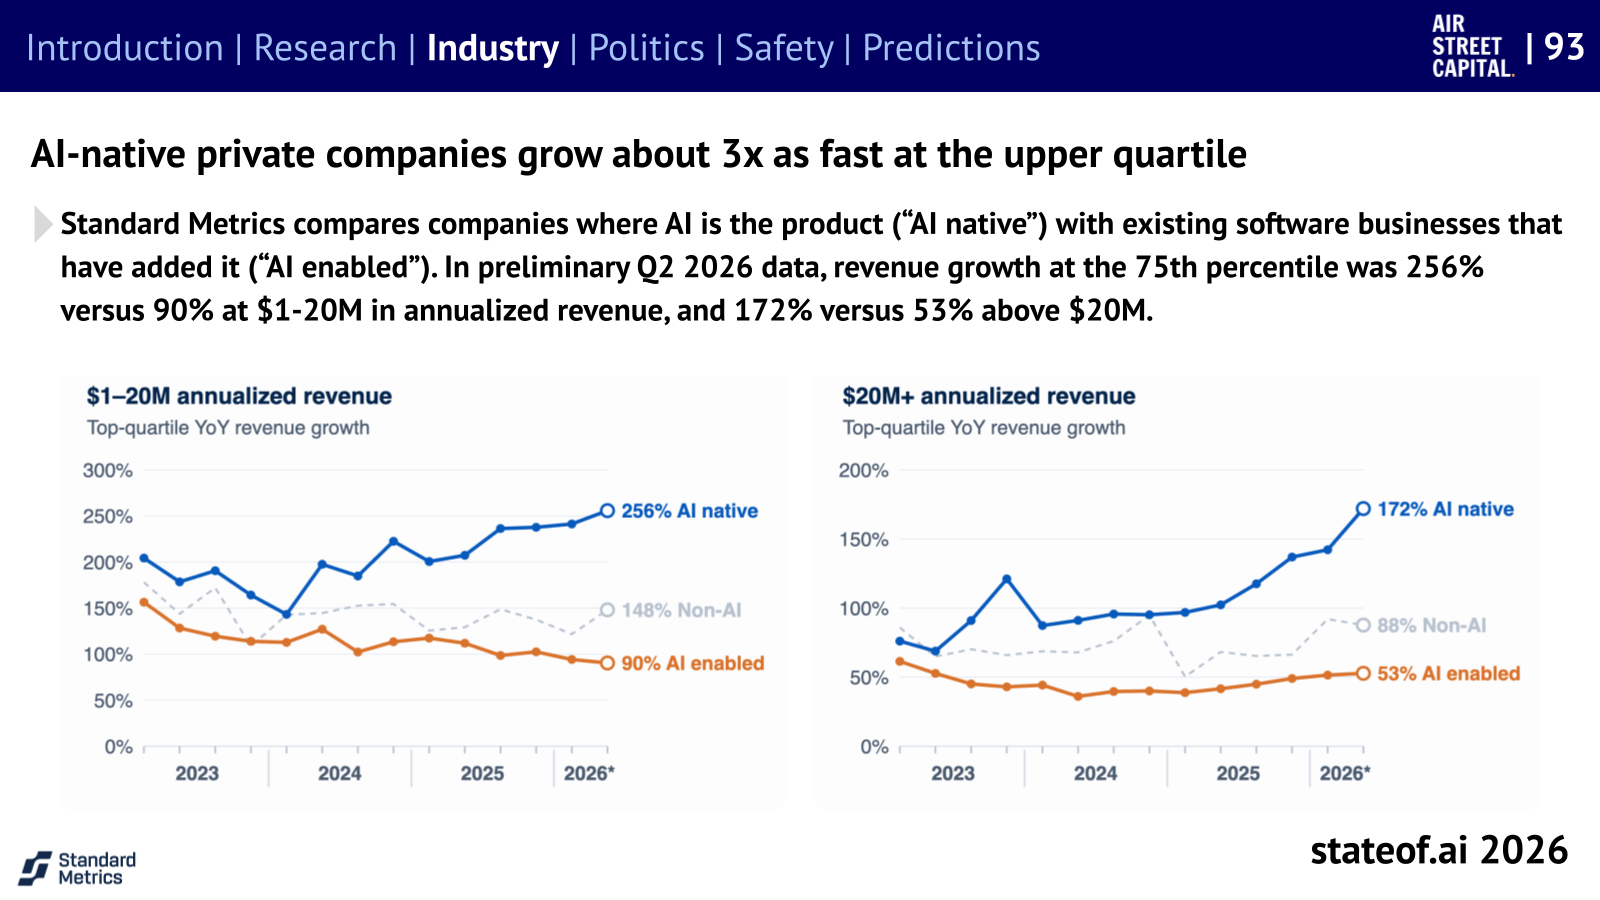
| 年化收入区间 | AI 原生企业同比增长率 · 第 75 百分位 | 加入 AI 功能的企业 · 第 75 百分位 |
|---|---|---|
| $1M–$20M | 256% | 90% |
| 超过 $20M | 172% | 53% |
- 这是 2026 年第二季度的初步样本。由于企业成立年限、市场和投资能力等存在差异,不能得出“采用 AI 就能增长三倍”的结论。
- 专业业务数据正在成为竞争力。 Harvey 报告称,经过后训练的 GLM-5.2,在法律审查表任务中将每个单元格的成本较 Sonnet 5 降低了 54.8%。其自有答案质量指标为 0.903,Fable 5 则为 0.867。这只是该法律任务评估中的结果,不代表通用能力更强。
- 就业变化并非只有一个方向。 报告同时讨论了 AI 高支出企业的招聘增长,以及部分初级和 AI 暴露度较高岗位的招聘放缓。不能把企业层面的相关性与不同职业的变化相加,计算成 AI 对净就业的影响。
增长率:第 93 张幻灯片 · PDF 第 94 页 · 专业模型:第 113 张幻灯片 · PDF 第 114 页 · 就业:第 103–106 张幻灯片起始页 · PDF 第 104 页
讨论问题:我们产品的护城河,来自界面与功能、业务上下文、客户数据,还是判断答案是否正确的能力?
5. 政策与地缘政治 — AI 主权涉及芯片、模型、运营能力与访问权
一项政策决定,就可能改变模型访问权
- 6 月 12 日: 据 Anthropic 的说明,美国出口指导规则适用于 Fable 5 与 Mythos 5,公司在应对过程中向所有用户暂停了这两个模型。
- 6 月 30 日 → 7 月 1 日: 公司先宣布管制解除,随后在 7 月 1 日的公告中宣布恢复访问。这不意味着各产品、云平台和客户的提供方式已经完全一致。
约 $138B 的主权 AI 承诺,落地阶段却各不相同
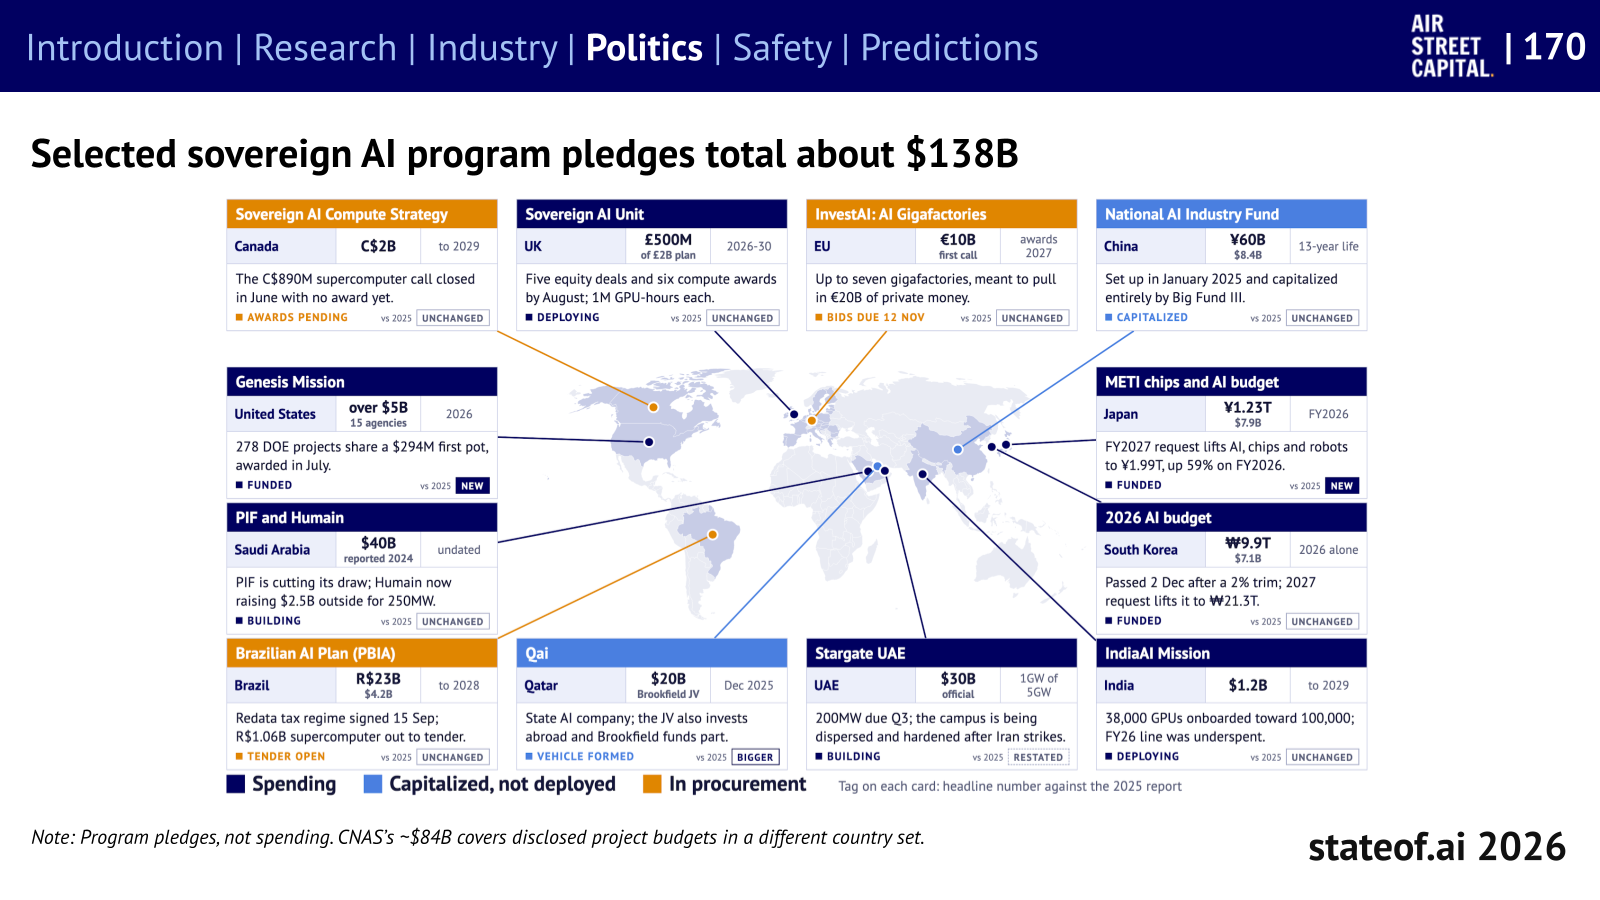
- 报告中的约 $138B,与 CNAS 统计的 67 个国家、184 个项目、约 $84B 已公开预算,覆盖不同的项目和国家。不能把它们视为针对同一总体的矛盾估计,也不能相加。
- NVIDIA 另行报告的 2026 财年主权 AI 收入超过 $30B,同样采用了不同的会计口径和统计对象,不能加到国家项目的承诺金额上。
- 作者的观点: 仅有国内数据中心,并不能获得模型控制权。还需要研究人才、能源、算力,以及持续打造下一代模型的能力。
CNAS 主权 AI 指数 · 第 169–170 张幻灯片起始页 · PDF 第 170 页
韩国被作为连接模型、人才、算力与需求的案例
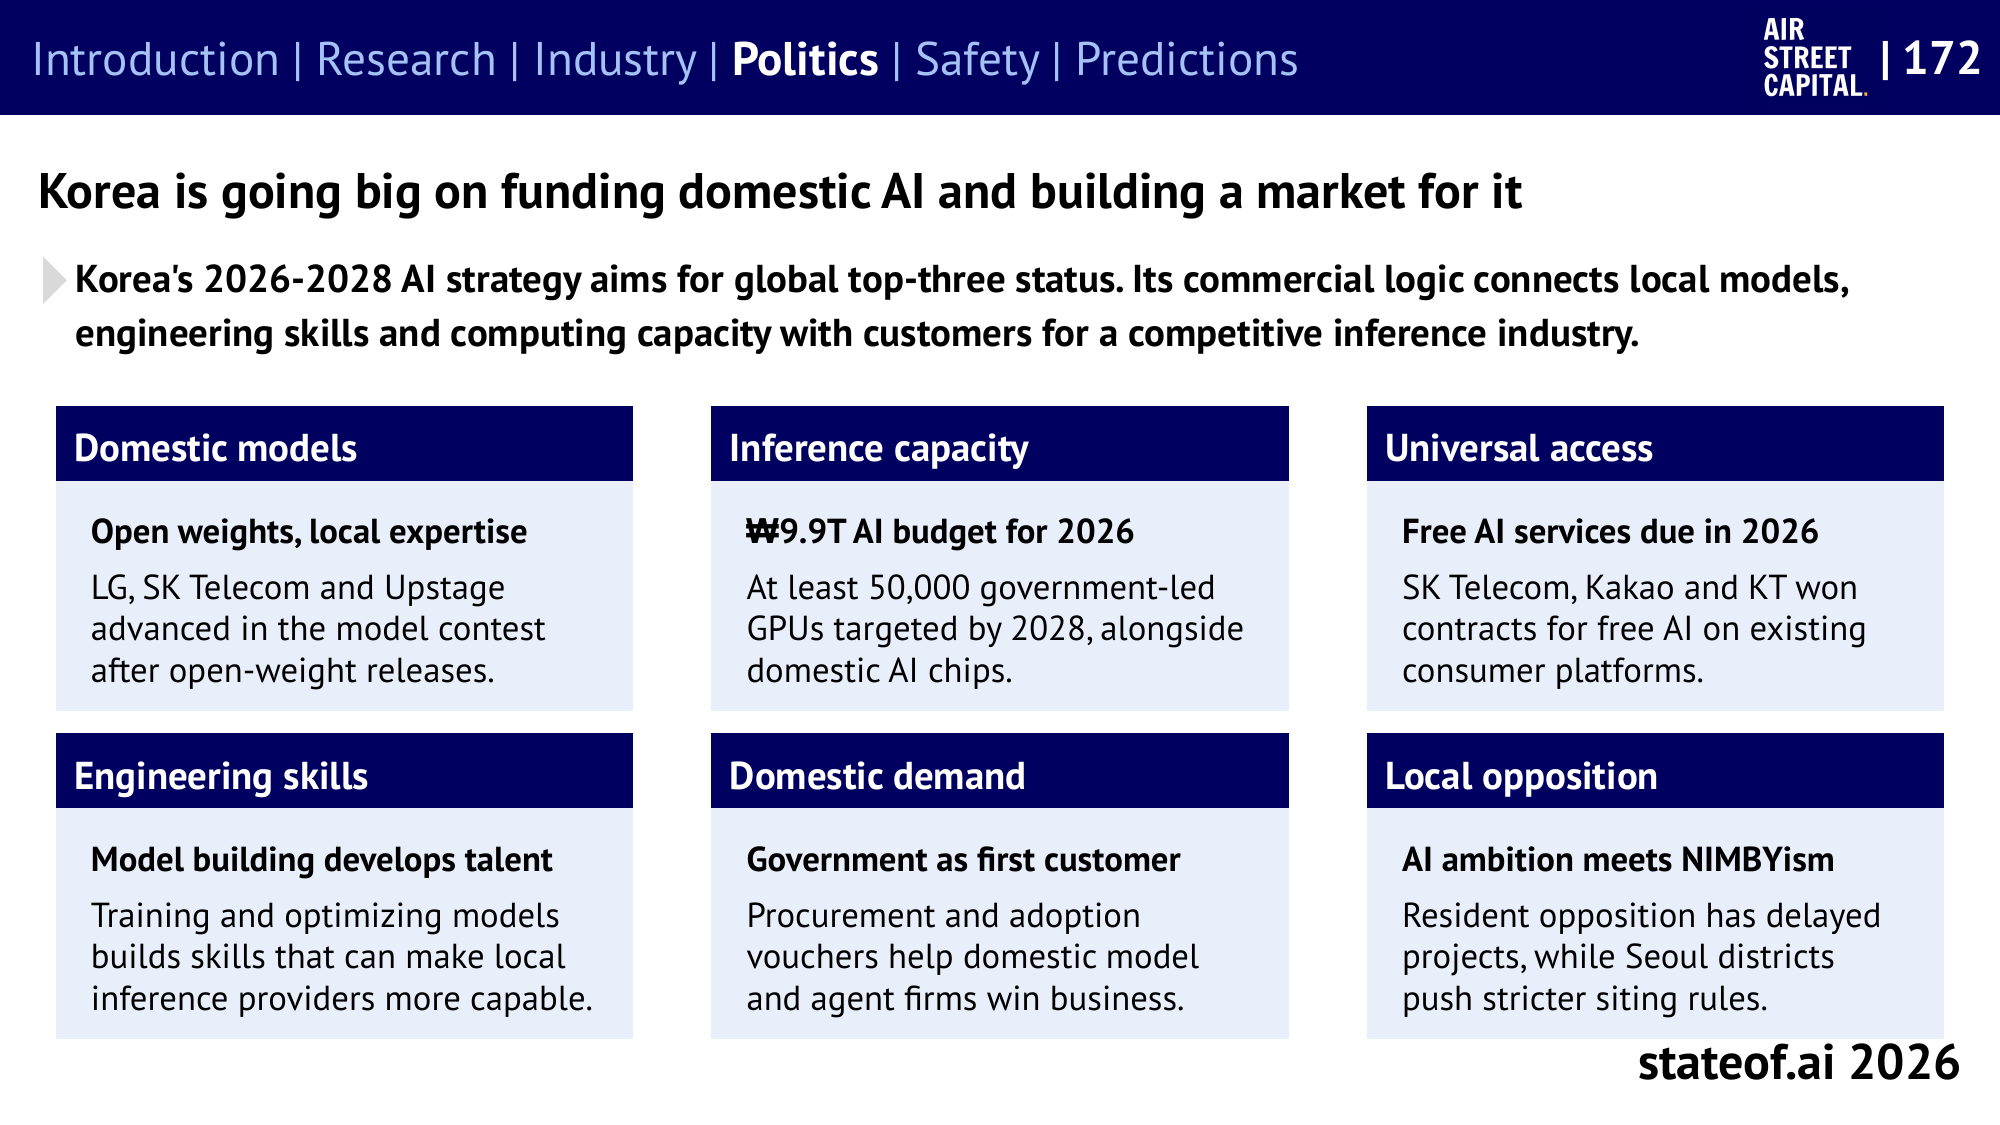
- 报告介绍了韩国 2026 年 AI 预算 9.9 万亿韩元,以及到 2028 年由政府主导获取至少 5 万个 GPU 的目标。预算与目标不同于实际支出和安装成果。
- 报告将其解读为:把本土模型开发、人才培养与公共采购、采用补贴券、消费者服务相连接,为推理产业创造需求。
公共算力要区分“宣布、分配和使用”来评估
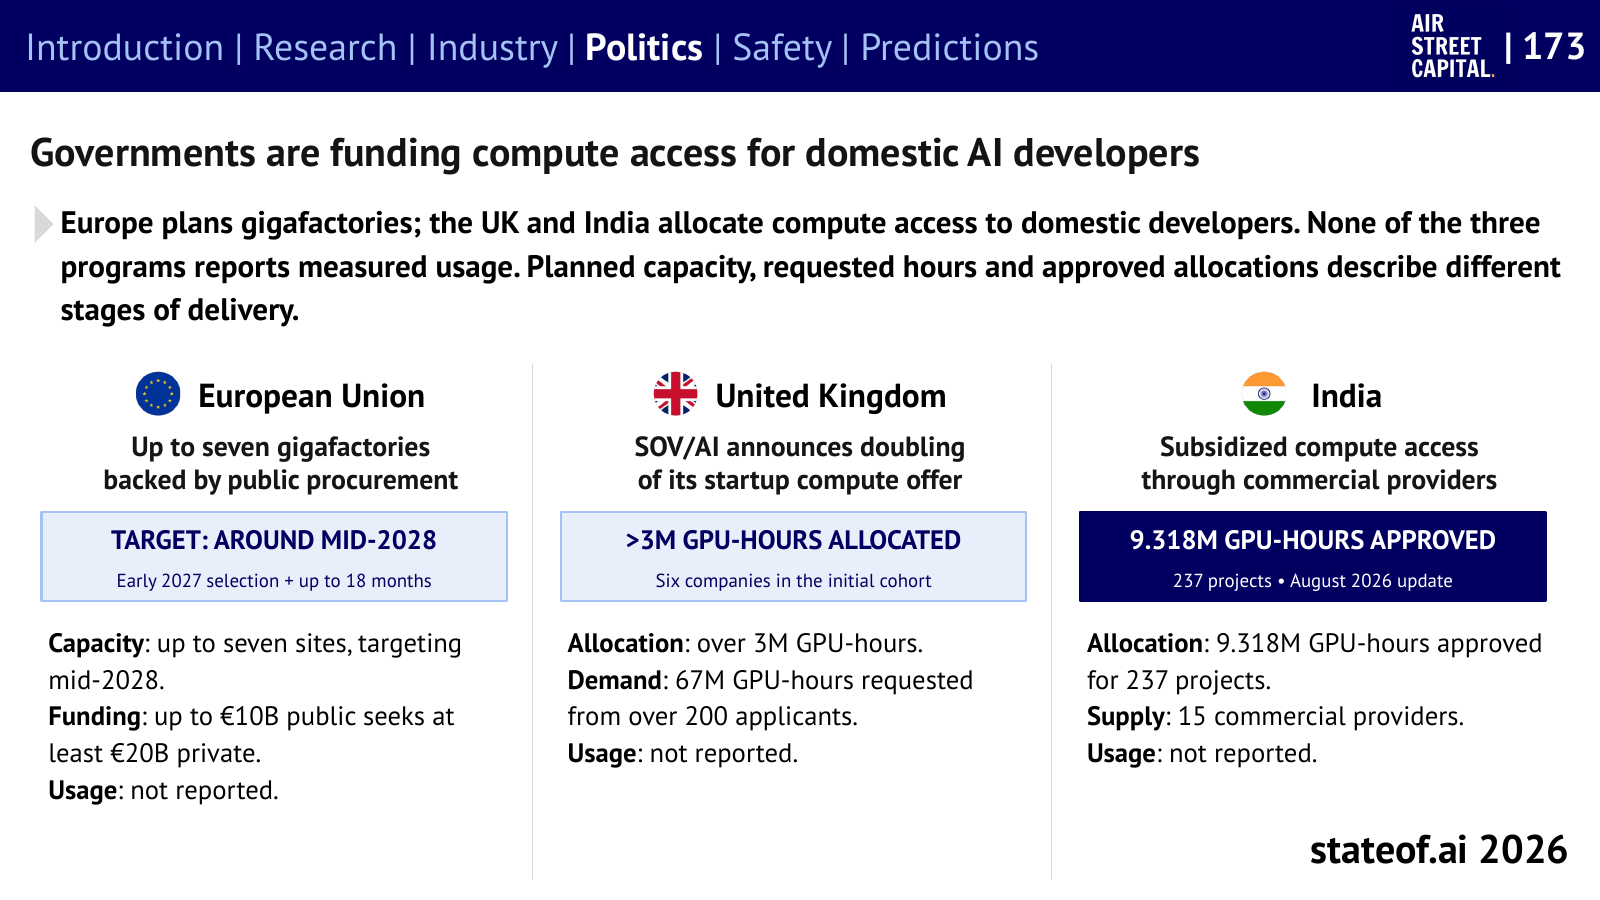
- 欧盟: 最多 7 家超级工厂,目标投运时间约为 2028 年年中。英国: 初期 SOV/AI 群体申请约 6,700 万 GPU 小时,获分配超过 300 万小时。印度: 8 月更新涉及 237 个项目、931 万 8 千 GPU 小时,报告将其归为批准量。
- 电价也会改变运营能力。 一家全年持续使用 1GW 的设施,每千瓦时成本增加 $0.01,全年就会多支出 $87.6M(8,760 万美元)。这只是按连续用电计算,并非对某个数据中心合同的估计。
- 监管与安全属于另外的层面。 报告同时涉及美国各州监管与欧盟实施时间表的差异、军事工作中的模型使用管制,以及实际云设施受损事件。比较各国义务时,需要区分法律适用对象与时间,以及每起事件的核实程度。
公共算力:第 173 张幻灯片 · PDF 第 174 页 · 电力成本:第 177 张幻灯片 · PDF 第 178 页 · 安全:第 166–168 张幻灯片起始页 · PDF 第 167 页 · 监管:第 183–185 张幻灯片起始页 · PDF 第 184 页
讨论问题:如果评估韩国的 AI 主权,应该首先看本土模型排名、已投运 GPU、实际使用量,还是替代运营能力?
节目流程 · 约 60 分钟
| 时段 | 讨论内容 | 屏幕展示资料 |
|---|---|---|
| 0–5 分钟 | 用五个数字介绍今年的 AI 产业 | 文首汇总表 |
| 5–17 分钟 | 模型竞争与“部分得分 vs 完成工作” | 第 5、37、42 张幻灯片 |
| 17–28 分钟 | 固定模型,智能体表现仍会变化 | 不同配置的解决率表,第 8、99 张幻灯片 |
| 28–39 分钟 | 从电力合同到实际可用容量的过程 | 第 123、188 张幻灯片 |
| 39–50 分钟 | 成本下降、收入增长与 AI 原生企业 | 第 109、82、93 张幻灯片 |
| 50–60 分钟 | AI 主权与韩国的选择 | 第 170、172、173 张幻灯片 |
收尾问题: 未来一年,你最想看到哪一种证据?可以从更高的模型得分、更高的任务完成率、实际投运容量、经验证的客户成果,或外部供应中断后仍可持续的服务中,选一个展开讨论。
来源与图片使用
- 原报告: Benaich, N. and Air Street Capital (2026). State of AI Report 2026. 2026 年 10 月 8 日。主页 · 完整 PDF · 专题解读目录。
- 范围: 选取了 AI 进展、AI 智能体、算力与基础设施、AI 商业应用、政策与地缘政治五个主题。各段落均注明数据的观测时间。
- 图片: 收录封面及 13 张原始幻灯片,保留原始比例。来源为 Nathan Benaich / Air Street Capital, State of AI Report 2026,并依据报告注明的 CC BY 4.0 标示出处。图内的第三方来源标注也予以保留。
- 编辑: 韩文摘要、指标说明与流程为播客备稿而编写。报告 PDF 页码是在幻灯片编号上加上 1 页封面。